Auto poškodené krupobitím: Ako postupovať pri obhliadke a oprave
Predstavte si situáciu, ktorá sa každé leto opakuje v desiatkach slovenských miest a obcí. Po dusnom popoludní sa zotmie, obloha zozelenie a v priebehu desiatich minút zmení ľadovec veľkosti golfových loptičiek vaše rodinné vozidlo na nepoznanie. Auto poškodené krupobitím predstavuje pre rodinný rozpočet vážnu ranu, no najväčšie finančné straty nevznikajú pri samotnom vyčíňaní počasia, ale až v nasledujúcich hodinách. Stačí, ak spanikárite, vozidlo okamžite odveziete do najbližšej dielne, necháte ho opraviť na vlastnú päsť alebo ho pred privolaním technika dôkladne umyjete. Poisťovňa vám v takom prípade môže poistné plnenie výrazne skrátiť alebo ho úplne zamietnuť.
Ak ste sa spoliehali na to, že vám škodu preplatí bežná zákonná poistka, čaká vás trpké prekvapenie. Základné povinné zmluvné poistenie podľa zákona č. 381/2001 Z. z. kryje výhradne škody, ktoré prevádzkou svojho auta spôsobíte iným osobám. Na ochranu vlastného majetku slúži komplexná poistka na auto online s riadnym krytím živlov, prípadne samostatné havarijné poistenie. Živelné udalosti nie sú zriedkavé – jediné víkendové krupobitie na východnom Slovensku dokáže napáchať škody na motorových vozidlách za viac ako 1,3 milióna eur. Aby ste z poistky získali maximum a vyhli sa zbytočným prieťahom, musíte presne poznať pravidlá likvidácie.
Zákaz opráv pred obhliadkou a prečo auto poškodené krupobitím nesmiete hneď opravovať
Prvou a najdôležitejšou zásadou po búrke je zachovať chladnú hlavu a na vozidle nič neopravovať ani nemeniť. Akonáhle zistíte, že máte auto poškodené krupobitím, vašou zákonnou povinnosťou je podľa § 799 ods. 1 Občianskeho zákonníka oznámiť poistnú udalosť poisťovateľovi bez zbytočného odkladu. Poisťovne v poistných podmienkach striktne vyžadujú, aby bol stav vozidla zachovaný v takom stave, v akom ho živel zanechal, až kým neprebehne oficiálna obhliadka likvidátorom.
Dôvod tejto požiadavky je čisto technický a procesný. Likvidátor musí jednoznačne overiť príčinnú súvislosť medzi nahlásenou búrkou a konkrétnymi deformáciami na plechoch či prasklinami na skle. Ak by ste začali preliačiny vytláčať sami doma alebo dali auto rovno vyklepať v servise, znemožníte poistiteľovi zistiť pôvodný rozsah poškodenia. V zmluvných podmienkach majú poisťovne zakotvené právo krátiť plnenie až do výšky 100 %, ak poistený svojvoľne zmenil stav poškodenia pred obhliadkou.
Prísny zákaz zásahov do karosérie a riziko zamietnutia poistného plnenia
Častou chybou majiteľov áut je snaha vozidlo pred príchodom likvidátora umyť, aby boli jamky lepšie vidieť. Paradoxne tým môžete situáciu zhoršiť. Tlaková voda v autoumyvárni môže cez uvoľnené tesnenia alebo prasknuté čelné sklo preniknúť k riadiacim jednotkám a spôsobiť skrat. Poisťovňa potom škodu na elektronike odmietne uhradiť s odôvodnením, že vznikla vaším nesprávnym konaním a nie samotným krupobitím.
Zákaz opráv sa vzťahuje aj na demontáž poškodených plastových líšt, svetlometov či krytov zrkadiel. Všetky úlomky a poškodené komponenty musia zostať na vozidle, prípadne bezpečne uložené v kufri auta pre potreby fyzickej kontroly. Pred začatím akejkoľvek manipulácie vykonajte vlastnú fotodokumentáciu – ideálne pomôže podrobná fotoobhliadka po poistnej udalosti, kde zaznamenáte celkový pohľad na vozidlo aj jednotlivé diely z rôznych uhlov.
Postup v prípade, že ste nevyhnutné provizórne opravy už začali
Čo robiť, ak krúpy prerazili zadné okno alebo strešné okno a do interiéru hrozí ďalšie zatekanie vody? V takejto krízovej situácii zákon aj poistné podmienky umožňujú vykonať takzvané opatrenia na odvrátenie zväčšenia škody. Auto musíte provizórne zabezpečiť, napríklad prelepením otvoru pevnou fóliou s lepiacou páskou alebo zatiahnutím vozidla pod prístrešok či prekrytím plachtou.
Podmienkou uznania týchto nákladov je, že pred provizórnym zakrytím vyhotovíte detailné fotografie a videozáznam poškodenia. Ak ste už stihli odviezť vozidlo do dielne a mechanik začal s prácami skôr, než prišiel likvidátor, okamžite práce zastavte. Zavolajte do poisťovne, nahláste situáciu a dohodnite si urgentný termín. Likvidátorovi musíte predložiť podrobnú fotodokumentáciu zhotovenú servisom pred začatím prác spolu s písomným vyhlásením prijímacieho technika.
| Situácia po krupobití | Čo presne platí | Odporúčaný postup |
|---|---|---|
| Preliačiny na kapote a streche bez poškodenia laku | Vozidlo je plne pojazdné, poškodenie má len estetický charakter | Neopravovať, neumývať, odfotiť na dennom svetle a nahlásiť škodu poisťovni |
| Rozbité čelné sklo alebo panoramatická strecha | Vozidlo nespĺňa podmienky prevádzky na cestných komunikáciách | Odfotiť stav, provizórne prekryť otvor proti dažďu a objednať obhliadku na mieste |
| Voda zatiekla do interiéru cez rozbité okná | Hrozí poškodenie komfortnej elektroniky a kabeláže | Nezapínať zapaľovanie, odpojiť batériu, všetko nafotiť a odčerpať stojacu vodu |
| Servis už začal demontovať diely karosérie | Riziko krátenia plnenia z dôvodu nepreukázateľnosti rozsahu | Okamžite zastaviť práce, vyžiadať fotodokumentáciu dielne a kontaktovať likvidátora |
Preukázanie poistnej udalosti a potvrdenie o zrážkach pri búrke
Pri nahlasovaní škodovej udalosti sa mnohí motoristi obávajú, ako dokážu, že k deformáciám došlo práve počas konkrétnej búrky. Likvidačné oddelenia poisťovní disponujú prístupom k presným radarovým dátam Slovenského hydrometeorologického ústavu (SHMÚ) a medzinárodným meteorologickým sieťam. Pri rozsiahlych letných búrkach poisťovne evidujú takzvanú kalamitnú udalosť, kedy sa v určitej lokalite vyskytnú stovky poškodených vozidiel naraz.
Problém však môže nastať pri lokálnych bleskových búrkach, ktoré zasiahnu len jeden kopec, záhradkársku oblasť alebo okrajovú časť obce. Ak meteorologická stanica vzdialená dvadsať kilometrov nezaznamenala žiadne neobvyklé zrážky, likvidátor sa môže pýtať, či škoda nevznikla inokedy, prípadne či nejde o kumuláciu starších poškodení z predchádzajúcich rokov.
Meteorologické záznamy SHMÚ a fotodokumentácia z miesta krupobitia
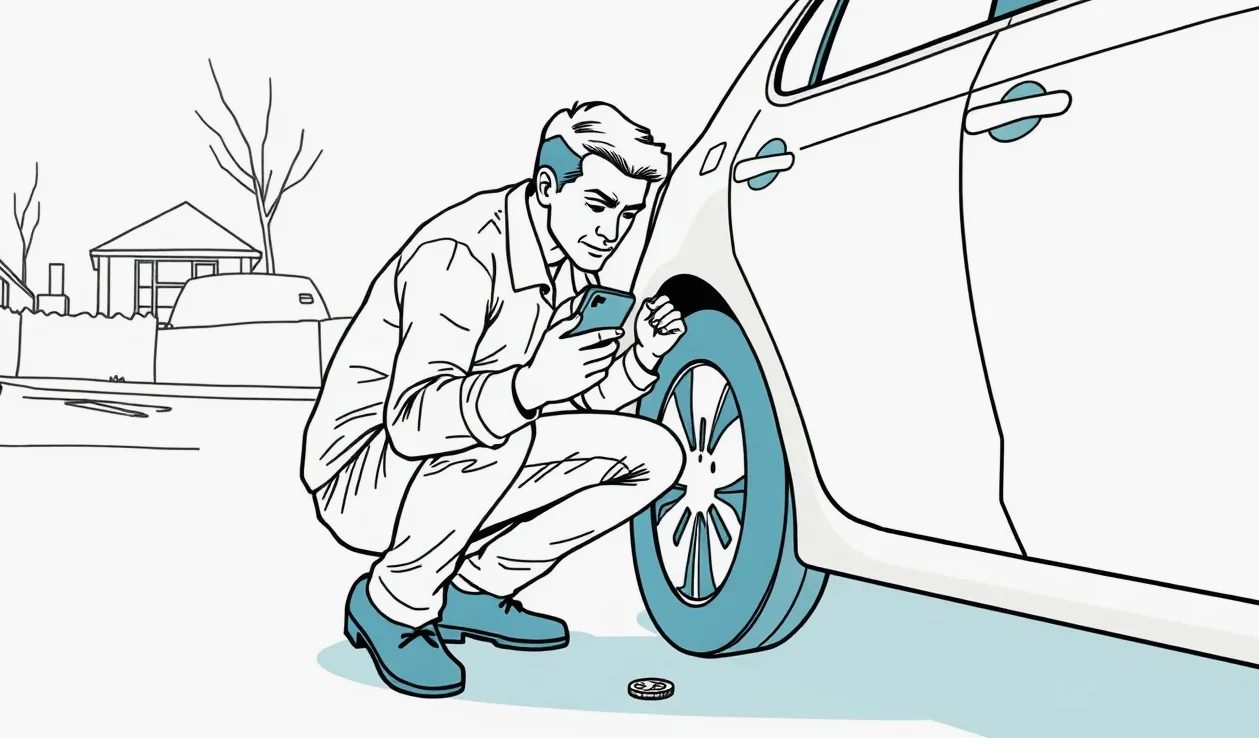
Ak vás zastihla lokálna búrka s krupobitím mimo husto obývaných oblastí, najlepším dôkazom sú fotografie krúp priamo na kapote vozidla alebo na zemi pri kolesách. Položte k ľadovým krúpam mincu, kľúč od auta alebo škatuľku zápaliek, aby bola z fotky zrejmá ich skutočná veľkosť. Tieto zábery priložte k online hláseniu škody.
V sporných prípadoch si poisťovňa vyžiada oficiálnu správu od SHMÚ. V takomto potvrdení meteorológovia spätne vyhodnotia radarovú odrazivosť nad konkrétnymi GPS súradnicami v presnom čase. Dnes už moderné technológie umožňujú vykonať celý proces bez čakania na fyzického pracovníka – často sa využíva digitálna obhliadka poškodeného vozidla, kde cez zabezpečenú mobilnú aplikáciu prenášate obraz v reálnom čase priamo na monitor likvidátora.
Likvidácia živelnej udalosti na zaparkovanom vozidle bez predloženia vodičského preukazu
Medzi motoristami pretrváva mýtus, že pri každom poistnom hlásení musíte predkladať kompletnú sadu dokladov vrátane vodičského preukazu osoby, ktorá auto šoférovala. Krupobitie je však špecifické tým, že drvivá väčšina vozidiel je zasiahnutá v čase, keď stoja zaparkované pred domom, na sídlisku alebo pred nákupným centrom. Keďže v momente vzniku škody nebolo vozidlo v pohybe, vodičský preukaz nehrá žiadnu rolu.
Pri živelnej škode na zaparkovanom aute poisťovňu zaujíma výlučne doklad o vlastníctve vozidla a platnosti poistnej zmluvy. Ak likvidátor alebo operátor na klientskej linke bezmyšlienkovite požaduje kópiu vodičského preukazu, máte plné právo uviesť, že vozidlo stálo odstavené na parkovisku a nebolo vedené žiadnym vodičom. Tým sa vyhnete zbytočnému zdržaniu likvidačného procesu.
Rozdiel medzi prevádzkovou nehodou a živelnou udalosťou na parkovisku
Pri bežnej dopravnej nehode skúma poisťovňa oprávnenie na vedenie motorového vozidla, požitie alkoholu či iných návykových látok vodičom. Tieto faktory môžu viesť k regresnému nároku poisťovne. Pri živelnej udalosti, akou je pád krupobitia, víchrica či zásah bleskom, však ide o neovplyvniteľné pôsobenie prírodných síl na poistený majetok podľa § 808 až 815 Občianskeho zákonníka.
Na vybavenie škody na zaparkovanom aute vám stačí predložiť veľký technický preukaz (osvedčenie o evidencii časť II), číslo poistnej zmluvy, presnú adresu miesta vzniku škody a číslo bankového účtu vo formáte IBAN pre vyplatenie poistného plnenia. Privolanie policajnej hliadky pri krupobití nie je potrebné ani účelné – polícia živelné škody bez zranenia a bez cudzieho zavinenia neprešetruje.
Oprava auta poškodeného krupobitím metódou PDR a úhrada cez krycí list
V minulosti znamenala oprava karosérie po krupobití nočnú moru: rozsiahle brúsenie, tmelenie, gitovanie a celolak takmer všetkých vodorovných dielov. Dnes je štandardom a najšetrnejšou metódou, ako vrátiť auto poškodené krupobitím do pôvodného stavu, technológia PDR (Paintless Dent Repair). Ide o vyrovnávanie preliačin za studena pomocou špeciálnych pákových nástrojov z vnútornej strany dielu alebo vyťahovaním pomocou lepidla a reverzného kladiva z vonkajšej strany.
Cena opravy metódou PDR sa odvíja od priemeru, hĺbky a umiestnenia jamky. V priemere sa pohybuje v rozmedzí 30 až 130 eur za jedno poškodené miesto. Ak má vozidlo zasiahnutú kapotu s približne 20 menšími jamkami, celková cena opravy dosiahne 400 až 900 eur. Pri klasickej klampiarskej oprave s tmelením a lakovaním by sa náklady vyšplhali na 1 000 až 2 500 eur, pričom vozidlo by nenávratne stratilo pôvodnú hrúbku laku merateľnú hrúbkomerom.
| Výhody opravy metódou PDR | Nevýhody a technické limity PDR |
|---|---|
| Zachovanie pôvodného fabrického laku bez rizika farebných odchýlok | Nemožno použiť, ak je lak v mieste jamky popraskaný alebo odštiepený |
| Výrazne kratší čas opravy (často hotové v priebehu jedného až troch dní) | Obmedzený prístup pri zdvojených výstuhách kapoty a v lemoch blatníkov |
| Hodnota auta pri následnom predaji neklesá kvôli prelakovaniu dielov | Pri extrémne natiahnutom plechu po obrovských krúpach hrozí prasknutie materiálu |
| Výrazne nižšie finančné náklady v porovnaní s klasickým lakovaním | Vysoká závislosť od zručnosti konkrétneho technika – vyžaduje špecialistu |
Metóda PDR verzus tradičné gitovanie a prelakovanie dielov
Poisťovne dnes jednoznačne preferujú metódu PDR, pretože pre nich predstavuje nižšie náklady a pre klienta kvalitnejší výsledok bez straty záruky na prehrdzavenie karosérie. Ak však pri búrke dopadli ľadové krúpy s takou kinetickou energiou, že lak v strede jamky praskol alebo sa vytvorila ostrá ryha, technológia PDR už nestačí. Vtedy musí nastúpiť tradičná oprava v lakovni.
Problematické bývajú najmä hrany dverí, prelisy na blatníkoch a stĺpiky karosérie, kde je plech tuhý a prístup zvnútra je zablokovaný konštrukčnými výstuhami. V takom prípade technik kombinuje vyťahovanie lepidlom s jemným brúsením a lokálnym nástrekom.
Partnerský zmluvný servis, vlastný klampiar a vystavenie krycieho listu
Keď máte schválený rozpočet na opravu, stojíte pred voľbou servisu. Môžete využiť zmluvný partnerský servis poisťovne alebo si zvoliť vlastnú nezávislú PDR dielňu. Pri voľbe zmluvného servisu je obrovskou výhodou bezhotovostná oprava na krycí list. Tento dokument predstavuje záväzok poisťovne, že náklady na opravu uhradí priamo na účet servisu.
Vy v servise zaplatíte iba zmluvne dohodnutú spoluúčasť (zvyčajne 5 % až 10 %, minimálne 150 až 200 eur) a prípadný rozdiel DPH, ak ste platcom dane z pridanej hodnoty. Naopak, ak zvolíte nezmluvný servis, poisťovňa krycí list nemusí vystaviť. Servis od vás bude požadovať úhradu celej faktúry v hotovosti a vy budete následne čakať, kým vám poisťovňa peniaze preplatí na účet.
Dodatočne zistené preliačiny po odstrojení interiéru a doplnková obhliadka
Pri prvotnej obhliadke pod holým nebom alebo v mobilnom stredisku nie je fyzicky možné objaviť úplne všetky deformácie. Auto býva často zaprášené, svetelné podmienky nie sú ideálne a mnohé jamky sú maskované lomom svetla. Skutočný rozsah škôd sa ukáže až v momente, keď technik v PDR dielni nasvieti karosériu špeciálnymi pruhovanými LED lampami a demontuje vnútorné obloženie – tapacíry dverí a stropnicu interiéru.
Bežne sa stáva, že kým likvidátor pri prvej obhliadke napočíta napríklad 45 preliačin, po rozobratí stropnice ich odborník nájde vyše stovky. V takomto okamihu nesmie servis pokračovať v oprave bez vedomia poisťovne. Ak by dielňa jamky vyrovnala a vystavila faktúru na vyššiu sumu, poisťovňa rozdiel nepreplatí.
Postup servisu pri náleze skrytých škôd pod výplňami a stropnicou
Správny postup pri objavení skrytých poškodení sa riadi prísnymi pravidlami. Celý proces zastrešuje štandardná Likvidácia škody pri havarijnom poistení. Servisný technik je povinný prerušiť prácu na dotknutom diele, detailne nafotografovať novonájdené preliačiny pod špeciálnym svetlom a bezodkladne požiadať poisťovňu o vykonanie doplnkovej obhliadky (doobhliadky).
Likvidátor vykoná doobhliadku buď osobne v priestoroch servisu, alebo na základe zaslaných digitálnych podkladov a schváli navýšenie kalkulácie nákladov. Ak chcete mať istotu, že proces nestojí, overte si priebeh komunikácie cez online portál poisťovne – praktický návod, ako zistiť stav vybavovania poistnej udalosti, vám ušetrí dni zbytočného čakania a telefonovania.
Vyhlásenie ekonomickej totálnej škody a odpočet hodnoty použiteľných zbytkov
Pre majiteľov starších rodinných áut býva krupobitie často rozsudkom o definitívnom ukončení poistnej zmluvy. Poisťovne totiž neposudzujú len technickú opraviteľnosť, ale predovšetkým ekonomickú stránku opravy. Hranica, kedy je vyhlásená ekonomická totálna škoda, nastáva v momente, keď predpokladané náklady na opravu presiahnu 70 % až 90 % aktuálnej trhovej hodnoty vozidla tesne pred poistnou udalosťou.
Pri aute s trhovou hodnotou 4 000 eur stačí, aby krupobitie rozbilo čelné sklo (výmena za 300 až 900 eur) a zanechalo desiatky preliačin na kapote, blatníkoch a streche s odhadom klampiarskej opravy na 3 200 eur. Keďže náklady dosiahli 80 % hodnoty auta, poisťovňa udalosť uzavrie ako totálnu škodu a opravu nepreplatí v plnej výške faktúry.
| Komponent karosérie | Typické poškodenie krúpami | Orientačné náklady na opravu / výmenu | Spôsob likvidácie poisťovňou |
|---|---|---|---|
| Hliníková kapota motora | 15 až 40 preliačin, riziko natiahnutia materiálu | 400 až 1 200 eur | PDR vyrovnanie, pri prasknutom laku výmena dielu |
| Strešný panel a nosné stĺpiky | Desiatky jamiek, sťažený prístup kvôli výstužiam | 800 až 2 200 eur | Kombinácia PDR lepenia a vnútorného tlačenia |
| Vrstvené čelné sklo | Hviezdičkové praskliny, pavučiny cez výhľadové pole | 300 až 900 eur | Výmena skla vrátane kalibrácie asistenčných kamier |
| Panoramatická presklená strecha | Rozbitie bezpečnostného tvrdeného skla | 1 000 až viac ako 3 000 eur | Kompletná výmena kazety strešného okna |
Hranica ekonomickej totálnej škody pri starších a novších vozidlách
Pri nových vozidlách k totálnej škode krupobitím dochádza výnimočne, zvyčajne len vtedy, ak je prelomená panoramatická strecha, do interiéru napršali stovky litrov vody a zničili palubnú sieť. Pri vozidlách starších ako 7 až 10 rokov je však totálna škoda na dennom poriadku. Vozidlo je pritom z mechanického hľadiska stopercentne funkčné, bezpečné a pojazdné – má len estetické jamky na plechoch.
V takejto situácii prichádza do úvahy výpočet plnenia pri totálnej škode. Poisťovňa nestanoví plnenie podľa faktúry zo servisu, ale podľa vzorca: všeobecná hodnota vozidla pred búrkou mínus hodnota použiteľných zbytkov (vraku) mínus dohodnutá spoluúčasť.
Výpočet poistného plnenia a predaj vraku prostredníctvom aukcie
Hodnotu použiteľných zbytkov poisťovňa neurčuje odhadom od stola. Vozidlo zaradí do špecializovanej elektronickej aukcie vrakov, kde registrovaní autovrakoviská a obchodníci predkladajú záväzné cenové ponuky. Najvyššia ponuka z aukcie predstavuje hodnotu zvyškov. Ak malo auto hodnotu 5 000 eur a víťaz aukcie ponúkol za potlčené, no pojazdné auto 3 200 eur, poisťovňa vám vyplatí rozdiel 1 800 eur znížený o spoluúčasť.
Vy sa potom môžete rozhodnúť: buď vozidlo predáte víťazovi aukcie za vydraženú sumu, alebo si auto ponecháte, peniaze od poisťovne použijete na lokálnu opravu najviditeľnejších preliačin a na aute jazdíte ďalej. Ak máte nové vozidlo financované úverom, pred finančnou stratou pri totálke vás najlepšie ochráni dodatočné krytie finančnej straty pri totálnej škode.
Auto poškodené krupobitím na operatívny lízing alebo vo firemnom majetku
Špecifická situácia nastáva, ak krupobitie zasiahne vozidlo, ktoré nemáte v osobnom vlastníctve, ale využívate ho na operatívny lízing alebo je majetkom vašej firmy. V takomto prípade nie ste prijímateľom poistného plnenia vy, ale lízingová spoločnosť ako vlastník zapísaný v osvedčení o evidencii.
Pri operatívnom lízingu má každá spoločnosť vlastné procesné predpisy. Spravidla musíte škodu nahlásiť nielen poisťovni, ale v rovnakej lehote aj správcovi vozového parku lízingovky. Oprava musí bezpodmienečne prebehnúť v autorizovanom alebo zmluvnom servise lízingovej spoločnosti metódou PDR, aby nedošlo k porušeniu zmluvných podmienok o stave vráteného vozidla.
Špecifiká komunikácie s lízingovou spoločnosťou a devinkulácia plnenia
Aby servis mohol začať auto opravovať a po ukončení prác ho majiteľovi vydať, poisťovňa potrebuje súhlas vlastníka s výplatou plnenia – takzvanú devinkuláciu. O devinkuláciu žiada lízingovú spoločnosť buď poistený klient, alebo priamo servis. Lízingovka preverí, či nemáte nedoplatky na splátkach lízingu, a vystaví súhlas, na základe ktorého poisťovňa pošle peniaze servisu cez krycí list.
Pri firemných vozidlách s odpočtom DPH je potrebné myslieť na daňové hľadisko. Poisťovňa uhrádza plnenie servisu vždy bez DPH. Daň z pridanej hodnoty musí uhradiť vaša firma priamo servisu a následne si ju uplatní v riadnom daňovom priznaní.
Nastavenie poistnej zmluvy pred sezónou búrok a dôležité lehoty
Letné búrky prichádzajú bez varovania a riešiť poistenie až po tom, čo vám krúpy zničia kapotu, je neskoro. Bežné povinné zmluvné poistenie ponúka pre krytie živlov na vlastnom aute rovných 0 eur bez voliteľného pripoistenia. Ak chcete mať pokojný spánok, skontrolujte si zmluvu na jar. Cez nezávislé porovnanie havarijného poistenia ľahko zistíte, aké možnosti pripoistenia živlov trh ponúka.
V zmluve venujte mimoriadnu pozornosť trom parametrom: výške spoluúčasti, územnej platnosti a sublimitom na presklené časti. Mnoho lacných pripoistení k PZP má územnú platnosť obmedzenú výhradne na územie Slovenskej republiky. Ak vás potom krupobitie zastihne pri ceste na dovolenku v Rakúsku, Slovinsku či Chorvátsku, zmluva vám nepomôže.
Spoluúčasť, územná platnosť a sublimit na sklá a strechy
Výška spoluúčasti priamo určuje, či sa vám menšie škody vôbec oplatí hlásiť. Ak máte zjednanú spoluúčasť 10 % minimálne 200 eur a oprava piatich preliačin v PDR dielni stojí 180 eur, poisťovňa vám nevyplatí ani cent, pretože škoda nepresiahla dohodnutú hranicu. Vhodnou alternatívou pre rodinné autá môže byť poistenie auta bez spoluúčasti, prípadne fixná spoluúčasť vo výške 50 eur.
Zároveň si preverte, aké limity sa vzťahujú na strešné okná. Základné poistenie skla auta a jeho limity sa často vzťahuje výhradne na čelné sklo s obmedzením do 500 eur. Panoramatická strecha pritom stojí v servise 1 000 až viac ako 3 000 eur. Pri uzatváraní zmluvy je dôležité sledovať nielen rozsah krytia, ale aj to, od čoho sa odvíja celková cena havarijného poistenia, aby ste zbytočne nepreplácali.
| Úkon / Udalosť | Zákonná alebo zmluvná lehota | Zákonný podklad / Pravidlo |
|---|---|---|
| Oznámenie poistnej udalosti poisťovni | Bez zbytočného odkladu (v praxi do 15 dní) | § 799 ods. 1 Občianskeho zákonníka |
| Skončenie šetrenia poistnej udalosti | Do 1 mesiaca od nahlásenia | § 797 ods. 3 Občianskeho zákonníka |
| Právo na primeraný preddavok na plnenie | Po uplynutí 1 mesiaca, ak šetrenie neskončilo | § 797 ods. 3 Občianskeho zákonníka (na žiadosť) |
| Výpoveď zmluvy po poistnej udalosti | Do 1 mesiaca od vyplatenia alebo odmietnutia | § 800 ods. 3 Občianskeho zákonníka |
| Bežná výpoveď ku koncu poistného obdobia | Najmenej 6 týždňov pred výročným dňom | § 800 ods. 1 Občianskeho zákonníka |
Často kladené otázky o škodách na aute po krupobití
Preplatí mi škodu po krupobití bežné povinné zmluvné poistenie?
Nie, základné najlacnejšie PZP kryje výlučne škody na zdraví a majetku, ktoré svojím autom spôsobíte iným účastníkom cestnej premávky. Škody spôsobené živlami na vlastnom vozidle kryje iba havarijné poistenie alebo voliteľné živelné pripoistenie k zmluve PZP.
Môže poisťovňa naťahovať výplatu poistného plnenia celé mesiace?
Zákon č. 40/1964 Zb. v § 797 ods. 3 jasne stanovuje, že poisťovateľ je povinný ukončiť šetrenie do 1 mesiaca odvtedy, čo sa o škode dozvedel. Ak to z objektívnych príčin nie je možné (napríklad chýba faktúra zo servisu), je poistiteľ povinný poskytnúť vám na požiadanie primeraný preddavok.
Prídem po nahlásení krupobitia o svoj bezškodový bonus?
Pri krupobití ide o nezavinenú udalosť spôsobenú prírodnými silami. Väčšina poisťovní na slovenskom trhu pri živelných škodách malus neuplatňuje a priznaný bonus za bezškodový priebeh vám neskrátia. Vždy si však overte konkrétne podmienky svojej zmluvy.
Môžem požiadať o vyplatenie peňazí rozpočtom a auto neopravovať?
Áno, poisťovňa vám na základe kalkulačného programu môže vyplatiť plnenie formou rozpočtu. Počítajte však s tým, že rozpočtové plnenie býva kalkulované v nižších sadzbách normohodín a bez DPH, takže vyplatená suma bude citeľne nižšia ako skutočná faktúra zo servisu.