Európsky záznam o nehode: kedy stačí papier a ako funguje digitálna správa
Stojíte na svetelnej križovatke, keď zrazu zacítite prudký náraz zozadu sprevádzaný nepríjemným zvukom praskajúceho plastu. Vodič za vami vystupuje, ospravedlňuje sa za nepozornosť a sľubuje, že všetko vyrieši v poisťovni, len nech zbytočne nevoláte hliadku. Práve v takejto chvíli je Európsky záznam o nehode jediným oficiálnym podkladom, ktorý chráni vaše peniaze pred zamietnutím alebo krátením poistného plnenia zo strany poisťovne.
Mnoho motoristov nosí toto modro-žlté tlačivo v priehradke celé roky bez toho, aby presne vedeli, čo jednotlivé kolónky znamenajú. Zmätok, stres a adrenalín bezprostredne po zrážke navyše často vedú k chybám, ktoré vinníkovi umožnia dodatočne zmeniť výpoveď. Pochopenie toho, ako tento formulár funguje a kedy môžete incident vyriešiť bez asistencie štátnych orgánov, vám ušetrí stovky až tisíce eur.
Kedy je privolanie polície povinné a kedy stačí záznam o nehode?
Základným pravidlom pre každého vodiča na slovenských cestách je rozlíšenie, či sa udalosť kvalifikuje ako dopravná nehoda, alebo ide iba o škodovú udalosť. Túto hranicu striktne vymedzuje § 64 zákona č. 8/2009 Z. z. o cestnej premávke. Kým pri dopravnej nehode je prítomnosť policajnej hliadky zákonnou povinnosťou, pri škodovej udalosti si účastníci vystačia sami.
Ak incident vyriešite sami na mieste, kde mala zasahovať polícia, riskujete pokutu a komplikácie pri likvidácii škody. Naopak, zbytočné volanie hliadky k banálnemu ťukancu môže skončiť sankciou za bezdôvodné blokovanie premávky alebo nesprávne zabezpečenie miesta udalosti.
Rozdiel medzi dopravnou nehodou a škodovou udalosťou
Zákon hovorí jasne: udalosť sa stáva plnohodnotnou dopravnou nehodou vtedy, ak nastane aspoň jedna z presne definovaných podmienok v § 64 odsek 1 zákona č. 8/2009 Z. z. V takom prípade účastníci nesmú opustiť miesto a musia okamžite kontaktovať linku 158. Medzi tieto zákonom stanovené dôvody patrí:
- usmrtenie alebo akékoľvek zranenie niektorej zo zúčastnených osôb (aj zdanlivo drobná bolesť krku či hlavy),
- poškodenie cesty, zvodidiel alebo všeobecne prospešného zariadenia (napríklad dopravného značenia či stĺpa verejného osvetlenia),
- únik nebezpečných látok, pohonných hmôt alebo prevádzkových kvapalín na vozovku,
- poškodenie majetku tretej osoby, ktorá nie je prítomná na mieste kolízie,
- nemožnosť obnoviť plynulosť cestnej premávky vlastnými silami,
- podozrenie na požitie alkoholu alebo iných návykových látok u ktoréhokoľvek vodiča,
- nedohoda účastníkov na tom, kto kolíziu zavinil a ako k nej došlo.
Kedy postačí Európsky záznam o nehode bez asistencie hliadky
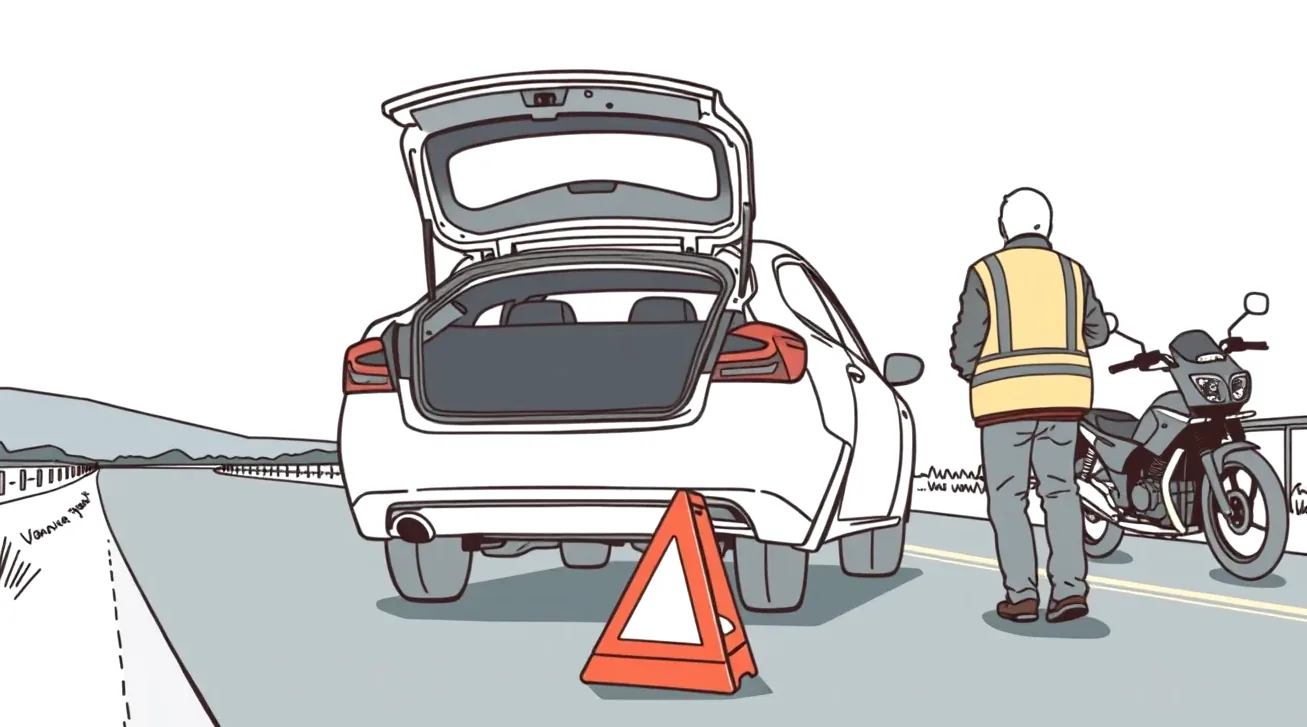
Ak nie je splnená ani jedna z vyššie uvedených podmienok, incident sa považuje výhradne za škodovú udalosť. Vodiči sú povinní zabezpečiť vozidlá, obliecť si reflexné vesty, umiestniť výstražný trojuholník (najmenej 50 metrov za vozidlom na bežnej ceste a najmenej 100 metrov na diaľnici) a spoločne spísať dokumentáciu. Vtedy je plne postačujúci práve Európsky záznam o nehode, na ktorom sa obaja vodiči zhodnú a vlastnoručne ho podpíšu.
Tento postup platí aj vtedy, ak je poškodenie vozidiel rozsiahle, no motorové vozidlá sú schopné bezpečného odtahu a nedošlo k ujme na zdraví. Ak vás zaujímajú podrobnosti o tom, ako vyplniť správu o nehode bez zbytočného stresu a chýb, základom je vždy zachovať chladnú hlavu a overiť totožnosť druhého účastníka.
Kolízia na parkovisku: kedy spisovať správu o nehode a kedy volať políciu?
Parkoviská pred nákupnými centrami a obytnými domami patria medzi najrizikovejšie miesta pre vznik drobných plechových škôd. Tesné manévrovanie, nepozornosť pri cúvaní či neopatrné otváranie dverí spôsobujú tisíce poškodení ročne. Práve pri týchto situáciách sa motoristi často dopúšťajú fatálnych omylov pri posudzovaní povinnosti privolať políciu.
Kým v minulosti platila pevná finančná hranica, kedy už bolo nutné kontaktovať políciu, legislatíva prešla zásadnou úpravou. Tá preniesla zodpovednosť priamo na vodičov a odbúrala administratívnu záťaž policajného zboru pri bežných odreninách karosérie.
Zrušený finančný limit materiálnej škody v praxi
Dlhé roky fungoval na Slovensku mýtus, že ak škoda na vozidlách presiahne čiastku 3 990 eur, musíte bezpodmienečne volať hliadku. Novela zákona č. 8/2009 Z. z. z roku 2022 túto finančnú hranicu 3 990 eur definitívne zrušila. V súčasnosti nezáleží na tom, či odhadovaná oprava svetlometu a nárazníka stojí 500 eur alebo 12 000 eur.
Pokiaľ sa vodiči zhodnú na priebehu udalosti, nikto sa nezranil, nedošlo k úniku nebezpečných látok a nikto nešoféroval pod vplyvom omamných látok, ide stále o škodovú udalosť. Pre poisťovňu je výška škody dôležitá až pri procese likvidácie, kde sa uplatňuje nezávislá kalkulácia nákladov na opravu vypracovaná technikom.
Odstavené vozidlo a neznámy vinník na parkovisku
Zásadný rozdiel nastáva vo chvíli, keď prídete k svojmu zaparkovanému autu a nájdete preliačené dvere, no vinník z miesta odišiel bez zanechania kontaktu. V takejto situácii došlo k poškodeniu majetku tretej osoby, ktorá nebola prítomná, a vinník nesplnil svoju zákonnú povinnosť. V tomto prípade musíte okamžite privolať políciu, pretože udalosť spĺňa znaky dopravnej nehody.
Policajný protokol je nevyhnutný preto, aby mohla začať pátracia akcia (napríklad zabezpečením kamerových záznamov z parkoviska). Ak vinník zostane neznámy, z povinného zmluvného poistenia vám škodu na plechoch nikto nepreplatí. Jediným riešením zostáva vlastné kasko, kde vám poistné plnenie pomôže zachrániť predchádzajúci rozumný výpočet havarijného poistenia s primeranou spoluúčasťou.
Ako správne vyplniť Európsky záznam o nehode krok za krokom?
Formulár, oficiálne označovaný ako Správa o nehode, je štandardizovaný dokument uznávaný v celej Európskej únii a v zmluvných štátoch systému zelenej karty. Tlačivo funguje na princípe samoprepisovacieho papiera: originál si spravidla berie vinník nehody na odovzdanie svojej poisťovni a prepisovú kópiu dostáva poškodený. Ak nemáte originálne dvojmo vyhotovené tlačivo, môžete použiť aj vytlačenú verziu, no v takom prípade musíte podpísať dva samostatné exempláre.
Vypĺňanie si vyžaduje mimoriadnu pozornosť, pretože dodatočné úpravy po oddelení listov sú neprípustné a poisťovne ich posudzujú ako pokus o poistný podvod. Každá kolónka má svoj právny význam a nesprávne zaškrtnuté políčko môže obrátiť pomer zavinenia vo váš neprospech.
Postup vypĺňania formulára na mieste nehody
Ak chcete predísť neskorším sporom pri likvidácii škodovej udalosti, postupujte striktne podľa nasledujúcich krokov:
- Zabezpečte bezpečnosť: Oblečte si reflexnú vestu, umiestnite výstražný trojuholník a skontrolujte zdravotný stav všetkých osôb.
- Vyplňte hlavičku formulára (body 1 až 5): Uveďte presný dátum, čas a štát, v ktorom k udalosti došlo. Nezabudnite na presné miesto (názov ulice, číslo domu alebo kilometer cesty) a označte, že k zraneniu nedošlo.
- Identifikujte svedkov (bod 5): Zapíšte mená, adresy a telefónne čísla nezávislých svedkov. Výpovede svedkov sú kľúčové najmä vtedy, ak druhý vodič neskôr zmení názor.
- Rozdeľte vozidlá (stĺpce A a B): Nezáleží na tom, kto je vozidlo A a kto B. Do bodov 6 až 9 zapíšte údaje poistníka, značku, typ, evidenčné číslo vozidla a údaje vodiča z vodičského preukazu.
- Skontrolujte údaje o poistení (bod 8): Zelená karta (medzinárodná automobilová poisťovacia karta) obsahuje názov poisťovne, číslo poistnej zmluvy a číslo zelenej karty. Tieto údaje starostlivo odpíšte.
- Označte bod prvého nárazu (bod 10): Šípkou na schematickom nákrese presne vyznačte miesto, kde došlo k prvému dotyku vozidiel, nie rozsah následných deformácií.
- Zaškrtnite okolnosti nehody (stredový bod 12): V stredovom stĺpci vyberte z 15 štandardizovaných bodov tie situácie, ktoré zodpovedajú manévru vášho vozidla v čase nárazu. Na spodku stĺpca bezpodmienečne uveďte celkový počet zaškrtnutých políčok, aby nikto nemohol dodatočne nič dopísať.
- Nakreslite plánik nehody (bod 13): Zákres nemusí byť umeleckým dielom. Vyznačte smer jazdy šípkami, postavenie vozidiel v čase zrážky, stredovú čiaru, dopravné značky (napríklad „Daj prednosť v jazde“) a názvy ulíc.
- Spoločne formulár podpíšte (bod 15): Podpis oboch vodičov potvrdzuje pravdivosť skutkového stavu. Záznam si rozdeľte a po podpise už doň nič nedopisujte.
Ak máte k dispozícii moderné technológie, proces obhliadky poškodenia môžete výrazne urýchliť. Poisťovne dnes bežne akceptujú digitálne podklady a v mnohých prípadoch postačuje obhliadka poistnej udalosti cez telefón, kde stav auta zdokumentujete priamo cez autorizovaný videohovor s technikom.
Čo si musíte pripraviť a skontrolovať pred podpisom
Kým položíte pero na papier, nespoliehajte sa na to, čo vám druhý vodič povie. Všetky informácie si dôkladne overte z fyzických dokladov:
- Občiansky preukaz alebo pas vodiča: Skontrolujte totožnosť osoby, ktorá vozidlo v čase nehody reálne viedla.
- Vodičský preukaz: Overte platnosť oprávnenia pre danú kategóriu vozidla.
- Osvedčenie o evidencii vozidla (technický preukaz): Porovnajte evidenčné číslo a VIN číslo so skutočným stavom na karosérii.
- Zelená karta: Overte si dátumovú platnosť poistenia zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla.
- Fotodokumentácia z miesta: Ešte pred pohnutím vozidiel urobte celkové zábery situácie z viacerých uhlov, detaily poškodenia, brzdné dráhy a postavenie kolies.
Čo robiť po ústnej dohode bez papiera, ak vinník prestane komunikovať?
Scenár, ktorý likvidátori poistných udalostí počúvajú denne: vinník sa na mieste kajal, tvrdil, že sa ponáhľa k lekárovi, vymenili ste si telefónne čísla a sľúbil, že škodu zaplatí z vlastného vrecka alebo ju nahlási do svojej poisťovne. O dva dni neskôr nedvíha telefón, na správy neodpovedá a vy držíte v rukách rozbité auto bez jediného právoplatného dôkazu.
Ústna dohoda na ceste nemá v poistnom práve žiadnu váhu. Poisťovňa vinníka je viazaná zákonom a poistnými podmienkami, nie dobrým slovom svojho klienta. Ak vinník nehodu nenahlási a vy nemáte písomný doklad, ocitáte sa v mimoriadne nevýhodnej pozícii.
Prečo ústne priznanie viny pred poisťovňou neobstojí
Podľa zákona č. 381/2001 Z. z. o povinnom zmluvnom poistení nesie dôkazné bremeno ten, kto uplatňuje nárok na náhradu škody – teda poškodený. Ak poškodený nepredloží riadne spísaný Európsky záznam o nehode alebo policajnú správu, poisťovňa vinníka osloví svojho poistníka so žiadosťou o vyjadrenie. Ak poistník zaprie, že k akejkoľvek udalosti došlo, alebo uvedie, že škodu zavinil niekto iný, poisťovňa konanie zastaví a plnenie odmietne.
Práve preto je dôležité mať vozidlo zabezpečené nielen základným poistením, ale preveriť aj kombinované balíky krytia. Ak zvažujete ochranu pred podobnými rizikami, pomôže vám komplexné porovnanie PZP a havarijného poistenia, vďaka ktorému získate istotu výplaty peňazí aj pri komplikovanom dokazovaní viny druhej strany.
Ako dodatočne preukázať vznik škody svedkami a záznamami z kamery
Ak ste urobili chybu a odišli bez papiera, okamžite začnite zhromažďovať nepriame dôkazy. Každá hodina navyše znižuje šancu na úspech:
- Zabezpečte záznamy z palubnej kamery: Záznam vlastnej kamery alebo kamery z vozidiel, ktoré išli okolo, je nespochybniteľným dôkazom.
- Vyžiadajte kamerové záznamy z okolitých budov: Mestské kamery, záznamy čerpacích staníc či predajní sa často premazávajú po 24 až 72 hodinách. Písomne požiadajte prevádzkovateľov o ich zálohovanie.
- Kontaktujte svedkov: Ak máte telefónne čísla osôb, ktoré nehodu videli, požiadajte ich o písomné čestné vyhlásenie s opisom priebehu kolízie.
- Podajte dodatočné trestné oznámenie alebo podnet na políciu: Oznámte udalosť na dopravnom inšpektoráte s uvedením evidenčného čísla vozidla podozrivého a presného času. Polícia môže vykonať porovnanie stôp laku na oboch vozidlách.
V prípade, že je poškodenie vášho auta fatálne a oprava by prevýšila jeho trhovú hodnotu, nastupuje inštitút totálnej škody. To, ako sa v takých prípadoch postupuje a ako vyzerá výpočet plnenia pri totálnej škode, upravujú prísne tabuľkové metodiky vychádzajúce zo zostatkovej hodnoty použiteľných zvyškov vozidla.
Falošné alebo neplatné údaje o PZP: ako si overiť poistku vinníka na mieste?
Stáva sa to častejšie, než by ste čakali. Vinník nehody vám v strese predloží neplatnú zelenú kartu, nadiktuje číslo zmluvy, ktorú pred tromi mesiacmi zrušil pre neplatenie, alebo zámerne uvedie falošné údaje. Ak si tieto informácie neoveríte na mieste, zistíte to až vo chvíli, keď nahlásite škodu a poisťovňa vám oznámi, že daná poistná zmluva neexistuje.
Vodiči často zanedbávajú administratívu spojenú s poistením. Pritom pravidelná ročná revízia poistných zmlúv je základom toho, aby vozidlo malo platné krytie a majiteľ sa vyhol obrovským sankciám a osobnej zodpovednosti za spôsobené škody.
Overenie platnosti poistenia cez Slovenskú kanceláriu poisťovateľov
Platnosť zákonnej poistky vinníka si viete overiť priamo na mieste nehody cez svoj smartfón. Slovenská kancelária poisťovateľov (SKP) prevádzkuje na svojej webovej stránke verejne prístupný register poistených vozidiel.
Do vyhľadávacieho poľa stačí zadať evidenčné číslo vozidla (EČV) a dátum, ku ktorému platnosť overujete (teda aktuálny deň). Systém vám okamžite zobrazí:
- názov poisťovne, v ktorej má vozidlo uzatvorené platné povinné zmluvné poistenie,
- číslo aktuálnej poistnej zmluvy,
- presné obdobie platnosti poistného krytia.
Pokiaľ systém SKP hlási, že k danému EČV neexistuje poistné krytie, alebo vám vinník odmieta zelenú kartu ukázať, máte plné právo privolať políciu. Prevádzka nepoisteného vozidla je závažným porušením zákonných predpisov.
Digitálna správa o nehode a mobilná aplikácia
Digitalizácia v cestnej premávke prináša významné zjednodušenie celej procedúry. Moderná digitálna správa o nehode postupne nahrádza papierové prepisovacie hárky a eliminuje riziko zadania neplatných údajov. Na základe legislatívnej úpravy v Zbierke zákonov z roku 2026 pod číslom 77 je vytvorené elektronické rozhranie pod správou SKP, ktoré je integrované aj do mobilnej aplikácie Ministerstva vnútra SR.
V elektronickom formulári účastníci vyplnia údaje priamo cez telefón. Systém automaticky overí platnosť technických parametrov vozidiel aj zmlúv PZP v reálnom čase, pričom polohu nehody načíta z GPS. Tento digitálny Európsky záznam o nehode následne obaja vodiči autorizujú prostredníctvom SMS kódu alebo digitálneho podpisu a systém ho okamžite odošle do centrálneho registra aj do príslušných poisťovní.
Škoda od nepoisteného vozidla: ako pomôže garančný fond SKP?
Predstava, že vás nabúra vozidlo, ktorého majiteľ nezaplatil povinné poistenie, naháňa strach každému motoristovi. Mnohí sa mylne domnievajú, že v takom prípade musia od vinníka vymáhať peniaze súdnou cestou alebo si škodu zaplatiť sami. Slovenský právny poriadok však chráni poškodených prostredníctvom špeciálneho záchranného mechanizmu.
Zákonodarca zriadil inštitút, ktorý zaručuje náhradu škody aj v zdanlivo bezvýchodiskových situáciách. Samotní vinníci pritom riskujú likvidačné finančné následky.
Uplatnenie nároku v poistnom garančnom fonde
Ak vám škodu spôsobilo motorové vozidlo bez platného PZP, vaším partnerom na likvidáciu škody sa stáva poistný garančný fond, ktorý zo zákona spravuje Slovenská kancelária poisťovateľov. Postup uplatnenia nároku je nasledovný:
- Na mieste spíšte Európsky záznam o nehode s údajmi vinníka a odporúča sa privolať aj policajnú hliadku na zadokumentovanie priestupku.
- Udalosť bezodkladne nahláste priamo Slovenskej kancelárii poisťovateľov prostredníctvom online formulára na ich webovom sídle.
- SKP určí likvidačnú poisťovňu, ktorá vykoná obhliadku poškodeného vozidla a vyčísli výšku materiálnej škody.
- Garančný fond vám vyplatí poistné plnenie v plnom rozsahu presne tak, ako by vás odškodňovala komerčná poisťovňa.
Následne však SKP uplatní voči nepoistenému vinníkovi takzvaný regresný nárok. To znamená, že celú vyplatenú sumu bude od vinníka vymáhať do posledného centu vrátane trov konania. Okresný úrad navyše nepoistenému vodičovi uloží sankciu, keďže sankcia za nesplnenie povinnosti uzavrieť povinné zmluvné poistenie sa zo zákona pohybuje v rozmedzí od 16,60 eura až do 3 320 eur.
Aby ste sa sami nedostali do pozície nepoisteného vodiča napríklad pri zábudlivosti pri zmene auta, majte na pamäti, že správne načasované poistenie pri kúpe ojazdeného vozidla musí platiť už v momente, keď s ním prvýkrát vyjdete na verejnú komunikáciu.
Prehľad situácií pri nehode a správny postup
Nasledujúca tabuľka zhŕňa bežné krízové scenáre, s ktorými sa môžete na cestách stretnúť, a stanovuje presné pravidlá, čo v danom momente robiť a aké lehoty dodržať.
| Situácia na mieste nehody | Zákonná povinnosť voči polícii | Postup likvidácie a rozhodujúce lehoty |
|---|---|---|
| Bežný ťukance dvoch áut, zhoda na vine, bez zranení | Polícia sa nevolá (škodová udalosť) | Spísať a podpísať záznam o nehode, vinník hlási do 15 dní svojej poisťovni. |
| Vinník odmieta priznať zavinenie alebo podpísať záznam | Privolanie polície je povinné | Počkať na hliadku, vyžiadať si číslo policajného spisu a hlásiť škodu poisťovni vinníka. |
| Poškodenie zaparkovaného auta, vinník neznámy | Privolanie polície je povinné | Zadokumentovať políciou; krytie je možné len z havarijného poistenia. |
| Vinník nemá platnú zelenú kartu (nepoistené auto) | Dôrazne sa odporúča privolať políciu | Spísať záznam s údajmi vodiča, škodu nahlásiť na poistný garančný fond SKP. |
| Zrážka s vozidlom so zahraničným evidenčným číslom | Polícia netreba, ak je zhoda a nie sú zranenia | Odfotiť zelenú kartu cudzinca, nahlásiť na SKP alebo likvidačnému zástupcovi do 30 dní. |
| Akékoľvek, aj ľahké zranenie (napr. narazené zápästie) | Privolanie polície a záchranky je povinné | Polícia spisuje protokol o dopravnej nehode; uplatňujú sa nároky na zdraví zo zákona. |
Ako vplýva delené zavinenie na poistné plnenie a cenu vašej poistky?
Nie každá kolízia je čiernobiela. Veľmi častým javom pri nedodržaní bezpečnej vzdialenosti pri súčasnom náhlom brzdení bez dôvodu, alebo pri vchádzaní do križovatky, je takzvané delené zavinenie. Ak účastníci do záznamu uvedú okolnosti, z ktorých vyplýva pochybenie oboch strán, poisťovne pristúpia ku kráteniu poistného plnenia podľa miery spoluzodpovednosti.
Miera zavinenia priamo ovplyvňuje nielen to, koľko peňazí z opravy dostanete na účet, ale aj vašu budúcu finančnú bilanciu v poisťovníctve. Každá nahlásená poistná udalosť s vašou vinou totiž zhoršuje váš škodový priebeh.
Modelový prepočet: plnenie pri 50 % spoluzodpovednosti a vplyv na bonus
Predstavme si konkrétnu situáciu: Vodič A vychádzal z vedľajšej cesty a nedal prednosť Vodičovi B, ktorý však išiel v obci rýchlosťou 70 km/h namiesto povolených 50 km/h. Poisťovne po prešetrení stanovili mieru zavinenia v pomere 50 : 50. Skutočná fakturovaná škoda na vozidle Vodiča A bola vyčíslená na 2 000 eur a na vozidle Vodiča B na 4 000 eur.
Ako vyzerá finančné vyrovnanie v praxi?
- Vodič A má nárok na 50 % svojej škody z PZP Vodiča B: dostane 1 000 eur (zvyšných 1 000 eur si hradí sám alebo z kaska).
- Vodič B má nárok na 50 % svojej škody z PZP Vodiča A: dostane 2 000 eur (zvyšných 2 000 eur si hradí sám alebo z kaska).
- Obom vodičom je v ich poisťovniach zaznamenaná škodová udalosť, čo znamená uplatnenie malusu.
Tento modelový výpočet ukazuje, aký finančný vplyv má spoluvina na cenu poistného v ďalších rokoch:
Ak Vodič A platil pred nehodou za zákonné poistenie 120 eur ročne, po strate bezškodového priebehu mu poisťovňa zníži bonus a cena poistky na ďalšie obdobie stúpne na 165 eur ročne. V priebehu troch rokov tak na poistnom zaplatí o 135 eur viac. Práve preto je dôležité sledovať, ako sa počíta váš bonus za bezškodový priebeh, a či sa pri drobných škodách do 150 eur neoplatí radšej zaplatiť opravu z vlastného vrecka bez zapojenia poisťovne.
Ak si chcete pred výročím zmluvy overiť, koľko môžete ušetriť na novom poistení, spoľahlivým riešením je nezáväzný online výpočet PZP, ktorý vám umožní porovnať ponuky na trhu za niekoľko sekúnd.
Ako ochrániť svoj bonus za bezškodový priebeh
Ak sa ocitnete v situácii, kde sa vina delí, existujú legálne možnosti, ako minimalizovať finančné straty na poistnom v nasledujúcich obdobiach:
- Využitie garancie ceny a poistenia bezškodovosti: Niektoré poisťovne ponúkajú pripoistenie, ktoré vám odpustí prvú zavinenú nehodu bez prepadu bonusu.
- Spätné odkúpenie škody od poisťovne: Ak poisťovňa vyplatila poškodenému nízku sumu (napríklad 80 eur za rozbité zrkadlo), zákon vám umožňuje vyplatenú sumu poisťovni dodatočne nahradiť. Udalosť sa potom nezapočíta do malusu.
- Zmena poistiteľa pri obnove: Rôzne poisťovne uplatňujú rôznu prísnosť pri posudzovaní škodového priebehu. Pri výročí zmluvy môžete získať výhodnejšie podmienky u konkurencie.
Nehoda v zahraničí a lízingové auto: prečo mať Európsky záznam o nehode vždy pri sebe?
Komplikácie nastávajú v momente, keď prekročíte štátne hranice, alebo keď vozidlo, na ktorom jazdíte, nevlastníte vy osobne, ale lízingová spoločnosť či autopožičovňa. V takýchto situáciách platia špecifické legislatívne lehoty a formálne požiadavky na hlásenie poistných udalostí.
Práve jazyková bariéra a neznalosť miestnych zákonov v cudzine spôsobujú, že motoristi podpisujú dokumenty, ktorým nerozumejú, čím sa pripravujú o nárok na plnenie.
Špecifiká kolízie v zahraničí a jazykové verzie formulára
Ak sa vám stane poistná udalosť vzniknutá v zahraničí, zásadnou výhodou je, že Európsky záznam o nehode má identické rozloženie kolóniek vo všetkých jazykoch Európy. Číslovanie otázok od 1 do 15 je v slovenskej, nemeckej, chorvátskej aj talianskej verzii úplne rovnaké.
Môžete teda vziať do ruky slovenský formulár, zahraničný vodič si vezme svoj národný a údaje vypĺňate paralelne. Vy píšete text v slovenčine do svojho dielu, on vo svojom jazyku do svojho, pričom zaškrtávate rovnaké čísla bodov v stredovom stĺpci.
Pri zahraničnej nehode si musíte postrážiť dve kľúčové zákonné lehoty stanovené v zákone č. 381/2001 Z. z.:
- Lehota na oznámenie škody poisťovateľovi: Kým pri nehode na území SR má vinník lehotu 15 dní od vzniku, pri nehode v zahraničí sa táto lehota predlžuje na 30 dní od jej vzniku.
- Lehota na vybavenie poškodeného: Zahraničná poisťovňa alebo jej slovenský likvidačný zástupca má zo zákona lehotu 3 mesiace od predloženia nároku na to, aby ukončil šetrenie a predložil ponuku poistného plnenia.
V prípade, že sa zrazíte s autom evidovaným v cudzine priamo na území Slovenska, platia odlišné pravidlá pre dokazovanie. Problematiku podrobne upravuje zákon o dohľade nad poistením, kde je presne popísané poistenie auta so zahraničnou evidenčnou značkou a postavenie kancelárie poisťovateľov pri vymáhaní škody z medzinárodných zmlúv.
Ak zostanete po zrážke nepojazdní stovky kilometrov od domova, finančnú záchranu predstavujú predovšetkým limity asistenčných služieb, ktoré zabezpečia odťah nepojazdného auta na Slovensko a ubytovanie posádky v hoteli. Rovnako dôležité je vedieť, či máte nárok na mobilitu, o čom rozhoduje správne zvolené náhradné vozidlo z havarijného poistenia.
Lízingové vozidlá, autopôjčovne a časté otázky vodičov
Ak šoférujete auto financované cez operatívny lízing alebo vozidlo požičané z autopôjčovne, v technickom preukaze je ako vlastník zapísaná lízingová spoločnosť. Z pohľadu § 64 odsek 1 zákona č. 8/2009 Z. z. sa lízingová spoločnosť považuje za tretiu osobu. Ak poškodíte prenajaté vozidlo napríklad stretom so zvodidlom alebo stĺpom, došlo ku škode na majetku tretej osoby a privolanie polície je povinné, inak vám lízingovka zosobní celú škodu bez ohľadu na poistenie.
V nasledujúcom prehľade nájdete odpovede na praktické otázky, ktoré vodiči najčastejšie riešia pri vypĺňaní záznamu o nehode:
Znamená môj podpis na zázname o nehode automatické priznanie viny?
Nie. Podpis na tlačive potvrdzuje výhradne súhlas so skutkovým stavom a okolnosťami, ktoré sú v ňom opísané (poloha áut, smer jazdy, poškodené miesta). Samotné právne posúdenie zavinenia vykonáva likvidátor poisťovne na základe dopravných predpisov. Ak však v poznámke výslovne uvediete „Uznávam svoju vinu“, poisťovňa to bude brať ako nespochybniteľný fakt.
Môžem si záznam o nehode vytlačiť čiernobielo z internetu?
Áno, čiernobiela verzia vytlačená na dvoch listoch formátu A4 je plne platná. Dôležitý je obsah a podpisy oboch strán, nie farba papiera. Rozdiel je len v tom, že pri prepisovacom origináli podpisujete iba vrchný list, pri dvoch vytlačených papieroch musíte vlastnoručne podpísať obidva exempláre zvlášť.
Čo robiť, ak vinník odmieta podpísať záznam o nehode?
Ak druhý vodič odmieta záznam podpísať, nedošlo k dohode účastníkov. V zmysle zákona o cestnej premávke sa udalosť okamžite stáva dopravnou nehodou a ste povinní privolať políciu. Z miesta neodchádzajte a vozidlá nepremiestňujte, kým situáciu nezadokumentuje hliadka.
Aké sú minimálne zákonné limity poistného plnenia z PZP?
Podľa zákona č. 381/2001 Z. z. musí každé slovenské PZP kryť škody na zdraví a náklady pri usmrtení minimálne do výšky 5 240 000 eur na jednu škodovú udalosť bez ohľadu na počet zranených. Pri škodách na majetku a ušlom zisku predstavuje minimálny zákonný limit 1 050 000 eur.
Mať v poriadku všetky náležitosti na cestách je zárukou, že vás ani nečakaná kolízia nepripraví o finančné úspory. Vždy noste vytlačený formulár v odkladacej schránke vozidla spolu s funkčným perom, overte si platnosť svojej zelenej karty a v sporných situáciách sa nebojte trvať na privolaní polície.