Koľko eur na liečebné náklady v zahraničí: Aký limit liečebných nákladov stačí
Pri výbere poistky na dovolenku či víkendový pobyt rieši takmer každý cestovateľ dilemu, aký limit liečebných nákladov stačí na to, aby v prípade nehody či náhleho ochorenia nezostali účty na jeho pleciach. Limit liečebných nákladov predstavuje maximálnu sumu, ktorú poisťovňa vyplatí za neodkladnú zdravotnú starostlivosť, hospitalizáciu, lieky či repatriáciu späť do vlasti. Zatiaľ čo slovenský Občiansky zákonník (§ 788 a nasl.) žiadne zákonné minimum pre dovolenkárov neurčuje, podcenenie tejto sumy vás v prípade vážnejšieho úrazu môže stáť celoživotné úspory.
Porovnanie poistných súm: Kedy stačí limit liečebných nákladov 100 000 EUR a kedy zvoliť neobmedzené krytie
Ponuka na slovenskom trhu začína pri krátkodobom poistení spravidla na úrovni 80 000 EUR až 100 000 EUR a siaha až po neobmedzené plnenie. Výnimkou z hľadiska predpisov je iba schengenské vízum podľa Nariadenia (ES) č. 810/2009, kde sa vyžaduje povinné krytie aspoň 30 000 EUR. Pre bežného slovenského turistu v Európe je však takáto suma rizikovo nízka. Odborníci odporúčajú pre cesty v rámci Európskej únie poistnú sumu minimálne 100 000 EUR až 250 000 EUR.
Pri krátkodobých výjazdoch v rámci Európy sa cena cestovného poistenia pohybuje na úrovni 1 až 2 EUR na deň. Ak sa rozhodnete pre balík s neobmedzeným limitom, denná sadzba stúpne len o niekoľko desiatok centov. Pri týždňovom pobyte pri mori predstavuje rozdiel medzi základným krytom 100 000 EUR a neobmedzeným variantom často len 3 až 5 EUR na celú zmluvu. Šetriť na limite je preto ekonomicky nezmyselné, obzvlášť ak smerujete do krajín ako Švajčiarsko, USA alebo Kanada, kde sa odporúča poistná suma 1 000 000 až 5 000 000 EUR alebo krytie bez horného stropu.
Kedy zvoliť základný limit a kedy neobmedzené plnenie
Základný limit okolo 100 000 EUR postačí pri nízkorizikových mestských pobytoch v krajinách EÚ, kde nehrozia extrémne nákladné záchranné akcie ani súkromné kliniky s netransparentnou cenotvorbou. Naopak, neobmedzený limit alebo čiastky v miliónoch eur sú nevyhnutnosťou pri cestách do zámoria, pri pobyte na odľahlých ostrovoch alebo pri plánovaní športových aktivít. Ak letíte do exotiky a prestupujete napríklad v Dauhe či Dubaji, preverte si cestovné poistenie pri prestupe v tretej krajine, aby vám platilo poistné krytie počas celej cesty.
| Životná situácia na ceste | Čo platí z poistenia | Odporúčaný postup |
|---|---|---|
| Bežná viróza alebo zápal ucha v Chorvátsku | Platí limit do 100 000 EUR, ambulantné ošetrenie a lieky na predpis | Navštívte zmluvného lekára, účtenky odložte a kontaktujte asistenčnú službu |
| Komplikovaná zlomenina s operáciou v Rakúsku | Krytie do výšky limitu, hospitalizácia a štandardný prevoz | Okamžite nahláste udalosť asistenčnej službe kvôli vystaveniu garancie platby |
| Intenzívna starostlivosť po infarkte v USA | Účty rýchlo presiahnu 100 000 EUR, nutný limit v miliónoch eur | Asistenčná služba koordinuje prevoz a priamo komunikuje s nemocnicou |
| Repatriácia sanitným lietadlom do SR | Hradené z liečebných nákladov, často samostatný limit 30 000 až 50 000 EUR | Prevoz schvaľuje výhradne ošetrujúci lekár v súčinnosti s lekárom poisťovne |
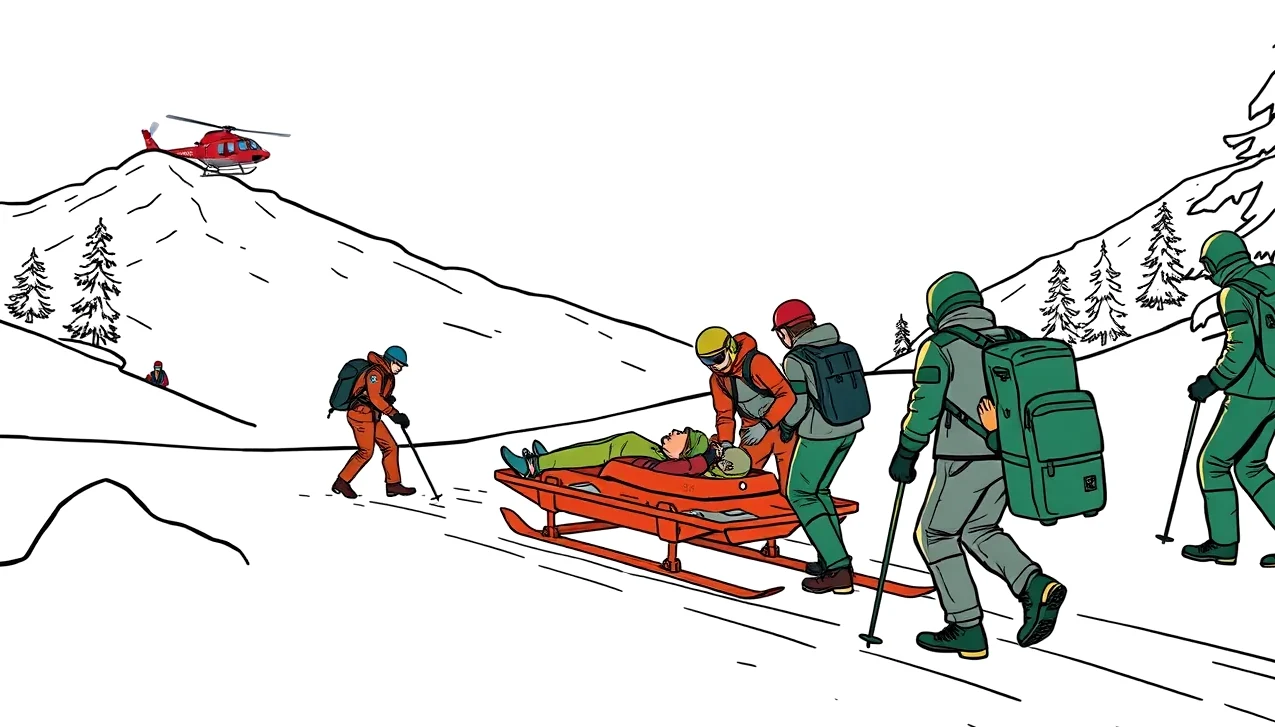
Lyžovačka v Alpách: Zvoz zo zjazdovky, transport vrtuľníkom a potrebný limit liečebných nákladov
Pri kalkulácii zimnej dovolenky v Rakúsku či Taliansku si preto položte otázku, aký limit liečebných nákladov stačí v teréne, kde bežný zásah vrtuľníkom a následná operácia stoja desaťtisíce eur. Mnohí dovolenkári sa spoliehajú na Európsky preukaz poistenca, no otázku, kto zaplatí záchranu v Alpách, tento preukaz nerieši. EPZP pokrýva iba nevyhnutnú starostlivosť v štátnych zariadeniach za rovnakých podmienok ako pre domácich, čo znamená vysoké spoluúčasti a nulové krytie technického zásahu na svahu.
Samotný transport zraneného lyžiara zo zjazdovky snežným skútrom či zvozovými saňami vyjde na 300 až 800 EUR. Pokiaľ je terén neprístupný a je privolaný záchranársky vrtuľník, letová hodina stojí v alpských krajinách 3 000 až 5 000 EUR. Celý zásah s prvotnou stabilizáciou sa tak ľahko vyšplhá na 8 000 až 15 000 EUR ešte predtým, než vôbec prekročíte prah nemocnice.
Prečo Európsky preukaz poistenca na svahu nestačí
Väčšina kliník v lyžiarskych strediskách v Rakúsku či Francúzsku funguje ako súkromné zdravotnícke zariadenia bez napojenia na verejný systém. Poistná suma 100 000 EUR sa pri zložitej viacnásobnej zlomenine s nutnosťou osteosyntézy, pobyte na JIS a následnej repatriácii sanitkou vyčerpá takmer celá. Zvlášť opatrní buďte pri cestách mimo EÚ – pre lyžovanie vo Švajčiarsku a poistné krytie v tamojších súkromných zariadeniach sa odporúča limit aspoň 1 000 000 EUR až neobmedzené krytie. Pri kolízii s iným lyžiarom sa navyše uplatňuje zodpovednosť za škodu, preto je dôležité poznať pravidlá a vedieť, čo robiť po nehode na zjazdovke.
Zásah horskej služby a pátracia akcia so sublimitom okolo 20 000 EUR
Zásadný rozdiel, ktorý si mnohí mýlia, spočíva v geografickom určení poistenia. Poistenie na hory kryje zásah Horskej záchrannej služby výhradne na Slovensku a nekryje žiadne liečebné náklady v cudzine. Na zahraničné hory, turistiku a lyžovačku potrebujete komerčné cestovné poistenie. Zatiaľ čo na Slovensku kryje zásah Horskej záchrannej služby samostatná poistka a cena poistenia na hory predstavuje zanedbateľnú položku, v zahraničí musí byť záchranná akcia krytá cez cestovné poistenie.
Ak plánujete náročnejšiu turistiku či expedíciu, posúdenie toho, aký limit liečebných nákladov stačí, musí zahŕňať nielen nemocničnú starostlivosť, ale aj samostatné limity na pátranie a vyslobodenie. Poisťovne totiž v poistných podmienkach rozdeľujú celkový limit liečebných nákladov a zavádzajú sublimit na záchrannú činnosť a zásah horskej služby, ktorý býva nastavený na sumu okolo 20 000 EUR.
Rozdiel medzi technickou záchranou a liečebnými nákladmi
Technický zásah zahŕňa lokalizáciu strateného turistu, vyslobodenie z lavíny, zlanenie záchranárov v skalnom teréne či pátranie psovodov. Ak nie ste zranení, ale uviaznete v tiesni, účet za záchranu sa neplatí z hlavného balíka liečebných nákladov, ale práve z tohto sublimitu. Pátracia akcia trvajúca niekoľko dní s nasadením viacerých vrtuľníkov a desiatok záchranárov strop 20 000 EUR často presiahne. Pre pohyb na ferratách či vysokohorskú turistiku preto nestačí základný balík, ale je nutné poistenie do zahraničných hôr s pripoistením rizikových športov. Pokiaľ opustíte vyznačené trate, bežné krytie neplatí a situáciu rieši až špecializovaná poistka na freeride mimo zjazdovky.
Sublimit na akútne zubné ošetrenie od 200 do 500 EUR a realita u zubára
Jedným z najčastejších prekvapení pri poistnej udalosti býva návšteva zubnej ambulancie. Aj keď máte v zmluve celkový limit liečebných nákladov do výšky milióna eur, na zuby sa vzťahuje prísny sublimit na akútne zubné ošetrenie vo výške 200 až 500 EUR na jednu poistnú udalosť. Rôzne asistenčné služby a poistné limity ponúkajú viaceré inštitúcie, medzi ktoré patrí napríklad Európska cestovná poisťovňa.
Tento sublimit je určený výhradne na odstránenie náhlej a neznesiteľnej bolesti, provizórne zaplombovanie, otvorenie zuba či jednoduchú extrakciu po úraze. Poistka v žiadnom prípade nekryje komplexné endodontické ošetrenie, zhotovenie novej korunky ani čistenie zubného kameňa. Bežné lokálne umŕtvenie a jednoduchý zákrok na súkromnej klinike v západnej Európe vyjde na 150 až 300 EUR, čo sa do limitu zmestí. Zložitejší chirurgický zákrok však limit okamžite vyčerpá a rozdiel doplácate z vlastného vrecka.
Aby vám poisťovňa výdavky za zubára či ambulantné ošetrenie preplatila, musíte si od lekára vyžiadať presnú dokumentáciu. Pripravte si:
- Lekársku správu s diagnózou, popisom ošetrených zubov a vykonaných úkonov,
- Originál účtu alebo faktúry s rozpisom jednotlivých materiálov a práce lekára,
- Doklad o zaplatení (výpis z platobného terminálu, potvrdenie o platbe kartou alebo príjmový pokladničný doklad),
- Záznam o telefonáte asistenčnej službe, ak ste udalosť hlásili vopred,
- Číslo poistnej zmluvy a platobné údaje pre refundáciu na bankový účet.
Alkohol a omamné látky ako dôvod krátenia alebo zamietnutia poistného plnenia
Pri konečnom rozhodovaní o zmluve si zhrňte, aký limit liečebných nákladov stačí pre váš typ cesty a profil aktivít, aby ste sa vyhli zbytočnému finančnému riziku. Ani ten najvyšší poistný limit vás však neochráni, ak porušíte základné zmluvné podmienky. Štandardnou výlukou vo všetkých poisťovniach je požitie alkoholu, omamných a psychotropných látok pred vznikom škodovej udalosti.
Poisťovňa nesmie zamietnuť plnenie automaticky len preto, že zistila prítomnosť alkoholu v krvi. Vždy skúma príčinnú súvislosť medzi požitím látky a vznikom úrazu. Ak vám v reštaurácii pri večeri padne na hlavu uvoľnený luster, hladina alkoholu v krvi nebola príčinou nehody a plnenie vám patrí v plnej výške. Pokiaľ však po troch pivách spadnete na schodoch hotela alebo nezvládnete lyže na svahu, likvidátor pristúpi ku kráteniu poistného plnenia o 50 % až 100 %. Pri státisícových nákladoch za hospitalizáciu tak nesiete fatálne finančné následky.
| Typ úkonu a lehoty | Zákonný alebo zmluvný termín | Dôsledok pri nedodržaní |
|---|---|---|
| Kontaktovanie asistenčnej služby pred hospitalizáciou | Bezodkladne, ak to zdravotný stav umožňuje | Riziko krátenia nákladov za neodsúhlasené súkromné výkony |
| Nahlásenie poistnej udalosti po návrate domov | Spravidla do 15 až 30 dní od návratu do SR | Komplikácie pri dokazovaní a predĺženie likvidácie |
| Ohraničenie tehotenstva v poistení | Do ukončeného 26. týždňa tehotenstva | Úkony spojené s pôrodom po termíne spadajú do výluk |
| Trvanie jednej cesty pri celoročnej poistke | Maximálne 30 až 90 dní na jeden výjazd | Udalosti po prekročení počtu dní nie sú kryté |
| Premlčacia lehota nároku na plnenie (§ 101 OZ) | 3 roky (začína plynúť rok po vzniku udalosti) | Zánik právneho nároku na vyplatenie poistného plnenia |
| Výpoveď zmluvy pred koncom poistného obdobia | Najmenej 6 týždňov pred výročím zmluvy | Automatické predĺženie poistky na ďalší rok |
Najčastejšie otázky o limitoch liečebných nákladov
Koľko peňazí reálne stojí deň na jednotke intenzívnej starostlivosti v USA?
Jeden deň na JIS v americkej nemocnici stojí bežne 10 000 až 15 000 USD. Týždenný pobyt spojený s operáciou tak presiahne sumu 150 000 EUR, preto je pri cestách do Severnej Ameriky limit 100 000 EUR úplne nedostatočný a odporúča sa neobmedzené krytie.
Musím pri návšteve ambulancie platiť hotovosťou na mieste?
Pri drobných ambulantných ošetreniach do sumy približne 150 až 200 EUR lekári často vyžadujú platbu na mieste. Doklad o úhrade a lekársku správu následne predložíte poisťovni na refundáciu. Pri hospitalizácii vystavuje asistenčná služba priamo garanciu platby nemocnici.
Uhradí poisťovňa zhoršenie chronického ochorenia?
Základné balíky chronické ochorenia liečené pred vycestovaním vylučujú. Kryté je spravidla iba akútne a život ohrozujúce zhoršenie stabilizovaného stavu, pričom niektoré poisťovne vyžadujú, aby za posledných 6 až 12 mesiacov nedošlo k zmene liečby.
Preplatí zamestnávateľ poistenie liečebných nákladov pri pracovnej ceste?
Áno. Podľa § 11 ods. 1 zákona č. 283/2002 Z. z. o cestovných náhradách patrí zamestnancovi náhrada preukázaných výdavkov za poistenie nevyhnutných liečebných nákladov v zahraničí, ak ho nepoistil priamo zamestnávateľ.