Kombinovaný balík PZP a havarijného poistenia: Výhody a nevýhody pre firmy aj jednotlivcov
Medzi motoristami aj firemnými manažérmi prevláda predstava, že spojiť zákonnú poistku a havarijné krytie do jednej zmluvy u jedného poskytovateľa automaticky zaručuje najvýhodnejšie podmienky na trhu. V praxi to však takto priamočiaro nefunguje. Keď sa podrobne pozrieme na kombinovaný balík PZP a havarijného poistenia a jeho výhody a nevýhody, zistíme, že marketingová zľava vo výške 10 až 25 % často nedokáže vymazať rozdiel, ktorý vznikne, ak si vyberiete najlacnejšie zákonné krytie v jednej inštitúcii a kvalitné kasko v druhej. Finanční analytici odhadujú, že skutočná čistá úspora pri spojení poistiek sa v realite pohybuje skôr v rozmedzí 5 až 10 %, pričom zmluvné koeficienty v poistných kmeňoch sa často pohybujú na úrovni 12,47 %.
Ak spravujete jedno firemné auto, živnostenskú dodávku alebo celú firemnú flotilu, rozhodnutie o spôsobe poistenia zásadne ovplyvní nielen vaše ročné cash flow, ale aj administratívnu záťaž a rýchlosť riešenia nepríjemností na cestách. Aby ste sa vedeli správne rozhodnúť, ako si vybrať poistenie auta pre vaše podnikanie, musíte poznať presný mechanizmus fungovania týchto produktov, ich právne pozadie a skryté riziká.
Podstata balíka PZP a havarijného poistenia: krytie a právny rámec
Kombinovaný balík predstavuje spojenie dvoch odlišných typov poistnej ochrany pod hlavičkou jedného finančného domu. Prvou zložkou je povinné zmluvné poistenie zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla. Toto poistenie striktne upravuje zákon č. 381/2001 Z. z. a vozidlo ho musí mať uzatvorené najneskôr v deň prvého uvedenia do premávky. Účelom PZP nie je chrániť vaše auto, ale uhradiť škody, ktoré prevádzkou vozidla spôsobíte iným účastníkom cestnej premávky. Zákon stanovuje minimálne limity poistného plnenia na 6 450 000 eur pri škodách na zdraví a usmrtení (bez ohľadu na počet zranených) a 1 300 000 eur pri vecnej škode a ušlom zisku.
Druhou zložkou je dobrovoľné havarijné poistenie, známe aj ako kasko. Na rozdiel od PZP sa neriadi osobitným zákonom o povinnom poistení, ale spadá pod všeobecné ustanovenia o poistnej zmluve podľa Občianskeho zákonníka č. 40/1964 Zb. Rozsah krytia, výluky aj pravidlá spoluúčasti si každá poisťovňa určuje vo svojich všeobecných poistných podmienkach. Kasko slúži na kompenzáciu škôd na vašom vlastnom vozidle – či už ide o haváriu, ktorú zavinil váš zamestnanec, vyčíňanie živlov, pád stromu, vandalizmus alebo odcudzenie celého auta. Limit poistného plnenia predstavuje všeobecná hodnota vozidla v okamihu vzniku škodovej udalosti, pokiaľ nemáte dojednané pripoistenie finančnej straty.
Rozdiel medzi jednou spoločnou zmluvou a krížovým predajom
Na slovenskom poistnom trhu sa pod označením balík predávajú dva koncepčne odlišné modely. Prvým je jediná poistná zmluva s jedným číslom zmluvy, spoločným poistným obdobím a jednou platbou. Druhým modelom sú dve právne samostatné zmluvy, kde je havarijné poistenie a PZP evidované zvlášť, avšak poisťovňa vám na kasko prizná zľavu za krížový predaj, pretože u nej máte evidované aj PZP.
Tento rozdiel je zásadný v momente, keď sa rozhodnete jednu zložku zrušiť. Ak máte dve zmluvy a po čase vypoviete havarijné poistenie, poisťovňa vám pri PZP spravidla zruší balíkovú zľavu a dopočíta poistné do základnej sadzby. Naopak, pri jednej zmluve býva čiastočná výpoveď administratívne náročnejšia a vyžaduje vyhotovenie dodatku alebo ukončenie celej zmluvy a jej nové prepoistenie.
| Výhody kombinovaného balíka | Nevýhody a riziká kombinovaného balíka |
|---|---|
| Jedno výročie zmluvy a jednotná správa poistného pre účtovníctvo. | Viazanosť oboch krytí na jedinú inštitúciu bez možnosti voľby špecialistu na trhu. |
| Jedno asistenčné telefónne číslo pri poruche, defekte aj havárii. | Zánik balíkovej zľavy pri predčasnom zrušení len jednej zložky krytia. |
| Balíková zľava na poistnom často vo výške 10 až 25 % z ceny kaska. | Súčet dvoch najlacnejších separátnych ponúk býva často nižší ako balík so zľavou. |
| Jednoduchšia likvidácia pri zložitej nehode so škodou na oboch autách. | Riziko prenosu škodovosti z kaska do prirážky za PZP pri obnove zmluvy. |
Pre firemného zákazníka prinášajú výhody a nevýhody kombinovaného balíka PZP a havarijného poistenia jasnú dilemu: uprednostniť absolútne minimálnu cenu za cenu zložitejšej administratívy, alebo zvoliť komfort jednej platby a jedného partnera?
Ako porovnávať ponuky balíkov s rôznym rozsahom krytia
Základnou chybou pri posudzovaní poistných ponúk je porovnávanie konečnej ceny na faktúre bez overenia toho, čo všetko krytie zahŕňa. Orientačná ročná cena kombinovaného balíka pre bežné referentské vozidlo sa pohybuje v rozmedzí 420 až 1 300 eur ročne. Samostatné povinné zmluvné poistenie pritom bežne stojí 120 až 190 eur ročne a samostatná cena havarijného poistenia predstavuje 350 až 1 200 eur ročne podľa výkonu motora, značky a hodnoty auta. Presná cenotvorba havarijného poistenia vychádza z rizikových faktorov, no pri balíku zohráva úlohu aj zákonná sadzba dane z poistenia vo výške 8 %, ktorá sa vzťahuje na neživotné poistenie vrátane havarijnej zložky.
Pri porovnávaní musíte rozlišovať medzi plnohodnotným kaskom a takzvaným čiastočným kaskom (alebo balíkom pripoistení k PZP). Niektoré inštitúcie lákajú podnikateľov na mimoriadne lacný kombinovaný produkt, ktorý však v havarijnej časti kryje iba živelné udalosti a stret so zverou. Chýba v ňom však krytie havárie spôsobenej vlastným vodičom a vandalizmus. Preveriť si musíte aj to, čo kryje poistenie pri strete so zverou, pretože samostatné pripoistenie k PZP máva limit plnenia obmedzený napríklad na 4 000 eur, kým plné kasko v balíku kryje škodu až do skutočnej trhovej hodnoty auta.
Vplyv spoluúčasti a limitov na konečnú cenu
Kým zákonné poistenie funguje zo zákona s nulovou účasťou poistníka na plnení poškodenému, v havarijnej časti zmluvy je štandardom spoluúčasť 5 % a minimálne 150 eur, prípadne fixná čiastka 100, 200 alebo 300 eur. Pri lacnejších balíkoch poisťovne často umelo znižujú predpísané poistné tým, že zvýšia spoluúčasť na 10 % a minimálne 330 eur. Pri menšej oprave nárazníka vo firemnom servise za 600 eur potom poisťovňa zaplatí len 270 eur a zvyšok hradí vaša firma.
| Parameter poistenia | Samostatné PZP | Samostatné havarijné poistenie | Kombinovaný balík (PZP + Kasko) |
|---|---|---|---|
| Krytie škôd iným účastníkom | Do limitov 6,45 mil. € / 1,3 mil. € | Nekryje vôbec | Do limitov 6,45 mil. € / 1,3 mil. € |
| Krytie vlastného auta pri vlastnej vine | Nekryje vôbec | Všeobecná hodnota vozidla | Všeobecná hodnota vozidla |
| Spoluúčasť pri škode | 0 eur (bez spoluúčasti) | Štandardne 5 % a min. 150 eur | 0 eur pri PZP / 5 % (min. 150 €) pri kasku |
| Zákonná daň z poistenia 8 % | Neuplatňuje sa (osobitný odvod) | Zahrnutá v cene poistného | Zahrnutá v havarijnej zložke balíka |
| Priemerná ročná cena | 120 až 190 eur | 350 až 1 200 eur | 420 až 1 300 eur (zľava 5 až 10 %) |
Ak kupujete pre firmu nový automobil na lízing alebo úver, nezabudnite overiť, či balík obsahuje aj spoluúčasť pri poistení finančnej straty v rámci dojednaného krytia GAP. Pri totálnej škode alebo krádeži vám totiž bežné kasko vyplatí iba trhovú cenu v čase nehody, ktorá po dvoch rokoch prevádzky klesne aj o tretinu. Ak podnikateľ zvažuje balíkovú zľavu na poistení auta, mal by do porovnania vždy zaradiť aj náklady na krytie GAP, pretože nie každá inštitúcia umožňuje toto pripoistenie priamo v balíku.
Vplyv poistnej udalosti z havarijnej zložky na bonus v PZP
Otázka, ktorá trápi každého správcu autoparku: ak vodič firemného auta nedobrzdí a spôsobí nehodu, pričom škodu na vlastnom aute nahlási z kaska, stúpne mu pri výročí aj cena zákonnej poistky? Odpoveď závisí od technického nastavenia systému bonus/malus v danej poisťovni a od toho, z ktorej zložky sa poistné plnenie čerpalo.
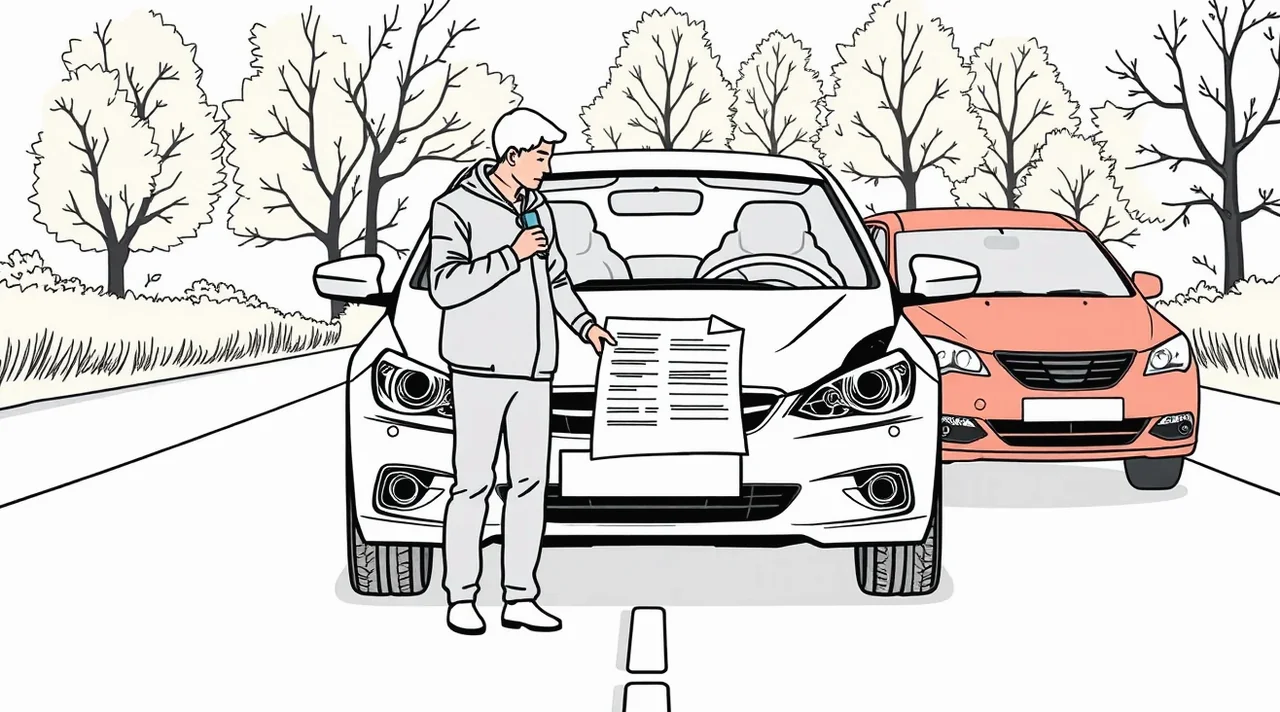
Keď váš zamestnanec zaviní dopravnú nehodu a poškodí iné vozidlo, vznikajú dve samostatné škodové udalosti. Škoda na cudzom aute sa likviduje z PZP zložky. V tomto prípade poisťovňa škodu nahlási do centrálneho registra Slovenskej kancelárie poisťovateľov (SKP), čo má priamy vplyv na škodový priebeh pri povinnom zmluvnom poistení. Vinník spravidla stráca časť bonusu alebo dostáva malus na nasledujúce poistné obdobie.
Likvidácia zavinenej nehody pri poškodení dvoch áut
Oprava vlastného vozidla sa následne uplatňuje z havarijnej zložky. Zavedenou praxou väčšiny poistných ústavov je, že škodovosť v kasku nepenalizuje sadzbu PZP, pokiaľ ide o samostatné zmluvy. Ak však máte kombinovaný balík PZP a havarijného poistenia: výhody a nevýhody sa prejavia naplno pri výročí zmluvy. Poisťovňa pri prehodnocovaní zmluvy na ďalší rok posudzuje celkovú ziskovosť klienta. Podľa § 8 ods. 1 zákona č. 381/2001 Z. z. je poisťovateľ povinný stanoviť poistné tak, aby bola zabezpečená splniteľnosť záväzkov. Ak na jednom aute vyplatila tisíce eur z kaska a ďalšie tisíce z PZP, pri obnove zmluvy môže pristúpiť k zrušeniu balíkovej zľavy alebo k plošnému navýšeniu základnej sadzby na obe zložky.
Pozor si treba dať aj na situácie, keď do vás na parkovisku narazí neznámy páchateľ. Nahlásenie takejto udalosti z vlastnej havarijnej zložky sa počíta ako poistná udalosť s výplatou plnenia, čo môže viesť k zníženiu priznaného bonusu na kasko na ďalší rok, aj keď ste nehodu nezavinili. Ak poznáte vinníka, vždy požadujte plnenie z jeho zákonnej poistky, kde sa vám nesiahne na bonus a neplatíte ani spoluúčasť.
Firemná flotila a kombinované poistenie vozidiel: výhody a riziká balíka
Pre malé a stredné firmy vlastniace od 3 do 20 vozidiel je správa poistných zmlúv časovo náročnou agendou. Práve v tomto segmente sa najčastejšie uvažuje o balíkoch. Spojenie administratívy do jedného dňa v roku, jedno kontaktné miesto pre nahlasovanie škôd a jednotná fakturácia poistného predstavujú hmatateľné prevádzkové úspory. V mnohých prípadoch je pre konateľa jednoduchšie venovať sa biznisu než stráviť týždeň porovnávaním trhu kvôli úspore 40 eur na jednom aute.
Pri zvažovaní riešenia pre viacero áut musíte venovať pozornosť balíkovej zľave verzus najnižšej cene PZP. Kým pri reprezentatívnych vozidlách manažmentu vo veku do 4 rokov je havarijná ochrana nutnosťou, pri starších úžitkových vozidlách na rozvoz tovaru môže byť plnohodnotné kasko neekonomické. Kombinovaný balík vám totiž zviaže ruky. Ak máte všetky autá v jednom balíku, zložitejšie sa oddeľujú staršie vozidlá, pri ktorých by stačilo iba zákonné poistenie.
Postup pri výbere a audite poistenia firemných áut
Ak chcete zistiť, či je pre vašu firmu výhodnejšie poistiť autá jednotlivo alebo v balíku, postupujte podľa tohto overeného návodu:
- Zmapujte vek a zostatkovú hodnotu vozového parku: Vozidlá staršie ako 10 rokov spravidla narážajú na vekový limit poisťovní pre vstup do kombinovaného produktu. Pre takéto autá zvoľte samostatné PZP.
- Urobte nezávislý prepočet samostatných krytí: Zistite, koľko by stálo najvýhodnejšie samostatné zákonné krytie cez porovnanie povinného zmluvného poistenia a k tomu doplňte samostatné ponuky havarijného poistenia pre kľúčové autá.
- Vyžiadajte si ponuku kombinovaného balíka: Nechajte si naceniť balík u jedného poskytovateľa a žiadajte vyčíslenie konkrétneho zmluvného koeficientu zľavy za prepojenie zmlúv.
- Skontrolujte výšku spoluúčasti a rozsah asistencie: Overte, či balíková zľava nie je vykúpená vysokou spoluúčasťou (napr. 10 % namiesto 5 %) a či asistenčné služby zahŕňajú náhradné vozidlo aspoň na 3 až 5 dní pri nehode aj poruche.
- Preverte lehoty na ukončenie zmluvy: Zistite, či sa poistná zmluva dá v prípade nespokojnosti vypovedať po jednotlivých zložkách. Pamätajte, že podľa Občianskeho zákonníka platí štandardná lehota 6 týždňov pred výročím zmluvy na doručenie písomnej výpovede.
V praxi sa pri väčšom počte áut často ukáže, že komplexná cena PZP a kaska v balíku je zaujímavá len do prvej série škodových udalostí. Akonáhle má firma v jednom roku tri kolízie, poisťovňa pri obnove zmluvy zvýši poistné pre celú flotilu. Pri rozdelených zmluvách by sa zdraženie dotklo len havarijnej časti.
Elektromobily a plug-in hybridy v kombinovanom poistení
Stále viac podnikateľov zaraďuje do svojich vozových parkov batériové vozidlá (BEV) a plug-in hybridy (PHEV). Pri týchto vozidlách dostávajú kombinovaného balíka PZP a havarijného poistenia a ich výhody a nevýhody úplne nový rozmer. Trakčná batéria tvorí často 30 až 50 % celkovej hodnoty nového elektromobilu a akékoľvek jej poškodenie pri nehode, náraze na obrubník či prejazde nerovnosti vedie k totálnej škode.
Pri kombinovanom balíku pre elektromobil musíte detailne skontrolovať poistné podmienky v havarijnej zložke. Nie každá inštitúcia má v základnom kasku zahrnuté špecifické riziká spojené s elektromobilitou:
- Poškodenie trakčného akumulátora: Krytie musí zahŕňať poškodenie spodného krytu batérie pri prejazde prekážky a skrat spôsobený hlodavcami v motorovom priestore.
- Krádež a poškodenie nabíjacieho kábla: Originálny nabíjací kábel a prenosná nabíjačka stoja 300 až 800 eur. V štandardnom kasku bývajú často považované za voľne položené veci vo vozidle a vzťahuje sa na ne výluka, ak nie sú výslovne pripoistené.
- Poškodenie domáceho alebo firemného wallboxu: Niektoré prémiové balíky kryjú aj poškodenie nabíjacej stanice vandalizmom alebo prepätím v sieti.
- Špeciálny odťah pri vybití a poruche: Elektromobil nie je možné ťahať na lane ako bežné auto so spaľovacím motorom. Vyžaduje plošinový odťahový špeciál, čo zvyšuje náklady na asistenciu.
Zákonné poistenie pre elektromobily vychádza z vysokého výkonu elektromotorov (v kW), preto býva základná sadzba PZP vyššia než pri bežných dieselových autách. Pri kúpe nového vozidla preto dôsledne zvážte havarijné poistenie a GAP pri novom aute. Akumulátor totiž v priebehu 3 rokov rýchlo stráca účtovnú aj trhovú hodnotu. Dojednanie balíka s krytím GAP vám zaručí, že pri totálnej škode dostanete sumu rovnajúcu sa pôvodnej kúpnej cene na faktúre.
Pri celkovom hodnotení parametrov nezabúdajte ani na rozsah krytia PZP. V kombinovanom produkte by zákonná zložka mala ponúkať vyššie limity než len zákonné minimum, ideálne 10 miliónov eur pri škodách na zdraví, čo je pri firemných vozidlách pohybujúcich sa po európskych diaľniciach rozumná investícia.
Často kladené otázky o kombinovanom poistení
Oplatí sa mi vziať PZP a havarijné poistenie na jednej zmluve alebo každé v inej poisťovni?
Záleží na cenovom rozdiele. Ak vám balík u jedného poskytovateľa prinesie reálnu úsporu vyššiu ako 10 % oproti súčtu dvoch najlacnejších nezávislých ponúk na trhu, oplatí sa zvoliť balík. Ak je rozdiel minimálny, je bezpečnejšie poistky oddeliť, čím získate flexibilitu pri výpovedi a vyhnete sa strate zľavy pri škode z kaska.
Akú zľavu reálne dostanem, keď si k PZP pridám aj havarijné poistenie?
Marketingové materiály uvádzajú zľavy 10 až 25 %, no reálna čistá úspora po započítaní dane z poistenia 8 % a základných sadzieb sa podľa finančných analýz pohybuje medzi 5 až 10 % z celkovej platby.
Môžem vypovedať iba havarijné poistenie a ponechať si PZP, ak sú v jednom balíku?
Závisí to od štruktúry zmluvy. Ak máte dve samostatné zmluvy so zľavou za krížový predaj, kasko môžete vypovedať štandardne 6 týždňov pred výročím, no poisťovňa vám pravdepodobne prepočíta PZP na plnú cenu bez zľavy. Pri jednej spoločnej zmluve musíte požiadať o zmenu zmluvy dodatkom alebo zmluvu vypovedať celú a uzavrieť nové PZP.
Keď nabúram vlastnou vinou a opravím auto z kaska, zdražie mi aj PZP na ďalší rok?
Poisťovňa nesmie priamo uplatniť malus na PZP za udalosť hlásenú čisto z havarijného poistenia. Ak ste však pri nehode poškodili aj cudzie auto, škoda z PZP vám zhorší škodový priebeh. Navyše pri kombinovanom balíku môže poisťovňa pri výročí znížiť celkovú klientsku zľavu z dôvodu vysokej škodovosti.
Kedy najneskôr musím poslať výpoveď kombinovanej zmluvy pred výročím?
Písomná výpoveď musí byť do poisťovne doručená najneskôr 6 týždňov pred uplynutím poistného obdobia (výročím zmluvy) v zmysle Občianskeho zákonníka. Odporúča sa posielať ju s predstihom aspoň 7 až 8 týždňov doporučenou poštou.
Prečo mi vyšla kombinovaná poistka drahšie ako najlacnejšie PZP a kasko z dvoch rôznych ponúk?
Poisťovňa, ktorá má najlepšie ceny na trhu v havarijnom poistení, býva často v zákonnom poistení nadpriemerne drahá (a naopak). Ani zľava 15 % na drahšom produkte nedokáže konkurovať nízkej základnej sadzbe špecializovanej konkurencie.
Môžem si do kombinovaného balíka poistiť aj auto staršie ako 10 rokov?
Väčšina poisťovní má pre vstup do plnohodnotného havarijného poistenia nastavený limit maximálne 10 rokov veku vozidla. Pri starších vozidlách je možné dojednať iba PZP s čiastkovými pripoisteniami (sklo, zver), nie však plnohodnotný havarijný balík.
Koľko budem doplácať zo svojho pri oprave v servise, ak mám spoluúčasť 5 % minimálne 150 eur?
Ak faktúra za opravu v servise predstavuje 1 000 eur, 5 % je 50 eur. Keďže je však stanovené minimum 150 eur, zaplatíte zo svojho 150 eur a poisťovňa uhradí 850 eur. Ak by škoda bola 4 000 eur, 5 % predstavuje 200 eur, čo prevyšuje minimum, takže zaplatíte 200 eur.
Výsledné zhodnotenie pri výhodách a nevýhodách kombinovaného balíka PZP a havarijného poistenia hovorí jasnou rečou: pre zaneprázdneného podnikateľa s novšími autami predstavuje balík vítané zjednodušenie administratívy a solídnu ochranu. Ak je však vašou prioritou striktná optimalizácia každého eura vo firemnom rozpočte, rozdelenie zmlúv medzi dvoch nezávislých poskytovateľov vám spravidla prinesie vyššiu finančnú úsporu aj väčšiu manévrovaciu slobodu pri výročných zmenách.