Prečo je PZP na N1 drahšie ako na M1 a ako kategórie vozidiel M, N a O určujú podmienky poistky
Pýtate sa, prečo vám poisťovňa za poistenie úžitkovej dodávky vyrubila o polovicu vyššiu sumu než za rodinné kombi s úplne rovnakým motorom aj výkonom? Tento rozdiel nie je náhodný ani neodráža svojvôľu poistného matematika. Práve oficiálne kategórie vozidiel M, N a O zapísané v osvedčení o evidencii určujú nielen technické parametre auta, ale aj mieru rizika, ktorú poisťovňa preberá. Kým osobný automobil slúži prevažne na súkromné účely, pri nákladných a prípojných vozidlách sa automaticky predpokladá podstatne vyšší kilometrový nájazd, vyššie zaťaženie na cestách a logicky aj vyššia pravdepodobnosť škodovej udalosti.
Mnoho motoristov zistí skutočný význam jedného písmena a číslice v technickom preukaze až vo chvíli, keď im príde predpis poistného, alebo ešte horšie, keď riešia poistné plnenie po dopravnej nehode. Či už prevádzkujete remeselnícku dodávku, ťaháte prívesný vozík na chalupu, alebo riadite firemný vozový park, správne zaradenie vozidla a porozumenie súvisiacim pravidlám vám môže ušetriť stovky eur. V tomto sprievodcovi sa pozrieme na najčastejšie omyly, legislatívne rozhrania a praktické dôsledky, ktoré so sebou jednotlivé kategórie prinášajú.
Rozhranie medzi kategóriami M1 a M2: Prečo záleží na každom sedadle?
Základné delenie kategórie M vychádza zo zákona č. 106/2018 Z. z. o prevádzke vozidiel v cestnej premávke a príslušných európskych predpisov. Táto kategória zahŕňa motorové vozidlá navrhnuté a konštruované predovšetkým na prepravu osôb a ich batožiny. Kľúčový zlom však nastáva pri kapacite a hmotnosti, kde sa bežné osobné automobily oddeľujú od autobusov a mikrobusov. Pre správne uzatvorené poistenie zodpovednosti za škodu spôsobenú prevádzkou vozidla je tento rozdiel zásadný, pretože poistné riziká pri hromadnej preprave osôb rastú exponenciálne.
Hranica medzi osobným autom a mikrobusom v praxi
Podkategória M1 zahŕňa vozidlá určené na prepravu osôb, ktoré majú najviac 8 miest na sedenie okrem miesta vodiča (teda maximálne 9 miest celkovo) a nemajú priestor na stojacich cestujúcich. Ide o klasické hatchbacky, sedany, kombi, MPV, ale aj veľké rodinné dodávky typu Volkswagen Transporter či Mercedes-Benz triedy V v príslušnej konfigurácii. V tejto kategórii sa orientačné ročné PZP pohybuje v rozmedzí 85 až 250 eur v závislosti od objemu a výkonu motora, veku držiteľa či škodového priebehu.
Akonáhle však vozidlo disponuje viac ako 8 miestami na sedenie okrem vodiča (teda 10 a viac miestami celkovo) a jeho najväčšia prípustná celková hmotnosť nepresahuje 5 000 kg, legislatíva ho klasifikuje ako kategóriu M2 (mikrobus). Vozidlá s viac ako 8 miestami a hmotnosťou nad 5 000 kg spadajú do kategórie M3 (veľké autobusy). Tento skok z M1 do M2 dramaticky mení nielen sadzby poistenia, ale aj požiadavky na vodičské oprávnenie, povinnú výbavu, pravidelnosť technických kontrol či inštaláciu tachografu.
Pokiaľ ide o bezpečnosť posádky pri viacmiestnych vozidlách, zákonné limity krytia na zdravie sú síce štedré, no mnohí prevádzkovatelia volia aj dodatočné poistenie sedadiel v aute, ktoré chráni prepravované osoby pri trvalých následkoch úrazu bez ohľadu na zavinenie.
Najčastejšie chyby pri deväťmiestnych dodávkach
V praxi motoristi často chybujú pri interpretácii formulácie „osem miest okrem vodiča“. Predpokladajú, že 9-miestna dodávka už patrí medzi autobusy. Nie je to pravda – vodič plus 8 pasažierov tvorí presne 9 miest, čo predstavuje hornú hranicu kategórie M1. K omylom dochádza najmä pri dovoze ojazdených vozidiel zo zahraničia. Ak bol automobil v cudzine registrovaný ako 10-miestny (M2) a nový majiteľ z neho vymontuje jeden rad sedadiel bez úradného zápisu v dokladoch, vozidlo z právneho hľadiska zostáva v kategórii M2.
Ak na takomto aute spôsobíte nehodu a poisťovňa zistí nesúlad medzi realitou, poistnou zmluvou a osvedčením o evidencii, vystavujete sa riziku, že poisťovňa uplatní regresný nárok až do 100 % vyplateného plnenia. Ďalším omylom je domnienka, že terénne verzie tvoria samostatnú skupinu. Ak má vozidlo pohon všetkých kolies a zvýšenú prejazdnosť, získa len prívlastok G (napríklad M1G). Tento prívlastok potvrdzuje terénne vlastnosti, no nemení základné pravidlá poistného krytia danej kategórie.
Vplyv celkovej hmotnosti a počtu náprav na poistné pri kategóriách N a O
Kým pri osobných automobiloch poisťovne hľadia najmä na zdvihový objem, výkon motora a vek vodiča, pri nákladných a prípojných vozidlách vstupujú do hry úplne iné parametre. Keď analyzujeme kategórie vozidiel M, N a O z pohľadu cenotvorby, najväčšia prípustná celková hmotnosť a počet náprav predstavujú primárne ukazovatele deštrukčného potenciálu vozidla v cestnej premávke.
Prečo je úžitková kategória N1 o toľko drahšia ako M1
Kategória N1 zahŕňa motorové vozidlá navrhnuté na prepravu tovaru s najväčšou prípustnou celkovou hmotnosťou do 3 500 kg. Na trhu nájdete desiatky modelov, ktoré zdieľajú identickú karosériu aj motorizáciu s osobnými verziami M1 – od malých mestských dodávok až po veľké skriňové vozidlá. Napriek tomu sa orientačné ročné PZP pre N1 pohybuje na úrovni 140 až 380 eur, čo je v priemere o 30 až 60 % viac než pri technicky príbuznom vozidle kategórie M1.
Dôvody tohto cenového rozdielu sú čisto štatistické a poistno-matematické:
- Vysoký ročný nájazd: Úžitkové vozidlá N1 bežne najazdia 40 000 až 80 000 kilometrov ročne, čo násobne zvyšuje pravdepodobnosť kolízie v porovnaní s bežným osobným autom.
- Časový tlak a vyťaženie: Kuriérske a zásobovacie autá sa pohybujú v hustej mestskej premávke pod neustálym časovým stresom, čo generuje frekventované drobné aj stredné škody.
- Prevádzková hmotnosť: Plne naložená dodávka s hmotnosťou 3,5 tony má výrazne dlhšiu brzdnú dráhu a pri náraze spôsobuje podstatne masívnejšie poškodenie cudzích vozidiel či infraštruktúry.
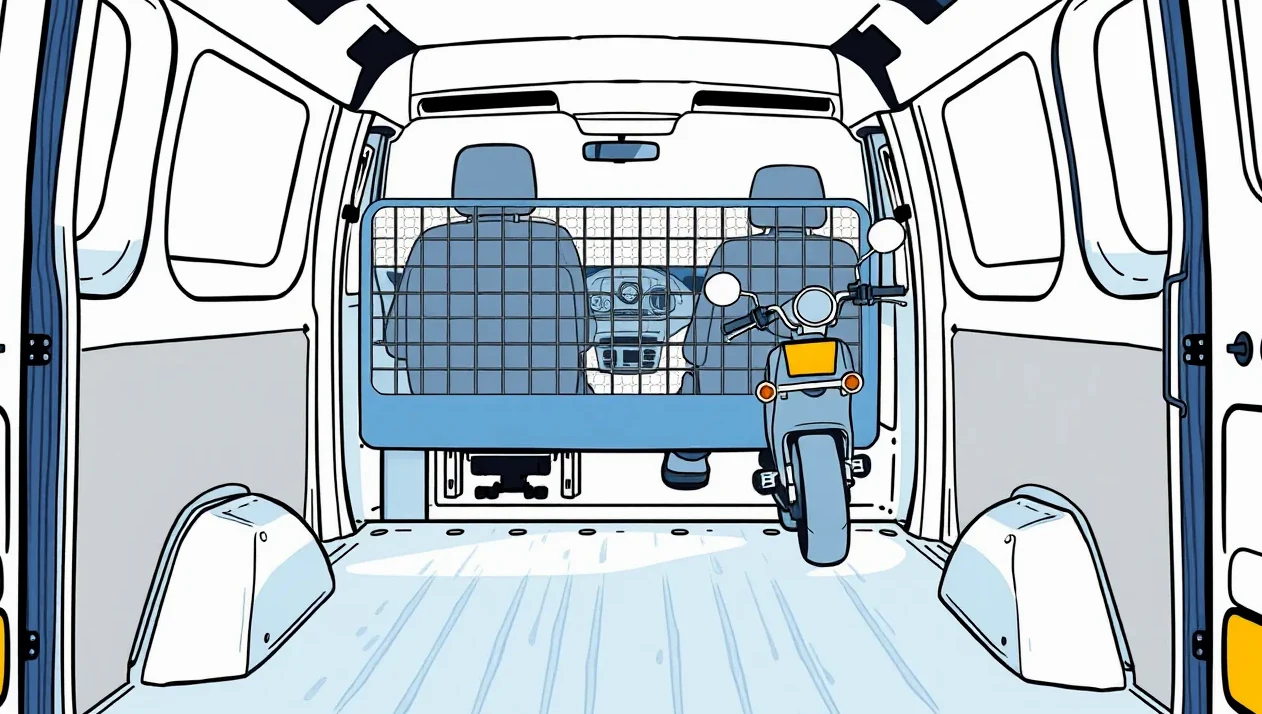
Historickým pozostatkom na slovenskom trhu sú osobné autá prestavané na kategóriu N1 kvôli niekdajšiemu odpočtu DPH, ktoré boli vybavené pevnou deliacou mriežkou. Ak majiteľ takúto mriežku svojvoľne vymontuje bez úradného zápisu, vozidlo nespĺňa technické podmienky prevádzky. V prípade nehody môže poisťovateľ skúmať príčinnú súvislosť medzi neschválenou úpravou a vznikom škody, čo môže viesť k nepríjemným komplikáciám pri poistnom plnení. Pri kúpe firemného automobilu preto podnikatelia často volia poistenie firemného auta živnostníka, ktoré zohľadňuje špecifiká komerčného využitia.
Nákladné vozidlá N2, N3 a prípojné vozidlá O1 až O4
Pri ťažších nákladných automobiloch sa rozdiely ešte prehlbujú. Kategória N2 pokrýva vozidlá s celkovou hmotnosťou od 3 500 kg do 12 000 kg, kým kategória N3 zahŕňa ťažké nákladné autá a ťahače s hmotnosťou nad 12 000 kg. Tu už orientačné ročné poistné dosahuje 600 až viac ako 2 500 eur. Pri týchto kategóriách zohráva kľúčovú úlohu počet náprav – čím viac náprav vozidlo má, tým vyššia je jeho celková nosnosť a tým prísnejšie sú sadzby poistného aj dane z motorových vozidiel.
Samostatnou kapitolou sú prípojné vozidlá kategórie O. Zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení výslovne považuje prípojné vozidlo za motorové vozidlo na účely poistenia. Z toho vyplýva zásadné pravidlo: každý evidovaný príves aj náves musí mať vlastnú poistnú zmluvu PZP.
- Kategória O1: Ľahké prívesy s celkovou hmotnosťou do 750 kg (nebrzdené). Ročné PZP je symbolické, približne 10 až 40 eur.
- Kategória O2: Prívesy s celkovou hmotnosťou nad 750 kg do 3 500 kg (brzdené prívesy, prepravníky áut, koní či lodí). Poistné sa pohybuje na podobnej úrovni 10 až 40 eur, no riziko škody pri odpojení je podstatne vyššie.
- Kategórie O3 a O4: Ťažké prívesy a návesy s celkovou hmotnosťou nad 3 500 kg, pričom kategória O4 presahuje 10 ton. Ročné poistné tu predstavuje 120 až 500 eur.
Ak celková hmotnosť jazdnej súpravy presiahne stanovené limity, vodič musí riešiť nielen mýto, diaľničnú známku a povinné zmluvné poistenie, ale aj dodržiavanie hmotnostných noriem na nápravu. Preťaženie súpravy je závažným porušením predpisov, ktoré v prípade nehody zakladá právo poisťovne na regres.
Nasledujúca tabuľka zhŕňa, ako sa jednotlivé kategórie vozidiel M, N a O líšia v technických parametroch, orientačných cenách poistenia a spôsobe výpočtu dane z motorových vozidiel podľa zákona č. 361/2014 Z. z.:
| Kategória vozidla | Definícia a hmotnostný limit | Orientačné ročné PZP | Základ dane z motorových vozidiel |
|---|---|---|---|
| M1 | Preprava osôb, najviac 8 miest + vodič | 85 – 250 € | Zdvihový objem motora v cm³ (pri elektro kW) |
| M2 | Preprava osôb, viac ako 8 miest + vodič, do 5 000 kg | 250 – 700 € | Hmotnosť v tonách a počet náprav |
| N1 | Preprava tovaru, celková hmotnosť do 3 500 kg | 140 – 380 € | Hmotnosť v tonách a počet náprav |
| N2, N3 | Nákladné autá nad 3,5 t (N2 do 12 t, N3 nad 12 t) | 600 – 2 500+ € | Hmotnosť v tonách a počet náprav |
| O1, O2 | Prívesy do 750 kg (O1) a od 750 kg do 3 500 kg (O2) | 10 – 40 € | Samostatná položka v sadzbe dane |
| O3, O4 | Ťažké prívesy a návesy nad 3 500 kg (O4 nad 10 t) | 120 – 500 € | Hmotnosť v tonách a počet náprav |
Pri dojednávaní zmluvy je preto nevyhnutné uvádzať presné údaje z technického preukazu, pretože finálna cena poistenia auta vždy vychádza z precíznej segmentácie rizika a nesprávne zvolená kategória môže spôsobiť neplatnosť poistnej zmluvy.
Škoda na prepravovanom náklade: Kde končí PZP a kedy nastupuje poistenie CMR?
Jeden z najrozšírenejších mýtov medzi majiteľmi dodávok a nákladných áut znie: „Mám uzatvorené zákonné poistenie s vysokým limitom, takže ak sa pri nehode poškodí prevážaný tovar, poisťovňa to zaplatí.“ Realita je presne opačná. Zákon č. 381/2001 Z. z. obsahuje taxatívny zoznam výluk a škoda na náklade patrí medzi tie najdôležitejšie.
Zákonné poistenie kryje škody, ktoré prevádzkou vášho vozidla spôsobíte iným subjektom – na zdraví, živote, poškodením cudzích vecí, ušlom zisku či nákladoch právneho zastúpenia. Minimálny limit poistného plnenia predstavuje 6 450 000 eur za škodu na zdraví a usmrtení (bez ohľadu na počet zranených) a 1 300 000 eur za vecné škody a ušlý zisk na jednu škodovú udalosť. Zo zákona je však výslovne vylúčená škoda na veciach, ktoré boli prepravované vozidlom, ktorého prevádzkou bola škoda spôsobená.
Ak teda prevážate tovar vlastný, tovar zákazníka alebo materiál na stavbu a spôsobíte dopravnú nehodu, z vášho PZP sa opraví poškodené cudzie auto aj zničené zvodidlá, ale náklad v hodnote desiatok tisíc eur vám poisťovňa nepreplatí. Práve preto existuje poistenie zodpovednosti dopravcu (často označované podľa medzinárodného dohovoru ako poistenie CMR), ktoré kryje zodpovednosť za škody na zásielke vzniknuté počas prepravy na základe prepravnej zmluvy. Ak ide o vlastný tovar či náradie remeselníka, riešením je špecializované poistenie prepravy nákladu alebo havarijná poistka so špecifickým pripoistením batožiny.
Modelový príklad zo života: Zrážka dodávky N1 s nákladom spotrebnej elektroniky
Pán Michal podniká ako živnostník v oblasti elektroinštalácií a drobnej autodopravy. Vlastní úžitkovú dodávku kategórie N1 s celkovou hmotnosťou 3 500 kg. V decembri viezol pre zmluvného partnera paletu televízorov a priemyselných monitorov v celkovej fakturovanej hodnote 18 500 eur. Na zľadovatenom úseku cesty neprispôsobil rýchlosť jazdy stavu vozovky, dostal šmyk, narazil do pred ním brzdiaceho osobného automobilu Škoda Octavia (kategória M1) a následne skončil v oceľových zvodidlách.
Následky nehody boli rozsiahle:
- Škoda na cudzom vozidle (M1): Zadná časť Octavie bola zdemolovaná so škodou vyčíslenou na 7 200 eur. Túto sumu v plnom rozsahu uhradila poisťovňa z Michalovho PZP.
- Škoda na cestnej infraštruktúre: Národná diaľničná spoločnosť vyčíslila opravu zvodidiel na 1 650 eur. Aj táto položka bola krytá z PZP vinníka.
- Zranenie spolujazdca v cudzom aute: Ľahký otras mozgu a liečenie si vyžiadali odškodné a náklady zdravotnej poisťovne vo výške 2 100 eur, ktoré taktiež uhradilo PZP.
- Škoda na vlastnej dodávke N1: Oprava prednej časti dodávky vyšla na 6 000 eur. Keďže Michal nemal dojednané kasko, musel ju financovať z vlastného vrecka. Ak by mal havarijnú poistku, mohol by využiť aj náhradné vozidlo z havarijného poistenia.
- Škoda na prepravovanom tovare: Náraz zničil elektroniku za 14 000 eur. Majiteľ tovaru požadoval okamžitú náhradu škody. Michal sa spoliehal na PZP, no likvidátor poisťovne nárok okamžite zamietol s odkazom na zákonnú výluku prepravovaného nákladu.
Keďže Michal nemal uzatvorené poistenie zodpovednosti dopravcu CMR a na prepravu tovaru nemal ani pripoistenie v rámci havarijného poistenia, škodu 14 000 eur musel obchodnému partnerovi zaplatiť z vlastných úspor. Tento modelový príklad jasne demonštruje, že pri komerčnej prevádzke kategórií N samotné zákonné poistenie nestačí a komplexná ochrana si vyžaduje poznať presné krytie a výluky havarijného poistenia aj prepravných rizík.
Flotilové poistenie jazdných súprav vo firme: Kategórie vozidiel N a O
V podnikateľskej sfére sa len zriedka stretávame s izolovaným využívaním jedného typu vozidla. Firmy bežne kombinujú osobné automobily manažmentu (M1), servisné dodávky (N1), nákladné vozidlá (N2, N3) a rôzne druhy prípojných vozidiel od malých vozíkov (O1, O2) až po ťažké návesy (O4). Spoločnosti, ktoré spravujú kategórie vozidiel M, N a O vo väčšom počte, zvyčajne využívajú flotilové poistenie, ktoré prináša výhodnejšie sadzby a jednoduchšiu administratívu na jednej zmluve.
Zodpovednosť ťahača a návesu pri nehode súpravy
Pri jazdných súpravách zložených z motorového vozidla (ťažného) a prípojného vozidla vzniká v praxi množstvo sporných situácií pri likvidácii poistných udalostí. Základné pravidlo slovenskej legislatívy hovorí, že pokiaľ sú vozidlá spojené do súpravy a v pohybe, škoda spôsobená prevádzkou súpravy sa primárne hradí z PZP ťažného motorového vozidla. To platí aj v situácii, keď náraz do iného auta fyzicky spôsobil samotný príves alebo náves (napríklad pri nedotočení zákruty alebo zalomení súpravy).
Existujú však zásadné výnimky, kedy škodu hradí povinné zmluvné poistenie návesu či prívesu kategórie O:
- Škoda spôsobená odpojeným prívesom: Ak sa nesprávne zaistený príves počas jazdy samovoľne odpojí a narazí do protiidúceho vozidla, škoda sa likviduje z PZP prípojného vozidla.
- Pohyb odstaveného prívesu: Ak zaparkujete prívesný vozík na svahu, nezabezpečíte ho klinmi ani brzdou a on sa samovoľne pohne a poškodí cudzie zaparkované autá, škoda ide na vrub poistenia tohto prívesu.
- Manipulácia bez ťažného vozidla: Ak pracovníci ručne tlačia alebo presúvajú príves v areáli a spôsobia škodu na majetku tretej osoby.
Zákerným problémom v praxi býva vzájomné poškodenie medzi ťahačom a návesom v rámci jednej súpravy. Ak vodič pri cúvaní zalomí súpravu tak nešťastne, že náves preliači kabínu ťahača, PZP toto poškodenie nepreplatí. Zákon vylučuje náhradu škody medzi vozidlami tvoriacimi jednu jazdnú súpravu. Podnikateľ musí mať dojednané kasko a pri nových vozidlách na lízing sa oplatí zvážiť aj GAP poistenie pre firmy, ktoré ochráni pred poklesom trhovej hodnoty pri vážnom poškodení. Pri nákupoch a obnove flotily je rozumné vykonať dôkladnú revíziu PZP a havarijného poistenia, aby zmluvy reflektovali reálny vek a opotrebenie súprav.
Ako správne ukončiť PZP pri predaji či vyradení prívesu kategórie O z evidencie?
Jednou z najčastejších chýb bežných motoristov aj menších firiem je zanedbanie poistenia pri prívesných vozíkoch kategórie O1 a O2. Keďže príves nemá motor, stojí zaparkovaný na dvore a využíva sa trikrát do roka, majitelia nadobudnú klamlivý pocit, že poistku platiť netreba. Zákon však nepozná pojem „príves, na ktorom sa nejazdí“. Kým má vozidlo pridelené tabuľky s evidenčným číslom a je zapísané v evidencii, poistná povinnosť trvá nepretržite.
Ak okresný úrad zistí, že vozidlo kategórie M, N alebo O nemá uzatvorené PZP, uloží držiteľovi pokutu od 50 eur do 5 000 eur. Ponechanie nepoisteného vozíka za 500 eur v garáži sa tak môže predražiť o tisíce eur. Od 1. októbra 2026 navyše začína platiť nová úprava (LEX PZP), ktorá zavedie paušálne pokuty ukladané automatizovane na základe objektívnej zodpovednosti: 120 eur pre vozidlá do 750 kg, 300 eur od 750 kg do 3,5 t, 600 eur od 3,5 t do 12 t a 900 eur nad 12 t.
Postup krok za krokom pri odhlásení a zrušení poistky
Legislatíva upravujúca kategórie vozidiel M, N a O vyžaduje pri zániku poistného záujmu presný administratívny postup. Poistenie nezaniká automaticky tým, že vozidlo predáte, darujete alebo odtiahnete na vrakovisko. Poisťovňa vyžaduje hodnoverný doklad o zmene právneho stavu. Ak potrebujete krytie len na prevoz neregistrovaného vozidla, môže poslúžiť poistka na auto na pár dní, no pri bežných prívesoch musíte postupovať nasledovne:
- Zmena v evidencii vozidiel: Pri predaji vykonajte prepis na nového držiteľa na dopravnom inšpektoráte (alebo elektronicky cez portál slovensko.sk). Pri likvidácii odovzdajte príves autorizovanému spracovateľovi, ktorý vydá potvrdenie o vyradení z evidencie. Pri dočasnom odhlásení požiadajte dopravný inšpektorát o dočasné vyradenie na určenú dobu a odovzdajte tabuľky s evidenčným číslom.
- Získanie dokladu o zmene: Zaobstarajte si kópiu technického preukazu s vyznačeným novým majiteľom, potvrdenie o trvalom vyradení alebo rozhodnutie okresného úradu o dočasnom vyradení vozidla z cestnej premávky.
- Písomné oznámenie poisťovni: Vypracujte žiadosť o zánik poistnej zmluvy z dôvodu zmeny držiteľa, trvalého vyradenia alebo dočasného odhlásenia. Uveďte číslo poistnej zmluvy, identifikačné údaje vozidla a priložte kópiu úradného dokladu.
- Vrátenie zelenej karty a vyúčtovanie poistného: Po zániku zmluvy vám poisťovňa vráti pomernú časť nespotrebovaného poistného za obdobie od oficiálneho zániku do konca predplateného poistného obdobia. Poisťovňa má povinnosť vydať vám aj potvrdenie o škodovom priebehu, ktoré dokladuje váš bonus za bezškodový priebeh.
Pokiaľ plánujete iba štandardnú zmenu poisťovne kvôli nevýhodnej cene pri výročí zmluvy, pamätajte na zákonnú lehotu podľa Občianskeho zákonníka: písomná výpoveď PZP a zmena poisťovne musí byť poisťovateľovi doručená najmenej 6 týždňov pred uplynutím poistného obdobia. Ak túto lehotu premeškáte čo i len o jeden deň, zmluva automaticky pokračuje na ďalší rok. Nezabudnite tiež, že pri akejkoľvek škodovej udalosti na území SR musíte škodu nahlásiť poisťovni do 15 dní od vzniku (pri škode v cudzine je lehota 30 dní), inak riskujete krátenie plnenia alebo regres.
Kontrolný zoznam pred predajom alebo vyradením vozidla
Tento praktický kontrolný zoznam vám pomôže vyhnúť sa zbytočným pokutám a sporom, keď spravujete kategórie vozidiel M, N a O a pripravujete prevod, predaj či odstavenie techniky:
- Skontrolovali ste zhodu údajov v technickom preukaze s reálnym stavom (počet sedadiel pri M1/M2, deliaca stena pri N1, povolená hmotnosť prívesu O1/O2)?
- Máte pripravenú platnú kúpno-predajnú zmluvu s presnou identifikáciou kupujúceho, dátumom a časom odovzdania vozidla?
- Upozornili ste kupujúceho, že vaše PZP zaniká dňom zápisu zmeny držiteľa a nový majiteľ musí mať uzatvorené vlastné poistenie pred jazdou? Tieto prvé kroky s poistkou po kúpe chránia obe zmluvné strany.
- Máte v rukách úradný doklad o vyradení z evidencie alebo fotokópiu technického preukazu s novým zápisom?
- Odoslali ste žiadosť o ukončenie zmluvy poisťovni bezodkladne, aby ste zbytočne neplatili poistné za obdobie, kedy vozidlo nevlastníte?
- Uviedli ste poisťovni správne číslo bankového účtu (IBAN) pre vrátenie nespotrebovaného poistného?
- Založili ste si potvrdenie o zániku poistenia a doklad o bezškodovom priebehu pre uplatnenie bonusu na ďalšie vozidlo?
Často kladené otázky o kategóriách vozidiel M, N a O
Musí mať malý prívesný vozík kategórie O1 vlastné PZP, keď nemá motor?
Áno, musí. Zákon č. 381/2001 Z. z. považuje za motorové vozidlo na účely poistenia aj každé prípojné vozidlo kategórií O1 až O4, ktoré má pridelené evidenčné číslo. Aj nebrzdený vozík do 750 kg musí mať uzatvorenú vlastnú poistnú zmluvu, inak vám hrozí pokuta od okresného úradu od 50 do 5 000 eur.
Z ktorej poistky sa platí škoda, ak pri cúvaní s prívesom narazím do cudzieho auta?
Ak je príves pripojený k ťažnému vozidlu a jazdná súprava je v pohybe, škoda spôsobená tretej osobe sa vždy hradí z povinného zmluvného poistenia ťažného motorového vozidla. Poistka prívesu by sa uplatnila iba vtedy, ak by k škode došlo po jeho samovoľnom odpojení alebo pri manipulácii s odstaveným prívesom.
Prečo je PZP na dodávku N1 drahšie ako na rovnaké kombi M1 s rovnakým motorom?
Dôvodom je štatistické riziko. Vozidlá kategórie N1 sú určené na podnikanie a prepravu tovaru, dosahujú podstatne vyšší ročný kilometrový nájazd, jazdia v časovom strese a pohybujú sa v hustej premávke s plným nákladom. Poisťovne evidujú pri kategórii N1 výrazne vyššiu škodovú frekvenciu, preto je ich poistné priemerne o 30 až 60 % drahšie než pri osobných vozidlách kategórie M1.
Kúpil som 9-miestne vozidlo. Ide o osobné auto M1 alebo už o mikrobus M2?
Rozhodujúci je zápis v osvedčení o evidencii. Kategória M1 zahŕňa vozidlá s najviac 8 miestami na sedenie okrem miesta vodiča. Deväťmiestne vozidlo (1 vodič + 8 cestujúcich) je teda stále kategória M1. Ak by však malo vozidlo 9 miest pre cestujúcich plus vodiča (spolu 10 miest), ide už o kategóriu M2 s úplne inými sadzbami poistného a prísnejšími technickými pravidlami.
Čo sa stane, ak vyberiem deliacu mriežku z auta evidovaného ako N1?
Vozidlo kategórie N1, ktoré bolo typovo schválené s pevnou deliacou mriežkou, je bez nej technicky nespôsobilé na prevádzku v cestnej premávke. Ak spôsobíte nehodu a vybratie mriežky malo vplyv na vznik alebo rozsah škody (napríklad posun nákladu a zranenie posádky), poisťovňa môže vyplatené poistné plnenie vymáhať späť od vás formou regresu. Zmenu kategórie z N1 na M1 je nutné riešiť oficiálnym úradným zápisom na okresnom úrade dopravy.