Kolízia pri predchádzaní a PZP: Kto platí škodu a ako sa brániť
Zaradenie štvorky, smerovka vľavo a vybočenie do protismeru za pomalým nákladným autom. V zlomku sekundy sa však pred vami vynorí odbočujúce auto alebo predchádzaný vodič nečakane pridá plyn. Nehoda pri predchádzaní patrí na slovenských cestách k najvážnejším kolíziám a okrem ťažkých škôd na technike so sebou prináša aj tvrdý boj o uznanie viny v likvidačnom konaní.
Pre mladého vodiča, ktorý počíta každé euro na servis aj poistenie, môže takýto incident znamenať obrovskú finančnú ranu. Zákonné poistenie totiž kryje výlučne škodu, ktorú spôsobíte iným účastníkom premávky, pričom poškodenie vlastného vozidla vinníka je zo zákona vylúčené. Ak sa spor uzavrie s verdiktom o vašej plnej alebo čiastočnej vine, oprava vášho auta zostane na vašich pleciach a cena budúcej poistky dramaticky stúpne.
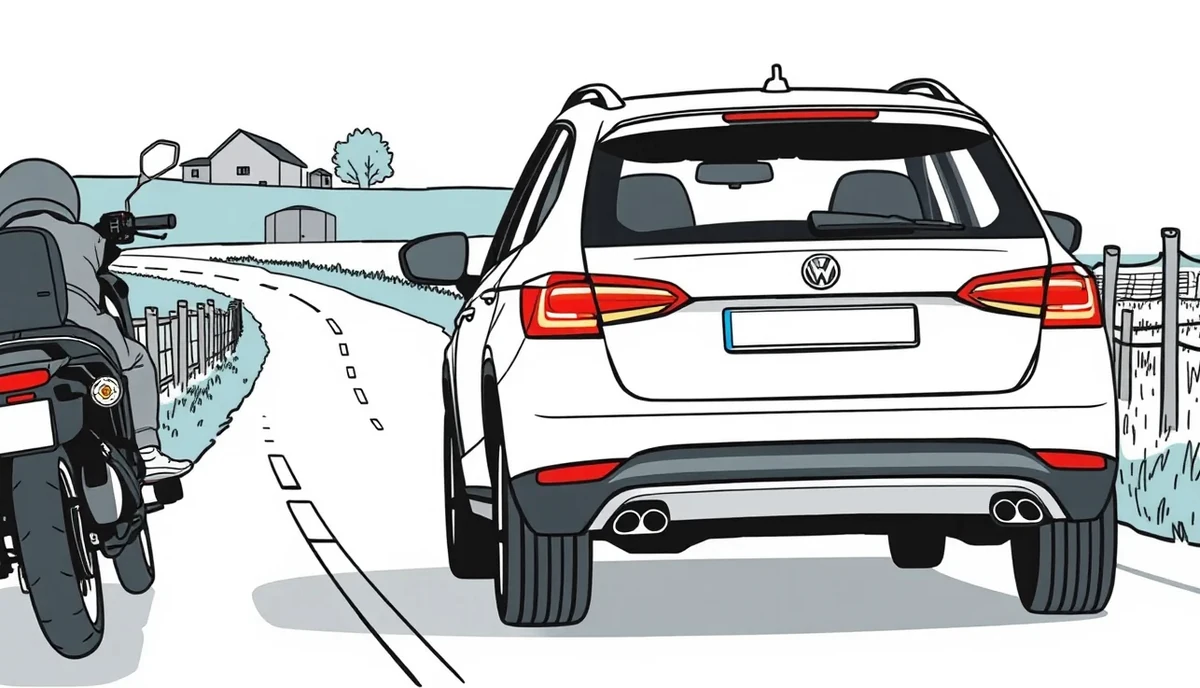
Odbočovanie vľavo verzus predchádzanie: Prečo poisťovne siahajú po vine 50:50?
Typickým scenárom na cestách mimo obce je zrážka vozidla, ktoré predchádza kolónu, s prvým automobilom v rade, ktorého vodič začal odbočovať vľavo na poľnú cestu či k čerpacej stanici. Na jednej strane stojí § 15 ods. 5 písm. d) zákona č. 8/2009 Z. z. o cestnej premávke, podľa ktorého vodič nesmie začať predchádzať, ak vodič pred ním idúceho vozidla dáva znamenie o zmene smeru jazdy vľavo. Na druhej strane má odbočujúci vodič povinnosť dbať na zvýšenú opatrnosť a presvedčiť sa v spätnom zrkadle, či ho už iné vozidlo nepredchádza.
Likvidátori poisťovní majú pri takýchto stretoch tendenciu vec uzavrieť podľa § 441 Občianskeho zákonníka ako obojstranné zavinenie s krátením poistného plnenia na polovicu. Pre poškodeného to znamená, že z cudzieho PZP dostane iba 50 % zo skutočnej škody a zvyšných päťdesiat percent si musí zaplatiť sám. Ak nemáte uzavreté havarijné poistenie, oprava z vlastného vrecka vám zásadne nabúra rozpočet.
Ako sa brániť proti automatickému kráteniu poistného plnenia
Verdiktu o spoločnom zavinení sa dá úspešne vyhnúť, ak včas zaistíte kľúčové dôkazy. Rozhodujúci je časový sled úkonov: predchádzajúci vodič nenesie vinu, ak vybočil do protismerného pruhu skôr, než odbočujúci vodič aktivoval smerové svetlo. Likvidátorovi musíte jasne dokázať polohu vozidiel a časový sled udalostí. Podobne komplikované dokazovanie sprevádza aj situácie na kruhových objazdoch, kde sa často rieši vina pri nehode na kruháči pri neskorom blikaní alebo náhlej zmene jazdného pruhu.
Aby ste predišli neoprávnenému polovičnému kráteniu, pri dokumentácii nehody zamerajte pozornosť na tieto faktory:
- Presná dĺžka brzdnej stopy: Odhaľuje, v ktorej fáze predchádzania ste zareagovali na odbočovacie manévre vozidla pred vami.
- Miesto prvého kontaktu karosérií: Náraz do predného blatníka svedčí o tom, že odbočujúci vošiel do jazdnej dráhy autu, ktoré už bolo na jeho úrovni.
- Koncové postavenie vozidiel voči osi vozovky: Dokumentuje, či k zrážke došlo v protismernom pruhu alebo na deliacej čiare.
- Svedecké výpovede nezainteresovaných vodičov: Zápis od svedkov potvrdzujúci, kedy presne začala blikať smerovka odbočujúceho auta.
Vytlačenie z cesty po zrýchlení predchádzaného vozidla
Zákon o cestnej premávke v § 15 ods. 4 výslovne zakazuje vodičovi predchádzaného vozidla zvyšovať rýchlosť jazdy ani inak brániť v dokončení manévru. Napriek tomu sa mladí šoféri v praxi často stretávajú s aroganciou, kedy pomalšie auto začne pri predbiehaní akcelerovať, čím znemožní bezpečné zaradenie pred prichádzajúcim protiidúcim autom. Vodič v protismere je nútený prudko brzdiť, uhnúť na krajnicu alebo skončí v priekope.
Pokiaľ dôjde k vytlačeniu bez fyzického kontaktu karosérií, poisťovne zvyknú plnenie odmietať s tvrdením, že išlo o chybu vodiča, ktorý nezvládol riadenie. Priame obmedzenie či ohrozenie je však priestupkom s blokovou pokutou do výšky 150 EUR, a ak viedlo k havárii, postupuje sa na objasňovanie správnemu orgánu. Keď si mladý človek zariaďuje poistenie pre mladého vodiča, práve riziko kolízie mimo vozovky býva hlavným dôvodom, prečo sa oplatí uvažovať aj o havarijnom krytí staršieho vozidla.
Palubná kamera ako dôkaz pri spornom predchádzaní
Videozáznam z kamery umiestnenej na čelnom skle je dnes najsilnejšou zbraňou proti nespravodlivému obvineniu zo zavinenia. Likvidátori poisťovní na Slovensku palubné kamery akceptujú ako relevantný dôkazový materiál, pokiaľ je záznam plynulý, čitateľný a nie je prerušený v kľúčovom okamihu stretu. Dokáže jednoznačne vyvrátiť tvrdenia protistrany o neprimeranej rýchlosti či neblikaní.
| Druh dôkazu | Čo dokáže preukázať | Riziko spochybnenia poisťovňou | Dopad na určenie miery viny |
|---|---|---|---|
| Záznam z palubnej kamery | Okamih zapnutia smerovky, rýchlosť, odstup | Nízke (ak je záznam celistvý) | Rozhodujúci pre 100 % plnenie |
| Správa o nehode bez nákresu | Iba totožnosť účastníkov a ich PZP | Veľmi vysoké | Často vedie k deleniu viny 50:50 |
| Výpoveď spolujazdca | Priebeh deja z pohľadu posádky | Stredné až vysoké (blízka osoba) | Podporný dôkaz bez garancie |
| Správa polície o nehode | Priestupkové zavinenie, poloha stôp | Minimálne | Poisťovňa z nej primárne vychádza |
Správne fungujúca technika vás dokáže ochrániť pred stratou tisícov eur. Pri jej inštalácii však dbajte na to, aby kamera nebránila vo výhľade z miesta vodiča. Naopak, manipulácia s mobilom či jeho nastavovanie počas jazdy môže obrátiť dôkazné bremeno proti vám, pretože pokuta za telefonovanie za volantom a nepozornosť bývajú políciou vyhodnotené ako priamy príspevok k vzniku kolízie.
Čo si musíte pripraviť a doložiť poisťovni pri likvidácii škody
Ak sa stane nehoda pri predchádzaní, úspešné poistné plnenie závisí od precízneho doloženia všetkých materiálov v zákonných lehotách. Akékoľvek zaváhanie dáva likvidátorovi priestor na pozastavenie výplaty.
- Kompletne vyplnená a oboma vodičmi podpísaná Správa o nehode: Vrátane zakreslenia polohy vozidiel pri začiatku a na konci manévru.
- Fotodokumentácia z miesta nehody: Zábery z odstupu zachytávajúce vodorovné dopravné značenie, brzdné stopy a poškodenia na oboch autách pred ich odtiahnutím.
- Surový videosúbor z palubnej kamery: Nesmie byť zostrihaný, ideálne s časovou pečiatkou a záznamom aspoň dvoch minút pred samotným nárazom.
- Úradný záznam polície: Nevyhnutný v prípade, ak vznikla škoda prevyšujúca odhadom bežnú škodovú udalosť, došlo k zraneniu alebo sa vodiči nedohodli na vine.
- Číslo poistnej zmluvy a nahlásenie škody v lehote: Zákon stanovuje lehotu 15 dní na nahlásenie udalosti na území SR a 30 dní pri nehode v cudzine.
Následne začínajú plynúť jednotlivé kroky likvidácie škodovej udalosti, pričom poisťovňa má zo zákona trojmesačnú lehotu na ukončenie prešetrovania odo dňa oznámenia poškodeným.
Nehoda pri predchádzaní bez identifikovaného vinníka a poistný garančný fond
Veľmi nepríjemným variantom je situácia, keď vás bezohľadný vodič pri predbiehaní vytlačí do zvodidiel a z miesta nehody ujde bez zastavenia. Škoda na vašom vozidle je reálna, vinník neznámy a jeho zákonná poistka nedostupná. Mnohí poškodení sa vtedy obracajú na Slovenskú kanceláriu poisťovateľov (SKP), ktorá spravuje poistný garančný fond.
Zákon č. 381/2001 Z. z. však nastavuje pre plnenie z garančného fondu prísne pravidlá. Pokiaľ je vinník neznámy, fond prepláca škody na majetku iba v prípade, ak súčasne došlo k závažnej škode na zdraví alebo usmrteniu. Ak išlo len o pokrčené plechy či zničenú nápravu bez zranenia posádky, garančný fond vám materiálnu škodu nepreplatí. Ak vinníka neodhalí polícia, náklady na opravu zachráni jedine vlastná havarijná poistka. V prípade, že sú škody na nosných častiach neopraviteľné, nastupuje výpočet plnenia pri totálnej škode podľa trhovej hodnoty vraku.
Vplyv kolízie na bonus, malus a cenu poistky pri obnove
Každá zavinená kolízia, pri ktorej vaša poisťovňa vyplatí plnenie poškodenej strane, sa okamžite zaznamenáva do centrálneho registra škôd. Pri výročí zmluvy vás čaká uplatnenie malusu, čo v praxi znamená citeľné zdraženie zákonného poistenia. Bežné osobné vozidlo má orientačnú ročnú sadzbu PZP na úrovni 100 až 180 EUR, no po zaznamenaní poistnej udalosti môže cena poistného narásť o 20 až 50 %.
Keďže mladí šoféri spadajú do rizikovejšej kategórie s vyššími základnými sadzbami, každé zavinenie ich zasiahne dvojnásobne. Pri obnove poistnej zmluvy po poistnej udalosti sa preto neoplatí automaticky akceptovať predpis poistného od pôvodnej poisťovne. Práve v takej chvíli je najlepším krokom nezávislá kalkulačka PZP, v ktorej si porovnáte aktuálne ponuky celého trhu a zistíte, ktoré poisťovne uplatňujú voči predchádzajúcim škodám miernejšie prirážky na poistnom.
Pri dojednávaní nového poistenia je dôležité zohľadniť aj krytie ďalších bežných rizík. Na slovenských cestách sa popri nehodách často rieši poškodenie pneumatiky a disku na ceste v dôsledku výtlkov či kolízie s lesnou zverou. Pripoistenia k PZP vám umožnia vyskladať si kvalitnú ochranu bez nutnosti platiť drahé komplexné kasko.
Často kladené otázky o nehodách pri predchádzaní
Preplatí mi PZP opravu vlastného auta, ak som nehodu zavinil pri predbiehaní?
Nie. Povinné zmluvné poistenie kryje výlučne škody na zdraví, živote, majetku a ušlom zisku, ktoré spôsobíte iným osobám. Opravu vlastného vozidla vám PZP nikdy nezaplatí. Túto škodu pokrýva iba havarijné poistenie, prípadne si ju musíte uhradiť z vlastných peňazí.
Čo robiť, ak odbočujúci vodič tvrdí, že mal smerovku zapnutú včas, ale nie je to pravda?
Ak nemáte záznam z palubnej kamery, okamžite vyhľadajte svedkov medzi ostatnými vodičmi v kolóne a požiadajte ich o kontakt. Trvajte na privolaní polície, aby presne zamerala brzdné stopy a rozsah poškodenia vozidiel. Bez dôkazov hrozí, že poisťovňa rozdelí zavinenie pomerom 50:50 podľa § 441 Občianskeho zákonníka.
Môže poisťovňa odo mňa vymáhať vyplatené peniaze, ak som predchádzal cez plnú čiaru?
Prekročenie plnej čiary je porušením dopravných predpisov s blokovou pokutou 100 EUR, poškodenému však poisťovňa plnenie vyplatí. Právo na spätné vymáhanie (regres) si poisťovňa uplatňuje predovšetkým vtedy, ak vodič pred jazdou požil alkohol alebo drogy, šoféroval bez vodičského oprávnenia, ušiel z miesta nehody alebo viedol technicky nespôsobilé vozidlo.
Predchádzal som cyklistu a zachytil som ho zrkadlom. Aké povinnosti mi ukladá zákon?
Zákon vyžaduje pri predchádzaní cyklistu, chodca alebo malého motocykla dodržať minimálny bočný odstup najmenej 1 meter pri rýchlosti do 50 km/h a najmenej 1,5 metra pri vyšších rýchlostiach. Ak došlo k pádu a zraneniu, ide vždy o dopravnú nehodu, ku ktorej musíte privolať políciu a záchrannú službu. Zranenia a škoda na bicykli sa hradia z vášho PZP.
Zanikne mi nárok na plnenie z PZP, ak nahlásim nehodu po 15 dňoch?
Zákonná lehota na nahlásenie poistnej udalosti v SR je 15 dní. Ak lehotu prekročíte bez vážneho dôvodu (napríklad hospitalizácie), poisťovňa môže uplatniť sankciu a krátiť poistné plnenie, prípadne od vás žiadať časť vyplatených peňazí ako regres za porušenie zmluvných povinností.