Ako poisťovňa likviduje škodu na vozidle: Ako prebieha likvidácia škody krok za krokom
Čo presne musí urobiť konateľ firmy alebo správca vozového parku v momente, keď zamestnanec zatelefonuje, že s firemnou dodávkou práve narazil do iného auta? Pre podnikateľa neznamená poistná udalosť iba pokrčené plechy, ale predovšetkým prerušenie prevádzky, riziko neuznaných nákladov a striktné zákonné lehoty, ktorých zmeškanie môže viesť k zamietnutiu plnenia či regresu. Správne nastavené interné procesy a dôsledná znalosť toho, ako prebieha likvidácia škody krok za krokom, chránia firmu pred finančnými stratami a zbytočnými spormi s poisťovňami.
Likvidácia poistnej udalosti je štruktúrovaný právny a technický proces. Začína sa zaistením miesta nehody a končí vyplatením poistného plnenia na účet servisu či poškodeného. Aby celý proces prebehol bez komplikácií, je nutné striktne rozlišovať medzi povinnosťami vyplývajúcimi zo zákona a komerčnými zmluvnými podmienkami havarijného poistenia.
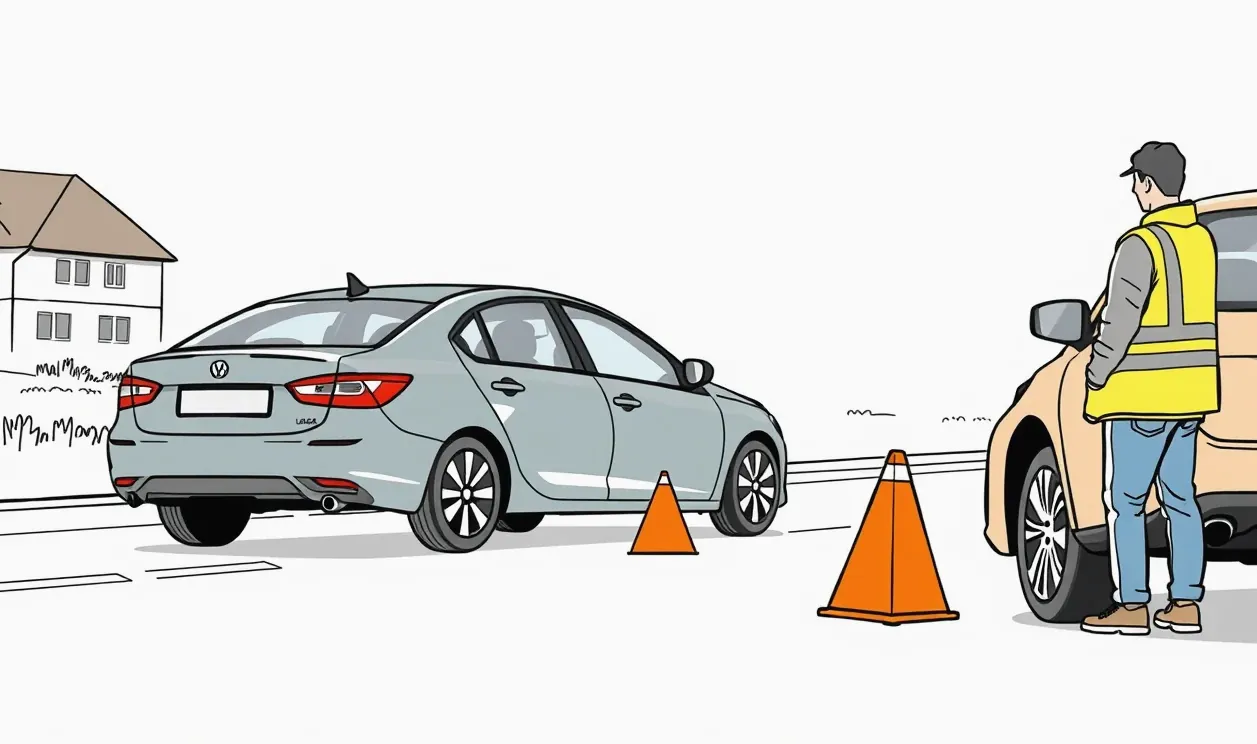
Dopravná nehoda alebo škodová udalosť: Kedy volať políciu a ako začať likvidáciu škody?
Základná dilema každého vodiča po kolízii spočíva v otázke, či je nutné na miesto privolať hliadku Policajného zboru. Zákon č. 8/2009 Z. z. o cestnej premávke jasne rozlišuje dva pojmy: dopravnú nehodu a škodovú udalosť. Pre správcu vozového parku je tento rozdiel zásadný, pretože nesprávne vyhodnotenie situácie môže znamenať pokutu pre vodiča alebo komplikácie pri dokazovaní priebehu udalosti likvidátorovi poisťovne.
Ak je udalosť klasifikovaná len ako škodová udalosť, účastníci nie sú povinní vec ohlasovať polícii. Podmienkou však je, že nedošlo k usmrteniu ani zraneniu osôb, nepoškodilo sa všeobecne prospešné zariadenie, neunikli nebezpečné látky a žiaden z účastníkov nie je pod vplyvom alkoholu alebo inej návykovej látky. Zároveň sa účastníci musia jednoznačne dohodnúť na tom, kto škodu zavinil. Akonáhle táto zhoda chýba, zdanlivo banálny ťukanec sa zo zákona stáva dopravnou nehodou a polícia musí byť privolaná.
Zákonné dôvody, kedy musíte privolať políciu
V praxi firemných flotíl odporúčame inštruovať vodičov, aby trvali na privolaní polície vždy, keď vznikne akákoľvek pochybnosť o okolnostiach kolízie. Existujú presné zákonné dôvody na privolanie polície, pri ktorých vodič nesmie opustiť miesto nehody bez policajného záznamu:
- Došlo k usmrteniu alebo zraneniu akejkoľvek osoby (aj drobné poranenie, ktoré si vyžiada neskoršie lekárske ošetrenie).
- Došlo k poškodeniu cesty alebo všeobecne prospešného zariadenia (napríklad zvodidlá, dopravné značenie, stĺpy verejného osvetlenia).
- Z jedného z vozidiel unikli nebezpečné prevádzkové kvapaliny do pôdy či kanalizácie.
- Účastníci sa nevedia dohodnúť na miere zavinenia alebo druhý vodič odmieta predložiť doklady totožnosti a doklad o PZP.
- Je podozrenie, že druhý vodič požil alkohol, omamné látky alebo z miesta nehody ušiel.
Ak polícia nehodu neprešetrí z dôvodu, že išlo len o škodovú udalosť, celá ťarcha dokazovania leží na pleciach účastníkov. Preto je nevyhnutné dokonale pochopiť celý proces a vedieť, ako prebieha likvidácia škody krok za krokom, aby ste sa vyhli zbytočným prieťahom pri schvaľovaní krytia.
Správa o nehode a zaistenie dôkazov na mieste
Pokiaľ nie je nutné volať políciu, kľúčovým dokumentom je tlačivo Záznam o dopravnej nehode, známe ako správa o nehode. Tento medzinárodne štandardizovaný dokument musí byť podpísaný oboma vodičmi. Podpisom vinník potvrdzuje svoju zodpovednosť za vznik škody, čo je kľúčový podklad pre likvidátora poisťovne.
Vodič služobného auta by mal bezodkladne zhotoviť kvalitnú fotodokumentáciu. Pred odtiahnutím vozidiel z jazdnej dráhy je potrebné odfotiť celkové postavenie áut z viacerých uhlov, brzdné stopy, úlomky plastov, dopravné značenie v okolí a detailné zábery všetkých poškodených častí. Na moderné riešenie škôd sa dnes čoraz častejšie využíva aj európsky formulár o dopravnej nehode v mobilnej aplikácii, ktorý umožňuje odoslať dáta priamo do databázy Slovenskej kancelárie poisťovateľov.
V rámci vnútrofiremných smerníc sa osvedčuje zaviesť pre vodičov praktický zoznam úkonov. Tento prehľad slúži ako okamžitá pomôcka v stresovej situácii:
- Zaistenie bezpečnosti: Zapnúť výstražné svetlá, obliecť reflexnú vestu ešte pred vystúpením z kabíny a umiestniť výstražný trojuholník (na diaľnici minimálne 100 metrov, v obci a mimo obce minimálne 50 metrov za vozidlom).
- Kontrola zranení: V prípade potreby poskytnúť prvú pomoc a bezodkladne kontaktovať linku 112.
- Zabezpečenie svedkov: Zapísať si mená, telefónne čísla a evidenčné čísla vozidiel okoloidúcich svedkov, ktorí kolíziu videli.
- Kontrola dokladov: Overiť si platnosť bielej karty PZP druhého účastníka a zapísať si presný názov jeho poisťovne a číslo zmluvy.
- Kompletný podpis správy: Skontrolovať, či druhý vodič vyplnil a podpísal príslušné rubriky v zázname o nehode.
Po zabezpečení dôkazov na mieste začínajú plynúť striktné procesné lehoty. Ich prehľad upravuje zákon č. 381/2001 Z. z. a Občiansky zákonník č. 40/1964 Zb. Zanedbanie týchto termínov môže mať pre firmu fatálne následky v podobe odmietnutia výplaty poistného plnenia.
| Úkon / procesný krok | Zákonná alebo zmluvná lehota | Právny základ / podmienka |
|---|---|---|
| Oznámenie škodovej udalosti vinníkom (PZP v SR) | do 15 dní od vzniku | § 10 ods. 1 zákona č. 381/2001 Z. z. |
| Oznámenie škodovej udalosti vinníkom (PZP v zahraničí) | do 30 dní od vzniku | § 10 ods. 1 zákona č. 381/2001 Z. z. |
| Ukončenie prešetrovania poisťovňou | do 3 mesiacov od oznámenia | § 11 zákona č. 381/2001 Z. z. |
| Splatnosť poistného plnenia | do 15 dní po skončení šetrenia | § 797 ods. 2 Občianskeho zákonníka |
| Kontaktovanie klienta technikom na obhliadku | spravidla 24 až 48 hodín | Štandard klientskeho servisu poisťovní |
| Vrátenie nevyčerpaného poistného pri zániku zmluvy | zostatok presahujúci 5 eur | Zákon č. 381/2001 Z. z. |
Škoda z PZP alebo havarijné poistenie: Ktorý postup zvoliť pri likvidácii poistnej udalosti?
Ak podnikateľ disponuje na vozidle povinným zmluvným poistením aj havarijným poistením a kolíziu nezavinil, stojí pred rozhodnutím, z ktorej zmluvy škodu nahlásiť. Voľba postupu má priamy dopad na cashflow firmy, rýchlosť opravy a zachovanie bonusov. V praxi sa často stáva, že uplatnenie nároku z vlastného kaska je procesne výrazne rýchlejšie, pričom poisťovňa si následne celú vyplatenú sumu regresem vyžiada od PZP poisťovne vinníka.
Podnikateľom sa odporúča vykonať dôkladné porovnanie poistenia auta už pri zostavovaní poistného programu flotily. Správne zvolené havarijné poistenie vozidla kryje riziká, ktoré zákonné poistenie nepokrýva, no pri výbere poistky zohráva úlohu aj to, ako prebieha likvidácia škody krok za krokom pri uplatnení nároku z kaska, kde vstupuje do hry dohodnutá spoluúčasť.
Rozdiel v uplatnení nároku a otázka spoluúčasti
Pri uplatnení škody z PZP vinníka poškodený neplatí žiadnu spoluúčasť. Zákonné poistenie kryje vecné škody a ušlý zisk až do výšky najmenej 1 300 000 eur na jednu škodovú udalosť a škody na zdraví do výšky najmenej 6 450 000 eur bez ohľadu na počet poškodených. Poškodený má navyše nárok na preplatenie vedľajších nákladov, medzi ktoré patrí odťah nepojazdného vozidla či náhradné vozidlo z PZP po dobu technologicky nevyhnutnej opravy.
Nevýhodou likvidácie z PZP vinníka býva riziko, že poisťovňa uplatní krátenie plnenia o amortizáciu dielov, hoci stanovisko NBS aj judikatúra Najvyššieho súdu SR toto krátenie pri účelne vynaložených nákladoch na opravu odmietajú. Naopak, pri likvidácii z havarijného poistenia sa amortizácia neuplatňuje, no poistený musí zložiť spoluúčasť (napríklad 5 %, minimálne 150 eur). Túto spoluúčasť si však poškodená firma môže následne vymáhať z PZP vinníka ako skutočnú škodu.
Formy likvidácie: Krycí list, rozpočet alebo faktúra
Keď likvidátor zaregistruje poistnú udalosť, klient si volí formu úhrady. Na výber sú tri základné mechanizmy:
- Likvidácia na základe krycieho listu: Najkomfortnejší spôsob pre firmy. Vozidlo sa pristaví do zmluvného servisu danej poisťovne. Po ukončení opravy servis zašle faktúru priamo poisťovni a tá vystaví krycí list, ktorým sa zaviaže uhradiť náklady priamo opravovni. Firma hradí iba DPH (ak je platiteľom dane) alebo prípadnú spoluúčasť.
- Preplatenie predloženej faktúry: Majiteľ vozidla si nechá opraviť auto v nezmluvnom servise, faktúru uhradí z vlastných prevádzkových prostriedkov a následne požiada poisťovňu o refundáciu. Tento postup viaže kapitál firmy a nesie riziko, že poisťovňa spochybní hodinovú sadzbu práce servisu.
- Výplata rozpočtom nákladov (rozpočtom): Poisťovňa prostredníctvom kalkulačného programu (napríklad Audatex či Eurotax) vypočíta normohodiny a ceny dielov a túto sumu vyplatí priamo na bankový účet majiteľa vozidla bez nutnosti predkladať faktúry. Táto suma je však znížená o DPH a kalkulovaná v nezmluvných sadzbách, preto býva podstatne nižšia než reálne náklady na profesionálnu opravu.
Ak kalkulované náklady na opravu presiahnu ekonomickú hranicu – spravidla 70 až 80 percent všeobecnej hodnoty vozidla pred nehodou –, poisťovňa vyhlási stav totálnej škody. V takom prípade sa vozidlo neopravuje a uplatní sa výpočet plnenia pri totálnej škode. Plnenie sa vypočíta ako všeobecná hodnota auta pred poškodením mínus hodnota použiteľných zvyškov (vraku) stanovená v elektronickej aukcii.
Modelový príklad: Riešenie kolízie dvoch firemných vozidiel
Pre lepšiu predstavu si rozoberme konkrétny modelový príklad z praxe. Obchodný zástupca spoločnosti ABC s.r.o. jazdiaci na vozidle Škoda Octavia (rok výroby 2021) nedobrzdil v kolóne na bratislavskom obchvate a narazil do vozidla Volkswagen Golf patriaceho živnostníkovi. Dychové skúšky boli negatívne, nikto sa nezranil. Vodiči spísali správu o nehode, kde vodič Octavie jednoznačne uznal svoju vinu.
Všeobecná hodnota poškodenej Octavie bola pred nehodou stanovená na 14 000 eur. Kalkulácia servisu na opravu prednej časti (nárazník, kapota, svetlomet, chladič) predstavovala 4 200 eur s DPH. Oprava Golfa predstavovala sumu 1 850 eur s DPH. Tento prípad detailne ilustruje, ako prebieha likvidácia škody krok za krokom v reálnej firemnej praxi:
- Škoda na Volkswagene Golf (poškodený): Náklady 1 850 eur boli v plnom rozsahu uhradené z PZP firmy ABC s.r.o. prostredníctvom krycieho listu zaslaného do servisu. Živnostník ako platiteľ DPH uhradil servisu len čiastku dane, ktorú si následne odpočítal v daňovom priznaní, a poisťovňa mu preplatila aj prenájom náhradného vozidla na 4 dni.
- Škoda na Škode Octavia (vinník): Škodu nebolo možné hradiť z vlastného PZP, preto firma ABC s.r.o. uplatnila nárok zo svojho havarijného poistenia. Zmluva mala dojednanú spoluúčasť vo výške 5 %, minimálne 150 eur. Z celkovej sumy bez DPH (3 500 eur) predstavovala spoluúčasť 5 %, teda 175 eur. Poisťovňa uhradila servisu 3 325 eur a firma doplatila servisu spoluúčasť 175 eur a DPH vo výške 700 eur.
- Vnútropodnikové doriešenie: Vodič spôsobil škodu z nedbanlivosti pri plnení pracovných úloh. Zamestnávateľ od neho požadoval úhradu vzniknutej spoluúčasti 175 eur. Keďže zamestnanec mal uzavreté poistenie zodpovednosti zamestnanca za škodu spôsobenú zamestnávateľovi, túto sumu za neho uhradila jeho poistka.
Ako prebieha likvidácia škody krok za krokom pri firemnom a prenajatom vozidle?
Správa vozidiel na lízing alebo v prenájme so sebou prináša špecifické právne náležitosti. Vlastníkom vozidla nie je firma, ktorá ho prevádzkuje, ale lízingová spoločnosť alebo autopožičovňa. Táto skutočnosť zásadne ovplyvňuje celý administratívny tok poistnej udalosti.
Pri správe vozového parku je kľúčové mať jasne nastavené, ako prebieha likvidácia škody krok za krokom medzi firmou a lízingovou spoločnosťou, aby vozidlá nestáli v servisoch kvôli chýbajúcim súhlasom majiteľa.
Kto nahlasuje škodu a ako funguje vinkulácia plnenia
Pri prenajatom alebo lízingovom vozidle je poistné plnenie vinkulované v prospech financujúcej inštitúcie. To znamená, že poisťovňa nesmie vyplatiť peniaze servisu ani nájomcovi bez predchádzajúceho súhlasu lízingovky. Tento úkon sa nazýva devinkulácia poistného plnenia.
Proces obvykle vyzerá tak, že vodič nahlási škodu svojej fleetovej správe, tá bezodkladne informuje lízingovú spoločnosť a podá hlásenie do poisťovne. Lízingová spoločnosť preverí, či nájomca nemá nedoplatky na splátkach lízingu. Ak je platobná disciplína v poriadku, vystaví súhlas s devinkuláciou priamo v prospech opravárenského servisu. Ak by firma meškala so splátkami, lízingovka môže poistné plnenie použiť na započítanie svojich pohľadávok, čo pre firmu znamená nutnosť uhradiť opravu v servise z vlastného vrecka.
Kým v minulosti musel technik prísť fyzicky do servisu, dnes celý proces výrazne zrýchľuje digitálna obhliadka poškodeného vozidla. Správca vozového parku dokáže nahrať fotografie cez aplikáciu priamo z areálu firmy, pričom overenie stavu škody po nehode je možné sledovať online na portáli poisťovne pod prideleným číslom škodovej udalosti.
Zodpovednosť zamestnanca podľa Zákonníka práce
Ak škodu na služobnom aute spôsobil zamestnanec, vzťah medzi ním a zamestnávateľom sa neriadi Občianskym zákonníkom, ale zákonom č. 311/2001 Z. z. Zákonník práce. Tento zákon poskytuje zamestnancovi vysokú mieru ochrany. Podľa § 186 ods. 2 Zákonníka práce nesmie požadovaná náhrada škody spôsobenej z nedbanlivosti presiahnuť sumu rovnajúcu sa štvornásobku jeho priemerného mesačného zárobku pred porušením povinnosti.
Toto obmedzenie však neplatí v dvoch kritických prípadoch: ak zamestnanec spôsobil škodu úmyselne, alebo ak škodu spôsobil pod vplyvom alkoholu či omamných a psychotropných látok. V takýchto situáciách zodpovedá zamestnanec za škodu v plnej výške a zamestnávateľ si voči nemu môže uplatniť regres na celú vzniknutú škodu vrátane ušlého zisku.
Pre minimalizáciu rizík pri prevádzke financovaných vozidiel je vhodné dojednať aj GAP pripoistenie k havarijnému poisteniu. V prípade totálnej škody alebo krádeže totiž lízingová spoločnosť požaduje doplatenie zostatku istiny, zatiaľ čo havarijná poistka vyplatí len trhovú (všeobecnú) hodnotu auta. GAP poistenie tento rozdiel vyrovnáva až do výšky pôvodnej obstarávacej ceny.
Živelná udalosť a stret so zverou: Ktoré poistenie kryje škodu na firemnom aute?
Mnoho škôd vo firemných flotilách nevzniká vzájomným stretom vozidiel, ale pôsobením vonkajších síl. Medzi najčastejšie patria kolízie s lesnou zverou na cestách II. a III. triedy a škody spôsobené počasím – padajúce konáre, krupobitie, povodne či zosuvy pôdy. V týchto prípadoch neexistuje ľudský vinník, od ktorého PZP by sa škoda dala vymáhať.
Pri strete s lesnou zverou je dôležité vedieť, ako prebieha likvidácia škody krok za krokom bez prítomnosti druhého vodiča, aby poľovné združenie či správca komunikácie nezmarili možnosť odškodnenia.
Stret so zverou a povinnosti voči poľovníckemu hospodárovi
Pri zrážke so zverou (či už ide o srnčiu, diviačiu alebo jeleniu zver) má vodič zákonnú povinnosť udalosť ohlásiť polícii. Zver je z právneho hľadiska majetkom príslušného poľovného revíru. Polícia po príchode kontaktuje miestneho poľovníckeho hospodára, ktorý zabezpečí odpratanie zraneného alebo usmrteného zvieraťa. Vodič nesmie zver z miesta nehody v žiadnom prípade odvážať – takéto konanie je klasifikované ako trestný čin pytliactva.
Škoda na samotnom vozidle sa hradí primárne z kasko poistenia, prípadne zo špeciálneho pripoistenia stretu so zverou k PZP. Vymáhanie škody od poľovného združenia je na Slovensku takmer nemožné; uspeli by ste len vtedy, ak by k stretu došlo v dôsledku prebiehajúcej organizovanej poľovačky bez riadneho označenia. Polícia na mieste vystaví potvrdenie o nehode, ktoré je kľúčovým dokladom pre likvidátora havarijnej poisťovne.
Krupobitie a padajúce stromy: Ako dokázať príčinnú súvislosť
Pri poškodení vozidla krupobitím likvidácia prebieha spravidla metódou PDR (Paintless Dent Repair – vyťahovanie preliačin bez poškodenia laku). Táto technológia šetrí hodnotu firemného vozidla, keďže na karosérii zostáva pôvodný fabrický lak. Likvidátor pri obhliadke spočíta počet jamiek na jednotlivých dieloch a zaradí rozsah poškodenia do príslušnej kategórie.
V prípade, že na zaparkované firemné vozidlo spadne konár alebo celý strom, je potrebné rozlíšiť dve roviny: škodu z vlastného havarijného poistenia (živelná udalosť) a zodpovednosť vlastníka stromu (správca cesty, obec či majiteľ súkromného pozemku). Z kaska je likvidácia rýchla, no zaplatíte spoluúčasť. Ak by ste chceli vymáhať škodu od majiteľa pozemku, museli by ste preukázať, že vlastník zanedbal údržbu a strom bol preukázateľne suchý či chorý ešte pred búrkou.
Nasledujúca tabuľka poskytuje prehľadný návod pre manažérov vozových parkov pri vzniku rôznych typov nehôd a poistných udalostí:
| Typ situácie | Právny režim a poistenie | Povinné kroky vodiča / firmy | Kto hradí škodu na vozidle |
|---|---|---|---|
| Zrážka s lesnou zverou na ceste | Havarijné poistenie / pripoistenie k PZP | Volať políciu (kontaktuje poľovníkov), odfotiť srsť na nárazníku, nehýbať so zvieraťom | Havarijná poisťovňa (po odpočítaní spoluúčasti) |
| Poškodenie krupobitím na parkovisku | Havarijné poistenie (riziko živel) | Zaznamenať presný čas a GPS polohu búrky, nahlásiť do poisťovne, zvoliť servis s PDR | Havarijná poisťovňa v plnom rozsahu opravy PDR |
| Pád suchého stromu v meste | Zodpovednosť správcu zelene vs. Kasko | Privolať políciu a hasičov na spísanie záznamu o stave kmeňa, zaistiť fotodokumentáciu | Kasko ihneď, následne regres voči obci/správcovi |
| Vinník z miesta nehody ušiel | Garančný fond SKP vs. Kasko | Bezpodmienečne volať políciu, zabezpečiť kamerové záznamy a výpovede svedkov | Z kaska; z garančného fondu vecná škoda len pri ťažkom zranení |
| Stret s nepoisteným autom v SR | Poistný garančný fond SKP | Zavolať políciu, spísať správu o nehode, uplatniť nárok v SKP | Slovenská kancelária poisťovateľov z garančného fondu |
Regresný nárok poisťovne: Kedy hrozí vrátenie poistného plnenia a ako chrániť firmu?
Jedným z najväčších finančných rizík pre podnikateľov je situácia, kedy poisťovňa síce škodu poškodenej tretej strane vyplatí, no následne celú čiastku vymáha späť od prevádzkovateľa vozidla alebo vinníka. Tento inštitút sa nazýva regresný nárok poisťovne a jeho podmienky striktne definuje § 12 zákona č. 381/2001 Z. z. Aby ste predišli regresu, musíte vedieť, ako prebieha likvidácia škody krok za krokom z pohľadu zákona a aké povinnosti poistenému vznikajú.
Zákonné poistenie chráni poškodeného, čo znamená, že poisťovňa musí odškodniť obeť nehody aj vtedy, ak vinník hrubo porušil predpisy. Hneď po výplate peňazí sa však obráti na poisteného s výzvou na vrátenie vyplatenej sumy, pričom zákonné limity siahajú až do výšky 100 % plnenia.
Kedy poisťovňa vymáha vyplatené plnenie od vinníka
Poisťovňa uplatňuje regresný nárok predovšetkým v týchto zákonom stanovených prípadoch:
- Alkohol a omamné látky: Vodič viedol vozidlo pod vplyvom alkoholu alebo sa odmietol podrobiť dychovej skúške či lekárskemu vyšetreniu. Regres býva v týchto prípadoch takmer stopercentný.
- Jazda bez oprávnenia: Vozidlo viedla osoba bez príslušného vodičského oprávnenia alebo v čase, kedy mala uložený zákaz činnosti viesť motorové vozidlá.
- Technická nespôsobilosť vozidla: Vozidlo nemalo platnú technickú alebo emisnú kontrolu (STK/EK), pričom technický stav bol v priamej príčinnej súvislosti so vznikom nehody (napríklad zlyhanie opotrebovaných bŕzd, nepovolené pneumatiky).
- Útek z miesta nehody: Vodič po dopravnej nehode nesplnil povinnosť zotrvať na mieste a neposkytol súčinnosť pri zistení totožnosti.
- Zmeškanie lehôt na nahlásenie: Poistený bez vážneho dôvodu neoznámil vznik škodovej udalosti v zákonnej lehote do 15 dní pri škode na území SR alebo do 30 dní pri škode v zahraničí. V tomto prípade môže poisťovňa požadovať primeranú náhradu až do výšky 50 % plnenia podľa miery sťaženia vyšetrovania.
Viac informácií o tom, ako sú zákonom definované povinnosti a výluky, rozoberá rozsah poistenia zodpovednosti za škodu. Ak by kolíziu spôsobil vodič na aute bez akejkoľvek poistky, celú škodu najprv uhradí Slovenská kancelária poisťovateľov, ako vysvetľuje téma škoda od nepoisteného vodiča, no následne bude SKP celú sumu tvrdo vymáhať od prevádzkovateľa nepoisteného vozidla spolu s pokutou, ktorá môže dosiahnuť až 3 320 eur.
Odpovede na najčastejšie otázky z praxe
Môže poisťovňa krátiť plnenie z havarijného poistenia, ak na firemnom aute chýbala platná STK?
Poisťovňa môže pristúpiť ku kráteniu alebo odmietnutiu plnenia iba vtedy, ak preukáže, že technický stav vozidla priamo zapríčinil vznik škody (napríklad zlyhanie brzdového systému na aute bez platnej kontroly). Ak však do stojaceho firemného auta bez STK na križovatke narazí iné vozidlo, absencia STK nemá príčinnú súvislosť so škodou a poisťovňa plnenie krátiť nesmie.
Čo robiť, ak servis po demontáži dielov odhalí skryté poškodenia, ktoré neboli v pôvodnom zápise z obhliadky?
V takom prípade servis nesmie pokračovať v oprave bez vykonania takzvanej doobhliadky. Servis alebo majiteľ vozidla bezodkladne kontaktuje poisťovňu s požiadavkou na doobhliadku. Likvidátor alebo poverený technik vykoná dodatočnú kontrolu (často online fotodokumentáciou zo strany servisu) a vystaví dodatok k zápisu o obhliadke, ktorý schváli rozšírenie rozpočtu.
Ako postupovať, ak vinník odmieta nahlásiť škodu svojej poisťovni?
Poškodený nemusí čakať na aktivitu vinníka. Podľa zákona č. 381/2001 Z. z. má poškodený priamy nárok voči poisťovateľovi škodcu. Stačí, ak disponujete podpísaným Záznamom o dopravnej nehode alebo policajnou správou a nahlásite škodu priamo v poisťovni vinníka. Poisťovňa je povinná začať šetrenie a vyzvať svojho poisteného na vyjadrenie.
Má firma nárok na preplatenie náhradného vozidla, ak je poškodené auto nástrojom podnikania?
Áno, náklad na prenájom náhradného vozidla rovnakej kategórie je uznateľným nárokom na náhradu vecnej škody z PZP vinníka. Podmienkou je, aby poškodená firma preukázala účelnosť a nevyhnutnosť prenájmu na zabezpečenie podnikateľskej činnosti po dobu, kedy prebieha technologicky odôvodnená oprava v servise. Poisťovne nepreplácajú dni, počas ktorých vozidlo stálo v servise nečinne z dôvodu čakania na voľný termín mechanika.
Prečo poisťovňa nevyplatila peniaze do 15 dní od samotnej nehody?
Ide o časté nepochopenie zákona. Lehota 15 dní podľa § 797 ods. 2 Občianskeho zákonníka neplynie od dátumu havárie, ale až od momentu riadneho skončenia šetrenia potrebného na zistenie rozsahu povinnosti poisťovne plniť. Na samotné prešetrenie má poisťovňa pri PZP zákonnú lehotu až tri mesiace od oznámenia škody. Pri riešení škody na fleetových vozidlách to, ako prebieha likvidácia škody krok za krokom, závisí od rýchlosti dodania podkladov: ak polícia vedie vyšetrovanie alebo chýbajú faktúry, likvidácia sa zákonne predlžuje.