Preplatenie čelného skla z PZP a výmena poškodeného autoskla
Medzi motoristami na Slovensku pretrváva hlboko zakorenený mýtus, že ak im odletujúci kamienok rozbije sklo, postačí nahlásiť škodu do vlastnej poisťovne. Skutočnosť je pritom presne opačná. Vlastná zákonná poistka kryje výlučne škody, ktoré prevádzkou svojho auta spôsobíte iným účastníkom cestnej premávky, a na opravu vášho vozidla z nej nedostanete ani cent. Preplatenie čelného skla z PZP prichádza do úvahy jedine vtedy, ak nárok uplatníte voči povinnému zmluvnému poisteniu motorového vozidla, spod ktorého kolies kameň reálne vyletel. Pre mladého vodiča, ktorý počíta každé euro a nechce minúť celú mesačnú výplatu za nečakaný servis, predstavuje tento proces náročnú skúšku pozornosti a dôslednosti.
V moderných automobiloch už dávno nejde o obyčajnú tabuľu vrstveného skla za pár desiatok eur. Na skle sú nalepené dažďové a svetelné senzory, vyhrievacie mriežky, priehľadové displeje a predovšetkým optické kamery bezpečnostných asistentov. Celková faktúra za materiál, montáž a nevyhnutné nastavenie elektroniky sa môže vyšplhať na sumy, ktoré výrazne prekonajú trhovú cenu staršieho vozidla. Ak nemáte uzatvorené kvalitné havarijné poistenie a nechcete niesť celú ťarchu na vlastných pleciach, musíte presne poznať svoje práva, legislatívne mantinely a taktiku poisťovní.
Právny rámec pre preplatenie čelného skla z PZP a postoj Najvyššieho súdu SR
Otázka, či je preplatenie čelného skla z PZP vinníka právne opodstatnené, bola dlhé roky predmetom sporov medzi likvidátormi a poškodenými vodičmi. Poisťovne sa opakovane bránili tvrdením, že vymrštenie kameňa spod pneumatiky je neovplyvniteľná náhoda, prírodný jav alebo zlyhanie správcu komunikácie, a teda vodič pred vami za udalosť nenesie žiadnu vinu. Tento argument však pred súdmi neobstojí, pretože slovenský právny poriadok stavia zodpovednosť motoristov na úplne inom základe.
Zodpovednosť prevádzkovateľa vozidla podľa Občianskeho zákonníka
Základným kameňom nároku je paragraf 427 Občianskeho zákonníka, ktorý upravuje osobitnú, takzvanú objektívnu zodpovednosť prevádzkovateľa motorového vozidla. Táto zodpovednosť nevychádza z toho, či vodič spravil chybu, porušil dopravné predpisy alebo šoféroval neopatrne. Vychádza zo samotného faktu, že prevádzkuje technické zariadenie, ktoré pre svoje okolie predstavuje zvýšené nebezpečenstvo. Na uplatnenie náhrady škody preto netreba dokazovať zavinenie šoféra.
Kľúčový je následne paragraf 428 prvá veta Občianskeho zákonníka. Zákon jasne hovorí, že zodpovednosti sa nemožno zbaviť, ak bola škoda spôsobená okolnosťami, ktoré majú pôvod v prevádzke. Práve otáčavý pohyb kolesa a trenie pneumatiky o vozovku sú mechanickou príčinou, prečo teleso na ceste naberie kinetickú energiu a vyletí proti za vami idúcemu autu. Škodca sa teda nemôže vyviniť tvrdením, že išiel predpísanou rýchlosťou a kameň na ceste nevidel.
Zjednocujúce stanovisko súdu a záväznosť pre poisťovne
Nejednotnú prax okresných súdov a svojvôľu poisťovacích domov definitívne rozseklo zjednocujúce stanovisko Najvyššieho súdu SR. Najvyššia súdna autorita v ňom potvrdila, že poškodenie čelného skla odrazeným kameňom je škodou vyvolanou osobitnou povahou prevádzky motorového vozidla. Rovnaký postoj dlhodobo zastáva aj Národná banka Slovenska, ktorá vykonáva dohľad nad poistným trhom. Z hľadiska zákona č. 381/2001 Z. z. ide o vecnú škodu, ktorú je poisťovateľ škodcu povinný uhradiť z uzavretého poistenia zodpovednosti.
Nepreukázaná príčinná súvislosť a argumentácia poisťovní pri zamietnutí nároku
Hoci je právny stav na strane poškodeného vodiča, prax likvidácie býva podstatne zložitejšia. Poisťovne totiž zjednocujúce stanovisko neobchádzajú spochybňovaním zákonov, ale spochybňovaním skutkového deja. V praxi leží celé dôkazné bremeno na pleciach poškodeného. Ak likvidátorovi nepredložíte nepriestrelný reťazec dôkazov, vaša žiadosť o preplatenie čelného skla z PZP skončí zamietavým listom s odkazom na nepreukázanú príčinnú súvislosť.
Likvidátori pracujú so šablónovými odpoveďami, ktorých cieľom je odradiť neskúseného poistenca hneď v prvom kole korešpondencie. Na to, aby ste vedeli účinne reagovať, musíte poznať ich typické argumentačné vzorce:
- Chýbajúci dôkaz o pôvode kameňa: Poisťovňa tvrdí, že z predložených materiálov nie je zrejmé, či teleso odletelo spod pneumatiky označeného vozidla, alebo padlo z nákladného priestoru iného auta, prípadne zo stromu či mostného objektu.
- Časová a priestorová diskrepancia: Rozpory v zápise o nehode, kde čas nahlásenia nesedí s údajmi z palubného počítača, mýtnych brán alebo kamerového záznamu, slúžia ako zámienka na tvrdenie, že k udalosti došlo inokedy a inde.
- Nesúlad poškodenia s dynamikou deja: Likvidátor porovnáva tvar krátera a praskliny s deklarovanou rýchlosťou oboch áut. Ak technik dospeje k názoru, že náraz pod daným uhlom nemohol vytvoriť zaznamenanú fraktúru, nárok zamietne pre technickú neopodstatnenosť.
- Uznanie bez priameho vnímania: Ak vinník do správy napíše „počul som ranu a súhlasím s vinou“, poisťovňa kontruje, že vodič nemohol v spätnom zrkadle vidieť letiaci kamienok s priemerom jedného centimetra, a preto je jeho priznanie irelevantné.
Mechanizmus vzniku poškodenia a nároky na dokazovanie
Poškodenie skla vzniká v zlomku sekundy. Pneumatika predchádzajúceho vozidla zachytí drobný úlomok asfaltu alebo štrku, stlačí ho proti vozovke a následne ho odstredivou silou vymrští vzad a nahor. Rýchlosť projektilu často presahuje 100 km/h. V momente stretu s predným oknom dochádza k bodovému napätiu, ktoré prekoná pevnosť vonkajšej vrstvy laminovaného skla. Vznikne drobný kráter, z ktorého sa vplyvom pnutia karosérie, vibrácií a teplotných šokov začnú šíriť lúčovité trhliny.
Na to, aby likvidátor poistnú udalosť uznal, vyžaduje preukázanie priamej väzby medzi touto rotáciou pneumatiky konkrétneho auta a vznikom praskliny na vašom skle. Ak vo vyjadrení poškodeného alebo svedkov chýba presný opis trajektórie, poisťovňa to okamžite využije vo svoj prospech s tvrdením, že škoda mohla vzniknúť skôr a vy sa len snažíte zneužiť cudzie poistenie na bezplatnú výmenu opotrebovaného skla.
Identifikácia škodcu pri vymrštení kameňa na diaľnici v praxi
Získať dáta potrebné pre preplatenie čelného skla z PZP je najkomplikovanejšie na rýchlostných cestách a diaľniciach. Pri rýchlosti 130 km/h prejde vozidlo za jedinú sekundu viac ako 36 metrov. Po náraze kamienka zažije väčšina vodičov krátky šok, začne inštinktívne kontrolovať rozsah poškodenia a kým sa zorientuje v premávke, podozrivé vozidlo je vzdialené stovky metrov alebo odbočuje na najbližšom zjazde. Ak zostane pôvodca neznámy, nárok z cudzieho poistenia zaniká.
V takýchto situáciách platí, že ak vinník nie je zastavený alebo stotožnený, nepomôže vám ani privolanie polície. Záchrannou sieťou pre mladého človeka, ktorý si nemôže dovoliť riskovať stratu financií, zostávajú komplexné poistné produkty. Mnohí motoristi preto volia výhodné PZP a kasko od jednej poisťovne, kde v prípade neúspešného pátrania po vinníkovi vyriešite opravu cez vlastné krytie bez nutnosti zdĺhavých sporov.
Okamžitá reakcia vodiča a zaistenie identifikačných znakov
Pokiaľ sa rozhodnete vozidlo pred vami prenasledovať s cieľom získať kontakty, nesmiete nikdy ohroziť bezpečnosť premávky. Prudké zrýchľovanie, lepenie sa na nárazník či riskantné manévre na diaľnici môžu skončiť vážnou haváriou, ktorej dôsledky ďaleko prevýšia cenu nového skla. Postupujte rozvážne a systematicky:
- Zapamätajte si alebo nahlas vyslovte evidenčné číslo: Ak máte v kabíne zapnutú kameru alebo smartfón, okamžite nahlas prečítajte evidenčné číslo vozidla (EČV), jeho značku, model a farbu. V stresovej situácii vizuálna pamäť zlyháva už po niekoľkých minútach.
- Lokalizujte presnú polohu na diaľnici: Pozrite sa na najbližší staničník na pravej krajnici (zelené tabuľky s kilometrovníkom), všimnite si číslo diaľničného úseku a zaznamenajte si presný čas na palubných hodinách s presnosťou na minútu.
- Signalizujte vodičovi bezpečné zastavenie: Využite svetelné výstražné znamenie a smerovku, navádzajte vodiča na najbližšie odpočívadlo alebo čerpaciu stanicu. Nikdy sa nesnažte zastaviť cudzie auto v odstavnom pruhu diaľnice, kde hrozí zrážka s kamiónom.
- Zistite prítomnosť svedkov: Ak s vami cestuje spolujazdec, jeho výpoveď má váhu, no úplne najcennejší je nezávislý svedok z iného vozidla, ktorý incident videl z primeraného odstupu.
Ak vodič odmietne zastaviť alebo z diaľnice ujde, šanca na úspešné uplatnenie nároku z jeho poistky rapídne klesá. Slovenská kancelária poisťovateľov totiž z garančného fondu neprepláca vecné škody spôsobené nezisteným vozidlom. Vtedy musíte preskúmať vlastné možnosti krytia, pričom detailné kroky pre takýto scenár opisuje článok krok za krokom pri havárii bez vinníka.
Dôkazná hodnota a technické parametre palubnej kamery pri likvidácii
Autokamera na čelnom skle je dnes najlepšou investíciou do ochrany vlastnej peňaženky. Pre mladých vodičov predstavuje zariadenie za niekoľko desiatok eur poistku pred finančnými stratami v tisícoch. Poisťovne však nie sú naivné a záznamy z kamier podrobujú prísnej technickej analýze. Likvidátor často využije nekvalitný záznam práve na to, aby spochybnil vaše tvrdenia a vyhol sa poistnému plneniu.
Požiadavky na rozlíšenie senzora a optiky autokamery
Väčšina lacných kamier z tržnice disponuje deklarovaným rozlíšením Full HD (1080p), no ich optický snímač a dátový tok (bitrate) nestíhajú spracovávať dynamické scény. Pri vzájomnej rýchlosti oboch vozidiel je miniatúrny kamienok na zázname s frekvenciou 30 snímok za sekundu (fps) prakticky neviditeľný. Optika ho nezachytí vôbec, alebo sa zobrazí len ako rozmazaný tmavý šmuh cez dva pixely, čo likvidátor vyhodnotí ako optickú vadu šošovky alebo hmyz.
Pre účely nespochybniteľného dokazovania je ideálne disponovať kamerou s rozlíšením aspoň 2K alebo 4K a frekvenciou snímania 60 fps. Vyššia snímková frekvencia umožňuje likvidátorovi spomaliť záznam snímku po snímke a presne identifikovať moment, kedy kameň opúšťa zadnú pneumatiku predchádzajúceho auta a smeruje do zorného poľa vášho skla. Záznam musí byť dostatočne ostrý aj na to, aby z neho bolo možné bez pochybností prečítať evidenčné číslo vozidla vinníka za zhoršených svetelných podmienok alebo v daždi.
Akustický záznam a trajektória letu telesa ako dôkaz
Samotný obraz však tvorí len polovicu úspechu. Mimoriadne dôležitú úlohu hrá zvuková stopa. Moderné autokamery so zapnutým mikrofónom zachytia charakteristický, ostrý mechanický úder v presne definovanom čase. Likvidátor následne porovnáva:
- Časový posun medzi prejazdom cudzieho auta cez nečistotu na ceste a zvukovým nárazom do skla.
- Zmenu vizuálneho stavu skla – okamžitý vznik lomu svetla v mieste dopadu priamo na videu.
- Reakciu vodiča zaznamenanú na zvukovej stope bezprostredne po rane.
Kamerový záznam si musíte z pamäťovej karty zálohovať ihneď po jazde. Kamery totiž pracujú v slučke a po zaplnení kapacity staré súbory bez milosti prepisujú. Neupravovaný súbor vo formáte MP4 s kompletnými metadátami (vrátane GPS súradníc a záznamu rýchlosti) je najsilnejším tromfom pri rokovaní s likvidátorom.
Správne vyplnený záznam o nehode a preplatenie čelného skla z PZP vinníka
Ak sa vám podarí s vodičom druhého vozidla bezpečne zastaviť a človek prejaví ochotu situáciu riešiť, prichádza rozhodujúca fáza celej udalosti. Úspešné preplatenie čelného skla z PZP vinníka padá a stojí na tom, čo spoločne napíšete do oficiálneho tlačiva s názvom Správa o nehode (európsky záznam o dopravnej nehode). Ústny prísľub pri krajnici nemá žiadnu právnu silu, pretože vodič môže po príchode domov pod vplyvom rodiny či známych zmeniť názor a celú udalosť poprieť.
Nevyhnutné náležitosti tlačiva a uznanie zodpovednosti škodcom
Tlačivo musí byť vyplnené čitateľne, najlepšie prepisovacou ceruzkou, a nesmie na ňom chýbať žiadny podstatný údaj. Osobitnú pozornosť venujte kolónke číslo 14 (vlastnoručné poznámky). Vyhnite sa vágnej formulácii „došlo k poškodeniu skla“. Aby poisťovňa nemohla vyrukovať so spochybnením príčinnej súvislosti, text musí byť jednoznačný.
Vinník musí do svojho poľa výslovne uviesť vetu: „Počas jazdy došlo k vymršteniu kameňa spod zadného kolesa môjho vozidla, ktorý bezprostredne zasiahol a poškodil čelné sklo za mnou idúceho vozidla. Zodpovednosť za vzniknutú škodu v plnom rozsahu uznávam.“ Tento zápis musí byť spečatený originálnym podpisom oboch zúčastnených strán. Ak škodca odmietne uznať mechanizmus deja a podpíše len holé tlačivo, poisťovňa to takmer s istotou vyhodnotí tak, že k udalosti došlo inak, a plnenie zamietne.
Kontrolný zoznam úkonov priamo na mieste udalosti
Aby ste v rozrušení nezabudli na žiadny zásadný krok, riaďte sa týmto prehľadným zoznamom úkonov, ktoré musíte vykonať pred odchodom z miesta zastavenia:
- [ ] Skontrolovať platnosť dokladov škodcu: Skontrolujte jeho občiansky preukaz, vodičský preukaz a zelenú kartu (bielu kartu po novom). Overte zhodu mena a evidenčného čísla vozidla.
- [ ] Detailne odfotiť postavenie vozidiel: Urobte celkové zábery oboch áut na mieste zastavenia, vrátane ich evidenčných čísiel a celkového kontextu cesty.
- [ ] Zdokumentovať poškodenie z viacerých uhlov: Odfoťte prasklinu na čelnom skle zvnútra kabíny aj zvonku. Prilepte k poškodeniu mincu alebo priložte pravítko kvôli mierke veľkosti.
- [ ] Zaznamenať stav pneumatík vinníka: Odfoťte dezén zadných pneumatík vozidla, spod ktorého kameň vyletel. Zachyťte prípadné vzpriečené kamienky v drážkach dezénu.
- [ ] Vymeniť si overené telefónne čísla: Na mieste zavolajte na číslo, ktoré vám vodič nadiktoval, aby ste preverili jeho funkčnosť.
- [ ] Podpísať Správu o nehode: Uistite sa, že kópia prepísaného textu je rovnako čitateľná ako originál a nechýba žiadny podpis.
Zákonná lehota na nahlásenie škodovej udalosti do poisťovne a následky jej zmeškania
Čas hrá v poistných udalostiach vždy proti poškodenému. Mnoho mladých ľudí poškodenie skla odkladá, jazdí s malou prasklinou týždne a spomenie si na riešenie až vtedy, keď sa trhlina začne rozširovať cez celý výhľad. Takéto konanie vedie k istému zamietnutiu poistného nároku zo strany poisťovne.
Rozdiel medzi lehotami na Slovensku a pri jazde za hranicami
Podľa zákona č. 381/2001 Z. z. má poistený škodca striktnú povinnosť oznámiť poistnú udalosť poisťovateľovi do 15 dní odo dňa jej vzniku, ak k nej došlo na území Slovenskej republiky. Ak škodová udalosť nastane v cudzine, táto zákonná lehota sa predlžuje na 30 dní. Škodca je povinný predložiť poisťovni pravdivé vysvetlenie a všetky doklady potrebné na zistenie rozsahu zodpovednosti.
Pokiaľ túto lehotu vodič vinníka zmešká, poisťovňa síce voči vám ako poškodenému nemôže automaticky odmietnuť plnenie len z tohto dôvodu, no voči svojmu klientovi si môže uplatniť takzvaný regresný nárok. To znamená, že škodu vám síce vyplatí, ale peniaze bude následne súdne vymáhať späť od vinníka. Preto je v záujme oboch strán nahlásiť škodu do systému poisťovateľa okamžite, ideálne do 24 až 48 hodín od incidentu. Ako poškodený nečakajte na to, kedy sa rozhýbe vinník, a kontaktujte jeho poisťovňu priamo s vyplneným záznamom o nehode.
Zákon zároveň stanovuje prísny limit aj samotnému poisťovateľovi. Ten je povinný ukončiť prešetrovanie poistnej udalosti najneskôr do 3 mesiacov odo dňa, kedy mu poškodený udalosť oznámil. Ak túto lehotu poisťovňa nestihne, musí vám písomne vysvetliť dôvody prieťahov a poskytnúť primeraný preddavok na poistné plnenie.
Ak často cestujete vlastným autom za prácou či štúdiom do okolitých štátov, musíte poznať aj špecifické pravidlá medzinárodnej likvidácie. Prehľad postupov nájdete v sprievodcovi lehoty na nahlásenie nehody zo zahraničia, kde zistíte, na koho sa obrátiť pri strete s cudzím kamiónom.
Limity plnenia pre vecné škody a legislatívne zmeny v poistení zodpovednosti
Významným míľnikom v ochrane poškodených motoristov je legislatívny rámec, ktorý priniesla novela zákona o PZP (zákon č. 354/2024 Z. z.). Cieľom tejto úpravy bolo zosúladiť slovenské poistné limity s európskymi smernicami a zabezpečiť dostatočnú finančnú ochranu aj pri rozsiahlych hromadných haváriách a reťazových kolíziách.
Zákonný limit 1 300 000 eur a krytie majetkových ujem
Podľa aktuálnej legislatívy platí minimálny zákonný limit poistného plnenia pre vecné škody a ušlý zisk vo výške 1 300 000 eur na jednu škodovú udalosť, a to bez ohľadu na počet poškodených osôb. Tento limit plne postačuje na krytie akejkoľvek škody na čelnom skle, vrátane luxusných a športových automobilov. Mladý vodič sa teda nemusí obávať, že by poistka vinníka nestačila na úhradu celej servisnej faktúry.
Zákon v paragrafe 4 ods. 2 písm. b jasne ukladá poisťovateľovi povinnosť nahradiť škodu vzniknutú poškodením, zničením, odcudzením alebo stratou veci. Náhrada musí zodpovedať skutočnej škode. To znamená, že poisťovňa nesmie bezdôvodne krátiť poistné plnenie o fiktívnu amortizáciu (zhodnotenie vozidla novým dielom), ak bola výmena skla nevyhnutná na obnovenie pôvodného technického a bezpečnostného stavu automobilu.
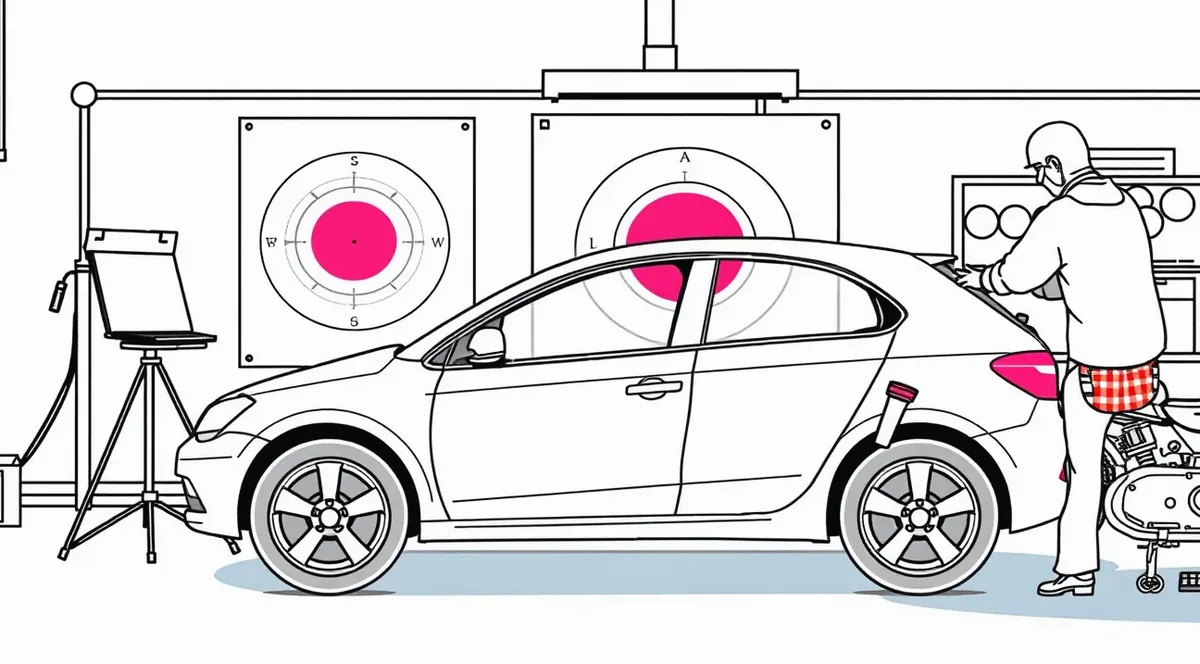
Náhrada škody na čelnom skle zo zákonnej poistky vrátane kalibrácie systémov ADAS
Moderné automobily sú vybavené pokročilými asistenčnými systémami vodiča, známymi pod skratkou ADAS (Advanced Driver Assistance Systems). Tieto systémy využívajú kamery a senzory umiestnené v hornej časti čelného skla za spätným zrkadlom. Spravujú funkcie ako automatické núdzové brzdenie pred prekážkou, udržiavanie v jazdnom pruhu, čítanie dopravných značiek či adaptívny tempomat.
Technologická náročnosť asistenčných kamier a radarov za sklom
Pri akejkoľvek demontáži a montáži nového čelného skla dôjde k mikroskopickej zmene polohy kamerového modulu. Odchýlka o jediný milimeter alebo desatinu uhlového stupňa na skle znamená, že asistenčný systém bude na vzdialenosť 50 metrov pred vozidlom snímať prekážky posunuté o niekoľko metrov vedľa. Takáto chyba môže v kritickej chvíli spôsobiť zlyhanie autonómneho brzdenia alebo nečakané trhnutie volantom na prázdnej ceste.
Z tohto dôvodu predpisuje každý výrobca automobilu po výmene skla povinnú kalibráciu kamier a senzorov. Kalibrácia môže byť statická (v servise pomocou kalibračných terčov a laserových prístrojov) alebo dynamická (počas presne definovanej testovacej jazdy s pripojenou diagnostikou), prípadne kombinovaná. Úspešné preplatenie čelného skla z PZP vinníka musí zákonite zahŕňať aj tieto kalibračné úkony, inak vozidlo nespĺňa technické podmienky prevádzky.
Reálne finančné náklady na materiál, montáž a softvérové nastavenie
Ak sa pozrieme na cenotvorbu v nezávislých autoskloservisoch a autorizovaných strediskách, mladý vodič bez poistného krytia čelí obrovskému finančnému tlaku. Rozbitie skla na desaťročnom aute nižšej strednej triedy bez asistentov stálo v minulosti okolo 150 až 250 eur. Dnes je realita diametrálne odlišná:
- Samotné čelné sklo (materiál): Pri modernom vozidle vybavenom akustickou fóliou, vyhrievaním a držiakom ADAS kamery stojí samotný diel približne 400 eur pri druhovýrobe a 600 až 900 eur pri originálnom diele s logom výrobcu.
- Montážny materiál a práca: Špeciálne polyuretánové lepidlá s vysokým modulom pružnosti, aktivačné primery, tesniace lišty, demontáž vnútorných plastov a samotné vlepenie skla vychádzajú na 150 až 250 eur.
- Kalibrácia senzorov a kamier: Softvérové spárovanie, nastavenie geometrie snímačov na certifikovanej stolici a vystavenie kalibračného protokolu stojí ďalších 150 až 350 eur podľa náročnosti systému.
Celkový účet za výmenu skla s kalibráciou sa tak bežne pohybuje v rozmedzí 800 až 1 500 eur. Pokiaľ by likvidátor poisťovne odmietol preplatiť kalibráciu s odôvodnením, že ide o vedľajší náklad, musíte sa dôrazne odvolať na servisné manuály výrobcu, ktoré označujú rekalibráciu za neoddeliteľnú súčasť technologického postupu výmeny tohto dielu.
Výmena čelného skla z PZP a vplyv technológie opravy na finančné plnenie
Nie každé poškodenie čelného skla si okamžite vyžaduje finančne a časovo náročnú výmenu celého dielu. V závislosti od veľkosti, hĺbky a umiestnenia poškodenia prichádza do úvahy lokálna oprava. Rozhodnutie medzi opravou a výmenou má priamy vplyv na rýchlosť likvidácie, zachovanie integrity karosérie a prípadnú finančnú spoluúčasť, ak by ste museli škodu kryť cez doplnkové produkty.
Oprava lokálnym zaliatím živicou versus celková výmena autoskla
Ak je bodové poškodenie (takzvané oko, hviezda alebo polmesiac) menšie ako minca v hodnote dvoch eur (priemer do cca 2 až 3 cm) a nachádza sa minimálne 10 cm od okraja skla, je možné sklo opraviť technológiou zaliatia fotopolymérovou živicou pod tlakom. Živica vyplní vzduchové dutiny v mieste nárazu, obnoví optickú priehľadnosť skla na 80 až 95 % a predovšetkým zabráni ďalšiemu praskaniu. Zákrok trvá zhruba 30 až 45 minút a stojí približne 30 až 60 eur.
Existujú však situácie, kedy je oprava živicou prísne zakázaná bezpečnostnými normami a vyhláškou o technickej nespôsobilosti vozidla:
- Poškodenie sa nachádza priamo v zóne stierania pred vodičom (v zornom poli), kde by aj minimálny optický lom rozptyľoval pozornosť a v noci vytváral oslepujúce odlesky.
- Trhlina dosahuje dĺžku viac ako 50 mm mimo zóny stierania.
- Na skle sa nachádza viac ako 5 poškodení s veľkosťou od 20 do 50 mm, čo narúša štrukturálnu pevnosť celej laminovanej tabule.
- Prasklina zasahuje do samotného okraja skla, čím je prerušené lepené spojenie zabezpečujúce tuhosť karosérie pri prevrátení vozidla.
V takýchto prípadoch vás technik na stanici technickej kontroly (STK) alebo policajná hliadka na ceste nekompromisne vyradí z premávky, zadrží technický preukaz a jedinou možnosťou zostáva kompletná výmena skla.
Porovnanie krytia škody na skle podľa zvoleného poistného produktu
Pokiaľ proces vymáhania škody z cudzieho poistenia zlyhá, motorista je odkázaný na vlastné poistné zmluvy. Aby ste mali jasný prehľad o tom, koľko vás oprava reálne bude stáť v jednotlivých scenároch, porovnali sme kľúčové parametre poistných produktov v prehľadnej tabuľke:
| Parameter porovnania | PZP vinníka nehody | Pripoistenie skla k PZP | Havarijné poistenie (Kasko) |
|---|---|---|---|
| Finančná spoluúčasť poškodeného | 0 € (plné krytie skutočnej škody) | 0 € pri oprave živicou; 5 až 10 % pri výmene (min. 100 – 150 €) | Spravidla 5 % (min. 150 €), prípadne fixná suma podľa zmluvy |
| Limit poistného plnenia | Zákonný limit až 1 300 000 € | Limitované balíkom: 150, 250, 300, 500 až 1 000 € | Trhová (všeobecná) hodnota celého vozidla |
| Vplyv na bonus vodiča (bezškodovosť) | Žiadny dopad na vaše poistné | Spravidla bez vplyvu na škodový priebeh hlavného PZP | Často strata bonusu a zdraženie poistky v ďalšom roku |
| Nutnosť stotožniť vinníka | Áno, povinné dôkazné bremeno leží na vás | Nie, kryje škodu aj od neznámeho páchateľa či zveri | Nie, rieši akékoľvek poškodenie bez ohľadu na vinníka |
| Krytie kalibrácie systémov ADAS | Áno, ako súčasť nevyhnutnej opravy | Len do výšky zvoleného limitu (pri nízkom limite nestačí) | Áno, zahrnuté v plnom rozsahu kalkulácie opravy |
Z tabuľky jasne vyplýva, že pri modernom vozidle je najlacnejšie pripoistenie k PZP s limitom 150 či 250 eur prakticky nepoužiteľné, pretože pri celkovej škode 1 200 eur budete musieť zvyšných takmer tisíc eur doplatiť z vlastného vrecka. Ak chcete mať stopercentnú istotu bez finančných šokov, preštudujte si podmienky pre poistenie auta bez spoluúčasti, ktoré garantuje nulovú platbu z vašej strany pri akejkoľvek škode.
Pre správny výber krytia je kľúčové vopred poznať zmluvné podmienky a parametre asistenčných balíkov. Tieto detaily podrobne vysvetľuje náš sprievodca na čo si dať pozor pri kasko poistení. Ak preferujete kompaktné riešenia pod jednou strechou, užitočné informácie o cenovo dostupných doplnkoch prinášajú aj pripoistenia k poisteniu auta v Union.
Rokovanie s likvidátorom a postup pri nesúhlase so zamietnutím poistného plnenia
Doručila vám poisťovňa vinníka zamietavé stanovisko? Pre mladého človeka to býva frustrujúci moment, no v žiadnom prípade nesmiete boj o svoje peniaze okamžite vzdať. Prvé zamietnutie je v mnohých poisťovacích domoch takmer automatickým filtrom, ktorým sa zbavujú pasívnych žiadateľov. Ak preukážete odbornú znalosť problematiky a odhodlanie, likvidátor svoj postoj často prehodnotí.
Formálna reklamácia a argumentácia proti zamietavému listu
Proti zamietnutiu musíte podať písomnú reklamáciu (nesúhlas s výsledkom likvidácie). V liste sa vyhnite emóciám a invektívam. Argumentujte prísne vecne a odkážte na konkrétne dôkazy:
- Citujte paragrafy 427 a 428 Občianskeho zákonníka a zdôraznite objektívnu povahu zodpovednosti škodcu.
- Odkážte sa na zjednocujúce stanovisko Najvyššieho súdu SR a oficiálne stanovisko Národnej banky Slovenska k škodám na čelných sklách.
- Predložte obojstranne podpísanú správu o nehode s výslovným uznaním viny a mechanizmu škody.
- Priložte odkaz na stiahnutie kamerového záznamu vo vysokej kvalite s presnou časovou značkou stretu.
- Priložte detailné fotografie miesta poškodenia, ktoré potvrdzujú čerstvosť praskliny bez zanesenia nečistotami.
Požiadajte poisťovňu o opätovné preskúmanie spisu a stanovenie lehoty na písomnú odpoveď (spravidla 30 dní). Zároveň uveďte, že v prípade zotrvania na zamietavom stanovisku postúpite celý spis na prešetrenie regulátorovi trhu a vec zveríte advokátskej kancelárii.
Pokiaľ likvidátor argumentuje neprimeranými cenami za servisné úkony, je vhodné preveriť, či bola správne spracovaná kalkulácia nákladov na opravu v certifikovanom systéme Audatex. Celý proces posudzovania dnes navyše urýchľuje moderná digitálna obhliadka poškodeného vozidla priamo cez smartfón.
Najčastejšie otázky k sporným nárokom na preplatenie škody
V praxi sa motoristi pri riešení poškodených autoskiel stretávajú s opakujúcimi sa otázkami. Tu sú stručné a vecné odpovede na tie najdôležitejšie:
Preplatí mi škodu moje vlastné PZP, ak vinníka nepoznám?
Nie. Vaše povinné zmluvné poistenie kryje výlučne škody spôsobené tretím osobám. Vlastné poškodené sklo bez známeho vinníka môžete opraviť len z havarijného poistenia, z doplnkového pripoistenia skiel, alebo z vlastných úspor.
Príde vodič, od ktorého kolesa odletel kameň, o svoj bonus na PZP?
Áno, priznanie zodpovednosti a vyplatenie plnenia z jeho poistky predstavuje poistnú udalosť. Poisťovňa to v ďalšom poistnom období zohľadní v systéme bonus/malus, čo môže viesť k miernemu navýšeniu jeho ročného poistného.
Môže mi dopravná polícia zadržať doklady za prasknuté čelné sklo?
Áno. Ak sa poškodenie nachádza v stieranej ploche v zornom poli vodiča, alebo je prasklina mimo tejto zóny väčšia ako 50 mm, vozidlo je technicky nespôsobilé na premávku. Policajt je oprávnený zadržať osvedčenie o evidencii (technický preukaz) aj tabuľky s evidenčným číslom.
Mám k poškodeniu skla od kamienka volať štátnu políciu?
Políciu volajte len vtedy, ak sa účastníci nevedia dohodnúť na zavinení, ak je niekto zranený, vznikla škoda na majetku tretej osoby, došlo k úniku nebezpečných látok, alebo má vodič podozrenie na požitie alkoholu. Pri bežnej škode bez zranenia, kde sa strany dohodnú, polícia nehodu neodrádza a príchod hliadky by mohol skončiť pokutou za zbytočný výjazd.
Dohľad Národnej banky Slovenska a uplatnenie sťažnosti voči postupu poisťovne
Ak poisťovňa vinníka odmietne prehodnotiť svoje stanovisko aj po formálnej reklamácii a vy máte v rukách jednoznačné dôkazy, ďalším stupňom mimosúdneho tlaku je sťažnosť na Národnú banku Slovenska (NBS). Národná banka Slovenska vystupuje ako orgán dohľadu nad finančným trhom a chráni práva spotrebiteľov pred nekalými praktikami finančných inštitúcií.
Treba však realisticky vnímať kompetencie tohto úradu. NBS nemá zákonnú právomoc vstupovať do konkrétnych občianskoprávnych sporov a nemôže poisťovni prikázať: „vyplaťte poškodenému 1 000 eur“. Môže však preveriť, či poisťovňa postupovala v súlade so zákonom o poistovníctve, či dodržala zákonné lehoty na likvidáciu, či sa riadila zjednocujúcim stanoviskom súdu a či jej zamietavé odôvodnenie nebolo svojvoľné a zavádzajúce.
Poisťovne sa začatia dohľadového konania zo strany NBS obávajú, pretože opakované a systémové pochybenia pri likvidácii môžu vyústiť do udelenia vysokej finančnej sankcie alebo sprísneného dohľadu. Oznámenie o podaní podnetu na NBS adresované likvidátorovi preto v mnohých prípadoch urýchli prehodnotenie spisu a poisťovňa radšej vyplatí sporné poistné plnenie v rámci mimosúdnej dohody.
Ak ste po tejto nepríjemnej skúsenosti stratili dôveru vo svoju súčasnú poistnú ochranu, pamätajte, že zmluvu môžete vypovedať. Zákonný postup a presná lehota 6 týždňov pred výročím zmluvy vám umožnia bez sankcií prejsť k serióznejšiemu partnerovi. Na trhu nájdete aj výhodné spojenie povinného a havarijného poistenia, ktoré garantuje bezstarostnú jazdu aj na cestách plných odletujúceho štrku.
Pripravte sa na novú poistnú sezónu zodpovedne a nenechajte sa zaskočiť. Transparentný a presný výpočet PZP vám pomôže vybrať produkt s dostatočnými asistenčnými službami a výhodnými pripoisteniami, ktoré ochránia váš rozpočet pred nástrahami ciest. Správne zvolené zmluvné krytie vám ušetrí stovky eur a zabezpečí, že výmenu skla vybavíte rýchlo a bez zbytočného stresu.