Reťazová nehoda a PZP pri zrážke troch a viacerých áut
Stojíte v kolóne na červenej, zrazu zacítite tvrdú ranu zozadu a v zlomku sekundy narazíte do auta pred vami. Kto teraz zaplatí váš zničený kufor a kto rozbitý predok auta pred vami? Reťazová nehoda a PZP predstavujú pre vodičov nočnú moru, pretože škoda nevzniká len medzi dvoma účastníkmi. Vinníkov môže byť viac, výpovede sa okamžite rozchádzajú a poisťovne nechcú vyplatiť ani cent, kým nie je jasné presné poradie nárazov. Ak jazdíte s obmedzeným rozpočtom a záleží vám na každom eure, musíte presne vedieť, ako sa v takejto situácii zachovať, aby vám neostali len oči pre plač a prázdna peňaženka.
Mnoho vodičov žije v omyle, že vinníkom je automaticky ten, kto stojí v kolóne úplne vzadu. Realita na cestách a v likvidačných centrách poisťovní je však omnoho pestrejšia. Rozhoduje každá sekunda, brzdná dráha, dodržanie bezpečného odstupu aj to, či ste do auta pred sebou vrazili vlastnou vinou, alebo vás doň iba nekontrolovateľne natlačila sila cudzieho nárazu. Povinné zmluvné poistenie navyše zo zákona kryje iba škody, ktoré spôsobíte iným, takže vlastné auto vám z neho nikto neopraví. Poďme sa krok za krokom pozrieť na to, čo musíte urobiť hneď po náraze, ako správne vyplniť papiere a ako získať peniaze na opravu v čo najkratšom čase.
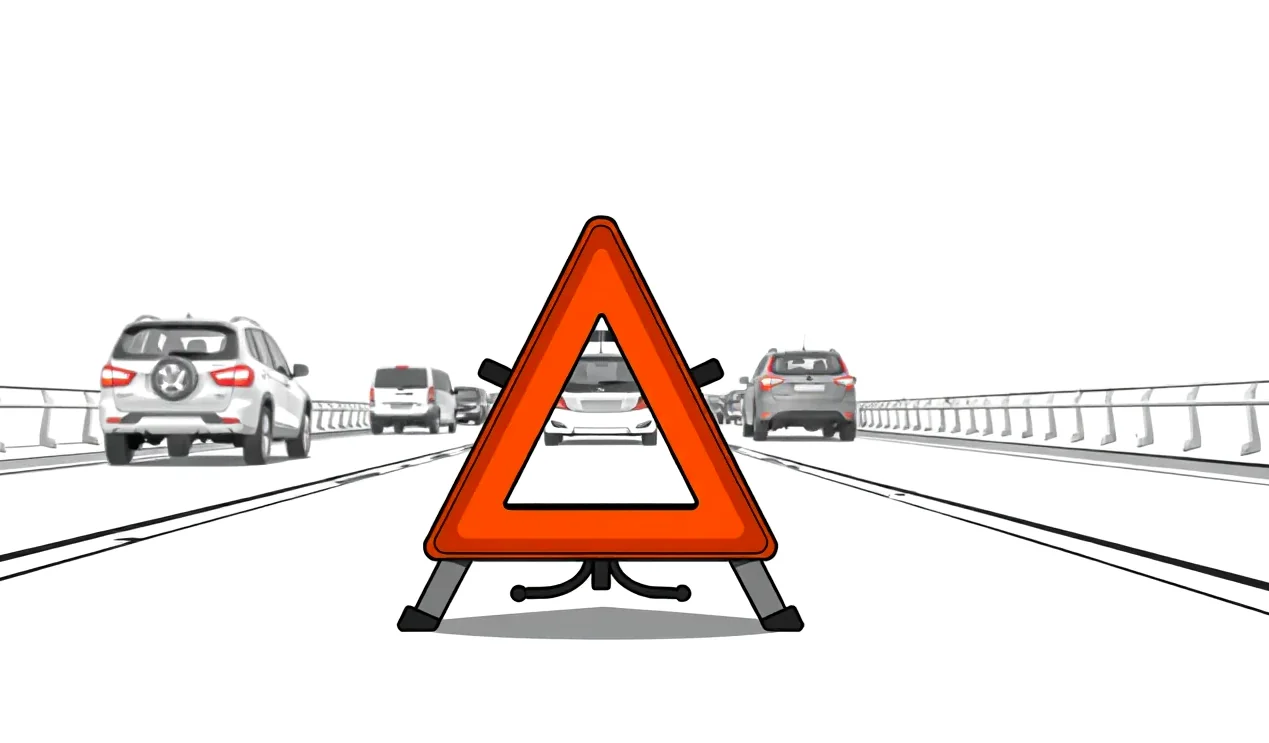
Bezpečné označenie miesta pri reťazovej nehode a pravidlá pre výstražný trojuholník
V momente, keď do seba narazí viacero áut, nastáva na ceste chaos. Prvé sekundy nerozhodujú o peniazoch, ale o holom prežití. Najväčšou chybou mladých aj skúsených šoférov býva okamžité vystupovanie z auta do jazdného pruhu a hádanie sa o tom, kto nedobrzdil. Na frekventovanej ceste alebo diaľnici do stojacej kolóny v priebehu niekoľkých sekúnd narazí ďalšie auto. Akonáhle vozidlá zastavia, zapnite výstražné svetlá, oblečte si reflexnú vestu ešte v kabíne a až potom bezpečne vystúpte smerom ku krajnici alebo za zvodidlá.
Zákon č. 8/2009 Z. z. o cestnej premávke ukladá vodičom jasné povinnosti pri zabezpečení miesta škodovej udalosti. Ak vznikne reťazová havária, výstražný trojuholník nemôže zostať v kufri. Pri zrážke celého zástupu vozidiel nestačí, ak trojuholník postaví len prvé auto. Kľúčové je varovať vodičov, ktorí sa rútia k poslednému havarovanému autu v kolóne.
Vzdialenosti na diaľnici a mimo obce
Správne umiestnenie trojuholníka chráni vaše zdravie aj peňaženku. Ak totiž ďalšie vozidlo narazí do kolóny preto, že miesto nebolo včas označené, polícia aj poisťovňa vám môžu pripísať spoluvinu za nedostatočné zabezpečenie prekážky na ceste. V obci umiestnite trojuholník vo vzdialenosti najmenej 50 metrov za posledným havarovaným autom. Mimo obce platí rovnaká vzdialenosť, no ak je nehoda za neprehľadnou zákrutou alebo za horizontom, trojuholník posuňte ešte ďalej pred začiatok nebezpečného úseku.
Na diaľnici a rýchlostnej ceste sú rýchlosti extrémne vysoké a brzdná dráha sa násobí. Zákon tu vyžaduje umiestniť trojuholník vo vzdialenosti najmenej 100 metrov za vozidlom. V praxi rátajte zhruba sto až stopäťdesiat bežných krokov pozdĺž zvodidiel. Nikdy nekráčajte stredom jazdného pruhu. Ak je v reťazovej zrážke zakliesnených päť áut, trojuholník inštaluje vodič posledného auta, prípadne predposledného, ak je zadné auto úplne zdemolované a jeho posádka zranená. Ostatní vodiči by mali skontrolovať, či trojuholník skutočne stojí a či ho neodfúkol kamión prechádzajúci vedľajším pruhom.
Prvá pomoc a bezpečnosť posádky mimo vozovky
Akonáhle je prekážka označená, okamžite preverte zdravotný stav všetkých účastníkov. Reťazové nárazy spôsobujú prudké trhnutie krčnej chrbtice, pomliaždeniny hrudníka od bezpečnostných pásov a poranenia hlavy. Ak je niekto zranený, volajte linku 112 alebo 155. Spolu so záchrankou automaticky dorazí aj hliadka Policajného zboru. Všetkých cestujúcich, ktorí nie sú zranení a nepotrebujú okamžité vyslobodenie, okamžite presuňte za zvodidlá mimo teleso cesty. Zostávať sedieť v havarovanom aute na diaľnici je hazard so životom.
Ak vám vozidlo po nehode blokuje premávku, no je pojazdné a nikto neutrpel zranenie, zákon vyžaduje uvoľniť prejazd. Pred akýmkoľvek pohybom s autami však musíte urobiť dôkladné fotky konečného postavenia zo všetkých štyroch strán, vrátane detailov nárazníkov a brzdných dráh. Keď situáciu vyriešite na mieste, oplatí sa vedieť, či máte nárok na bezplatný odťah, na čo slúži dohodnutá asistencia k PZP, ktorá vám zabezpečí odvoz nepojazdného auta do servisu.
Vyplnenie tlačiva správa o nehode pri reťazovej zrážke viacerých áut
Akonáhle opadne prvotný šok a je jasné, že nikto nepotrebuje lekára, prichádza na rad papierovanie. Pre bežného človeka je to obrovský zmätok. V priehradke pred spolujazdcom máte jedno modro-žlté eurotlačivo Správa o nehode, lenže to má kolónky len pre dve autá: Vozidlo A a Vozidlo B. Čo robiť, ak v kolóne stojíte štyria alebo piati? Zlyhanie v tomto bode znamená, že poisťovňa odmietne vyplatiť peniaze a budete sa mesiace naťahovať na súdoch.
Základné pravidlo znie: nikdy sa nepokúšajte vtesnať tri alebo štyri autá do jedného tlačiva prepisovaním kolóniek. Takýto dokument je pre likvidátora neprehľadný a právne napadnuteľný. Každý vodič, ktorý sa dostal do kontaktu s iným autom, musí spísať samostatný záznam s každým jednotlivým účastníkom, s ktorým došlo k stretu. V takejto spleti škôd sú reťazová nehoda a PZP náročné na dokazovanie, pričom bez vlastného exemplára tlačiva pre každý kontakt odídete s prázdnymi rukami.
Prečo jedno eurotlačivo nestačí pre tri a viac áut
Ak ste napríklad stredné auto (Vozidlo 2), narazilo do vás zadné auto (Vozidlo 3) a vy ste v dôsledku toho narazili do predného auta (Vozidlo 1). V tomto prípade musíte vyplniť dve samostatné tlačivá:
- Prvé tlačivo: Vypíšete s vodičom pred vami (Vozidlo 1). Vy budete Vozidlo B, on bude Vozidlo A. Do nákresu a poznámok jasne uvediete, že k nárazu došlo až po tom, čo vás zozadu pretlačilo tretie vozidlo.
- Druhé tlačivo: Vypíšete s vodičom za vami (Vozidlo 3). Vy budete Vozidlo A, on bude Vozidlo B. Tu bude zaznamenané, že Vozidlo 3 nedobrzdilo a narazilo do vášho zadku.
Rovnako dôležité je overiť platnosť poistenia ostatných šoférov. Žiadajte predloženie bielej karty, na ktorej je uvedené číslo poistnej zmluvy a konkrétna poisťovňa. Ak niektorý účastník odmieta spolupracovať, je arogantný, necíti sa byť vinníkom alebo odmieta podpísať záznam, okamžite volajte políciu na čísle 158. Na to, kedy ide iba o škodovú udalosť a kedy je privolanie hliadky zákonnou povinnosťou, slúži jednoduché porovnanie: ak sa účastníci nezhodnú na zavinení, z pohľadu zákona nastáva škodová udalosť alebo dopravná nehoda s nutnosťou policajného vyšetrenia bez ohľadu na výšku škody.
Kľúčové údaje a fotodokumentácia postavenia vozidiel
Kým začnete písať, vytiahnite smartfón a nafoťte úplne všetko. Vodiči po príchode domov často zmenia výpoveď a začnú tvrdiť, že vy ste narazili prví. Detailne odfoťte postavenie kolies, brzdné stopy, úlomky plastov na asfalte a najmä poškodenia nárazníkov v miestach dotyku. Ak máte vo vozidle funkčnú palubnú kameru, okamžite vyberte pamäťovú kartu alebo uzamknite záznam proti prepísaniu. Videozáznam je v prípade reťazových kolízií najsilnejším dôkazom, ktorý vás môže ochrániť pred platením tisícových škôd.
Aby ste na mieste v strese na nič nezabudli, pripravili sme pre vás kontrolný zoznam, ktorý vás prevedie celým procesom krok za krokom.
Kontrolný zoznam krokov pri reťazovej nehode:
- Obliecť reflexnú vestu ešte v aute a vystúpiť na bezpečnú stranu ku krajnici.
- Umiestniť výstražný trojuholník (50 m v obci/mimo obce, 100 m na diaľnici).
- Preveriť zranenia a v prípade potreby privolať záchrannú službu a políciu na linke 112.
- Zabezpečiť záznam z palubnej kamery pred automatickým prepísaním slučky.
- Odfotiť celkovú situáciu, detailné poškodenia všetkých áut a ich evidenčné čísla (EČV).
- Skontrolovať bielu kartu všetkých zúčastnených vodičov a zapísať si čísla ich poistiek.
- Vyplniť samostatnú Správu o nehode pre každý jednotlivý náraz medzi dvoma autami.
- Do kolónky poznámok presne zapísať počet rán, ktoré ste v aute pocítili.
- Podpísať záznam len vtedy, ak s uvedeným textom a nákresom bezvýhradne súhlasíte.
- Nahlásiť škodovú udalosť svojej aj vinníkovej poisťovni v zákonnej lehote.
Dodržanie týchto krokov je kľúčové pre to, aby neskôr hladko prebehla obhliadka a kalkulácia škody na vozidle, bez ktorej vám servis nezačne auto opravovať.
Reťazová nehoda a PZP pri určení miery zavinenia a delení zodpovednosti
Základná otázka, ktorú si kladie každý poškodený vodič, znie: z koho poistky dostanem peniaze na opravu? Pri bežnej nehode dvoch áut je to jednoduché, no ak sa zrazia tri a viac vozidiel, situácia sa dramaticky komplikuje. V zložitej spleti nárazov sú reťazová nehoda a PZP úzko prepojené s dokazovaním bezpečnej vzdialenosti a fyzikálneho priebehu celej kolízie. Zodpovednosť za škodu sa riadi Občianskym zákonníkom (§ 427 a nasl. o zodpovednosti za škodu spôsobenú prevádzkou dopravných prostriedkov) a zákonom č. 381/2001 Z. z. o PZP.
Poisťovne rozlišujú dva úplne odlišné scenáre, ktoré rozhodujú o tom, či dostanete 100 % plnenia, alebo vám likvidátor časť náhrady škody nekompromisne zamietne.
Rozdiel medzi pretlačením a nedobrzdením
Prvý a najčastejší scenár je reťazové pretlačenie. Predstavte si, že auto 1 zastaví pred priechodom pre chodcov. Za ním plynule a bezpečne zastaví auto 2. Vodič v aute 2 stojí na brzde, drží odstup dva metre. O tri sekundy neskôr sa prirúti auto 3, ktorého vodič sa pozeral do mobilu, nedobrzdí a v plnej rýchlosti vrazí do auta 2. Náraz je taký silný, že auto 2 odhodí dopredu a zdemoluje zadok auta 1. Kto je vinník? Vinníkom celej udalosti je výlučne vodič auta 3. Vodič auta 2 neporušil žiadny predpis, dodržal odstup a do auta 1 nenarazil vlastnou vinou. V takomto prípade platí kompletné škody na aute 1 aj aute 2 povinné zmluvné poistenie auta 3.
Druhý scenár je viacnásobné nedobrzdenie. Auto 1 začne prudko brzdiť. Vodič auta 2 nedodrží bezpečnú vzdialenosť a narazí do auta 1. V tomto momente vzniká prvá nehoda a vodič auta 2 je vinníkom škody na prednom aute. O sekundu neskôr do auta 2 narazí auto 3, ktoré tiež nedobrzdilo. Vzniká druhá nehoda. Čo sa stane s výplatou poistného? Tu dochádza k deleniu škody. Vodič auta 2 zaplatí zo svojho PZP škodu na predku auta 1. Zároveň vodič auta 3 zaplatí zo svojho PZP škodu na zadnej časti auta 2. Vodič auta 2 si však škodu na vlastnom predku musí zaplatiť sám alebo zo svojej havarijky, pretože si ju spôsobil sám vlastným nedobrzdením.
Ak vyšetrovanie preukáže, že išlo o dominový efekt bez vášho zavinenia, reťazová nehoda a PZP prvého vinníka pokryjú nároky všetkých poškodených v kolóne. Ak je však priebeh sporný, poisťovne začnú skúmať, koľko nárazov vodiči počuli. Ak vodič auta 1 povie, že počul iba jednu ranu, znamená to, že auto 2 doň narazilo až po pretlačení autom 3. Ak však vodič auta 1 vypovie, že počul dve rany (najprv náraz spredu a potom ďalší tlak zozadu), auto 2 narazilo samo a stáva sa spoluvinníkom nehody.
Rozdelenie škody a zákonné limity poistného plnenia
Pri rozsiahlych hromadných nehodách na diaľniciach, kde sa zrazí desať či dvadsať áut, vstupuje do hry ďalšie riziko: zákonný limit poistného plnenia. Zákon č. 381/2001 Z. z. v § 9 presne stanovuje minimálne limity, ktoré musí každá poistka na slovenskom trhu garantovať na jednu škodovú udalosť bez ohľadu na počet poškodených:
- 6 450 000 eur za škodu na zdraví a náklady pri usmrtení,
- 1 300 000 eur za vecnú škodu, ušlý zisk a náklady právneho zastúpenia.
Hoci sa limit 1,3 milióna eur zdá obrovský, pri zrážke dvoch kamiónov s novými osobnými autami a poškodení cestnej infraštruktúry môže celková škoda tento strop presiahnuť. Ak celkový súčet nárokov prekročí zákonný limit, nastupuje § 11 zákona o PZP. Poisťovňa pristúpi k pomernému kráteniu plnenia. Každý poškodený dostane vyplatenú len pomernú časť svojej škody zodpovedajúcu pomeru celkového limitu k celkovej vyčíslenej škode. Zvyšok peňazí musíte vymáhať priamo od vinníka nehody v občianskoprávnom konaní, čo v praxi často znamená dlhé roky exekúcií bez záruky úspechu.
Ak vinník z miesta nehody ušiel alebo nemal zaplatené povinné zmluvné poistenie, poškodení nezostanú bez pomoci. Škodu na zdraví aj vecnú škodu v takom prípade prepláca Slovenská kancelária poisťovateľov (SKP) z poistného garančného fondu, do ktorého prispievajú všetky poisťovne. SKP si následne celú vyplatenú sumu vymáha od nepoisteného šoféra ako regresný dlh.
| Parameter poistenia alebo sankcia | Zákonná výška plnenia / sankcie | Kto škodu uhrádza / komu hrozí postih |
|---|---|---|
| Minimálny limit PZP pre vecné škody a ušlý zisk | 1 300 000 € na jednu škodovú udalosť | Poisťovňa vinníka bez ohľadu na počet zničených áut |
| Minimálny limit PZP pre škody na zdraví a usmrtenie | 6 450 000 € na jednu škodovú udalosť | Poisťovňa vinníka pre všetkých zranených účastníkov |
| Pokuta za neuzatvorené alebo nezaplatené PZP | 50 € až 5 000 € | Okresný úrad ukladá majiteľovi nepoisteného vozidla |
| Regres poisťovne pri oneskorenom nahlásení škody | až do 50 % vyplatenej sumy | Vinník nehody, ktorý bez dôvodu zmeškal lehotu 15 dní |
| Regres poisťovne pri jazde pod vplyvom alkoholu | 100 % vyplatenej škody | Vodič, ktorý požil alkohol alebo ušiel z miesta nehody |
| Krátenie pri prekročení celkového limitu krytia | Pomerné zníženie podľa pomeru limitu k škode | Dotkne sa všetkých poškodených v reťazovej kolízii |
Ak si chcete overiť, aké krytie a asistenčné balíky vám ponúkajú jednotlivé poisťovne na trhu, nezávislá kalkulačka PZP vám umožní porovnať si limity a asistenčné služby jednotlivých poisťovateľov v priebehu pár minút.
Uplatnenie škody z vlastného havarijného poistenia a regres z PZP vinníka
Polícia vyšetruje nehodu, vodiči sa hádajú, likvidátori posielajú spisy súdnym znalcom a vy stojíte pred rozbitým autom, ktoré nutne potrebujete každý deň na cestu do práce. Vyšetrovanie reťazovej nehody bežne trvá dva až šesť mesiacov. Ak by ste mali pasívne čakať, kým poisťovňa vinníka uzná svoju povinnosť a pošle vám poistné plnenie, zostanete pol roka bez auta. Presne v tejto situácii sa ukazuje obrovská výhoda, ktorú prináša vlastná havarijka.
Pri zdĺhavom spore o to, ako sa uzavrie reťazová nehoda a PZP jednotlivých účastníkov, pomôže vlastná havarijka. Namiesto čakania na vinníkovo povinné zmluvné poistenie nahlásite poistnú udalosť svojej vlastnej poisťovni z kasko poistenia. Vaša poisťovňa pošle technika, urobí obhliadku, vyčísli náklady a pošle peniaze do servisu na základe krycieho listu. Auto máte opravené za dva týždne a môžete jazdiť.
Výhoda rýchlej opravy cez vlastné kasko
Akonáhle vám vaša havarijná poisťovňa škodu preplatí, začne konať jej právne oddelenie. Uplatní takzvaný regresný nárok voči poisťovni vinníka nehody. Vaša poisťovňa si vyplatí celú sumu opravy z vinníkovho PZP bez toho, aby ste vy museli pohnúť prstom. Celý spor o určenie vinníka a poradie nárazov sa presunie medzi poisťovne. Ak si dojednávate zmluvu, vždy pomôže mať havarijné poistenie spolu s PZP na jednej zmluve, čo výrazne zjednodušuje komunikáciu v prípade akejkoľvek nehody.
Čo sa však stane, ak je poškodenie konštrukcie vozidla príliš rozsiahle a oprava by stála viac než hodnota auta pred nehodou? V takom momente likvidátor oznámi, že nastala totálna škoda a všeobecná hodnota vozidla určí strop pre výplatu peňazí. Poisťovňa vám vyplatí rozdiel medzi trhovou cenou auta pred nehodou a hodnotou použiteľných zvyškov vraku predaných v aukcii.
Spoluúčasť a jej vymáhanie od poisťovne škodcu
Riešenie opravy cez vlastné havarijné poistenie má jeden háčik: spoluúčasť. Z vlastného vrecka musíte pri oprave zaplatiť sumu dohodnutú v zmluve – napríklad fixných 150 eur alebo 5 % z ceny opravy. Tieto peniaze však nemusíte odpísať ako čistú stratu. Ak ste v reťazovej nehode poškodeným a policajné vyšetrovanie potvrdí vinu iného vodiča, máte plné právo žiadať doplatenie spoluúčasti priamo z PZP vinníka.
Postup je priamočiary: po ukončení opravy a vyplatení poistného plnenia požiadate svoju havarijnú poisťovňu o potvrdenie o uplatnenej spoluúčasti. Tento doklad spolu s policajnou správou pošlete do poisťovne vinníka. Tá je zo zákona povinná zaplatiť vám spoluúčasť do posledného centu, pretože ide o skutočnú vecnú škodu, ktorú vám spôsobil jej poistenec. Týmto spôsobom získate opravené auto rýchlo a bez akejkoľvek finančnej straty. Ak máte zmluvu v inej inštitúcii, napríklad ak riešite spoluúčasť pri kasko poistení Komunálnej poisťovne, princíp vrátenia spoluúčasti z vinníkovho zákonného poistenia funguje úplne identicky.
Kým je vaše auto v servise, máte navyše nárok na mobilitu. Ak ste poškodený, preplatí vám vinníkova poisťovňa náhradné auto v primeranom rozsahu. Ak by ste však boli spoluvinníkom a potrebujete jazdiť, pomôže jedine náhradné vozidlo z havarijného poistenia, pokiaľ ste si toto pripoistenie zvolili vo svojej zmluve.
Vplyv priznania viny pri reťazovej nehode na bonus a cenu PZP
Po každej dopravnej nehode prichádza pre mladého vodiča tvrdé vytriezvenie pri pohľade na nový predpis poistného. Poisťovne neposudzujú nehody emotívne, ale cez prísne matematické tabuľky bonusu a malusu. Bonus predstavuje zľavu za jazdu bez nehôd, kým malus je prirážka k poistnému za každú spôsobenú škodovú udalosť. Práve preto na mieste nehody nikdy bezhlavo nepodpisujte vinu, kým nie je preukázané, že ste skutočne porušili predpisy vy.
Mnohých mladých vodičov zaujíma, ako reťazová nehoda a PZP ovplyvnia cenu poistenia na ďalší rok. Ak ste boli len pasívnym účastníkom, ktorého natlačili do auta pred vami, a vyšetrovanie vylúči vašu vinu, váš bonus zostáva nedotknutý na 100 %. Poisťovňa vám nesmie zdvihnúť základnú cenu poistenia za udalosť, ktorú ste nezavinili. Ak vám však likvidátor pripíše hoci len čiastočné spoluzavinenie za nedodržanie bezpečného odstupu, poistka pôjde neúprosne nahor.
Kedy prídete o bonus na zákonnej poistke
Práve v situáciách, kde figuruje reťazová nehoda a PZP zaznamená poistnú udalosť vyplatenú z vašej zmluvy, hrozí okamžitý pád do malusu. Každá nahlásená poistná udalosť, z ktorej vaša poisťovňa vyplatí čo i len jedno euro poškodenému pred vami, znamená zvyčajne stratu dvoch až troch stupňov bonusu. V praxi to znamená, že namiesto 40 % zľavy za bezškodový priebeh dostanete na ďalší rok zľavu len 10 %, prípadne spadnete do prirážky 20 % k základnej sadzbe.
Cena povinného poistenia na bežné auto sa dnes pohybuje na úrovni 120 až 250 eur ročne podľa veku vodiča a výkonu motora. Po zavinení hromadnej havárie vám však môže poisťovňa v ďalšom roku napočítať poistné cez 350 či 450 eur. Od roku 2026 navyše začína platiť zvýšenie odvodu a dane z neživotného poistenia z pôvodných 8 % na 10 %, čo sa automaticky premietne do rastu základných sadzieb pre všetkých vodičov. Preto ak sa vám blíži výročie zmluvy, pomôže pravidelná revízia PZP a havarijného poistenia, aby ste neplatili zbytočne premrštené sumy u doterajšieho poisťovateľa.
Ak sa poistná udalosť stane, musíte striktne rešpektovať zákonné lehoty. Zákon č. 381/2001 Z. z. v § 10 presne hovorí, dokedy musíte nahlásiť haváriu svojej poisťovni. Ak tieto lehoty zmeškáte, poisťovňa má zo zákona právo vymáhať od vás regres až do výšky 50 % z celej sumy, ktorú poškodeným vyplatila. Nasledujúca tabuľka zhŕňa všetky kľúčové termíny, ktoré musíte bezpodmienečne dodržať.
| Úkon vodiča alebo poisťovne | Zákonná alebo zmluvná lehota | Následok zmeškania lehoty |
|---|---|---|
| Nahlásenie škodovej udalosti pri nehode v SR | Do 15 dní od vzniku nehody | Riziko uplatnenia regresu poisťovne až do 50 % |
| Nahlásenie škodovej udalosti pri nehode v zahraničí | Do 30 dní od vzniku nehody | Poisťovňa môže krátiť plnenie alebo požadovať náhradu |
| Lehota poisťovne na ukončenie vyšetrovania škody | Do 3 mesiacov od oznámenia poškodeným | Povinnosť poskytnúť poškodenému písomné vysvetlenie |
| Zaplatenie spoluúčasti po výzve poisťovne | Do 30 dní od doručenia výzvy | Úroky z omeškania a vymáhanie dlžnej sumy |
| Predloženie dokladov o oprave a nákladoch | Bezodkladne po ukončení opravy | Oneskorenie výplaty poistného plnenia na účet servisu |
Ak hľadáte cenovo dostupné riešenie bez skrytých poplatkov, oplatí sa pozrieť, aké podmienky ponúkajú moderné digitálne produkty, napríklad Pillow poistenie vozidla a ceny, ktoré umožňujú nastaviť si poistku transparentne a presne podľa najazdených kilometrov.
Reťazová nehoda firemných áut a uplatnenie nárokov z PZP v rámci jednej flotily
Špecifická a v praxi mimoriadne nepríjemná situácia nastáva vtedy, keď sa do reťazovej kolízie dostanú autá patriace tej istej firme. Predstavte si bežnú situáciu na obchvate: tri dodávky alebo osobné vozidlá jednej kuriérskej či stavebnej spoločnosti idú za sebou. Prvé auto prudko zabrzdí a ďalšie dve za ním nedobrzdia a zrazia sa do seba. Šéf firmy máva rukou so slovami: „Nevadí, veď na všetky autá platíme poctivo zákonné poistky, poisťovňa to zatiahne.“ Práve v tomto momente však firma narazí na tvrdú realitu zákona.
Ak nastane reťazová nehoda a PZP kryje vozidlá s rovnakým majiteľom, likvidácia naráža na zásadné zákonné výluky. Povinné zmluvné poistenie totiž vychádza z princípu krytia škody spôsobenej tretej osobe. Zákon č. 381/2001 Z. z. v § 4 ods. 2 jasne vymedzuje situácie, na ktoré sa poistenie zodpovednosti nevzťahuje.
Špecifiká totožného poistníka pri škodovej udalosti
Zákon explicitne hovorí, že poisťovňa nehradí škodu, ktorú poistený spôsobil na vlastnom vozidle alebo na veciach, ktoré patria tomu istému poistníkovi. Zjednodušene povedané: nemôžete zo svojho PZP spôsobiť škodu sami sebe a žiadať od poisťovne jej úhradu. Ak Dodávka A (majetok firmy XYZ) nedobrzdí a nabúra do Dodávky B (rovnako majetok firmy XYZ), poisťovňa škodu na prednom aute z povinného zmluvného poistenia zadného auta odmietne preplatiť. Pre poisťovňu je poškodený aj škodca ten istý právny subjekt – tá istá firma.
Rovnaká zákonná výluka platí aj pri škodách medzi vozidlami tvoriacimi jazdnú súpravu. Ak ťahač poškodí náves, ktorý ťahá, alebo náves pri brzdení zdemoluje zadnú časť ťahača, škoda sa z PZP navzájom nikdy neprepláca. Pri podnikaní a prevádzkovaní viacerých vozidiel preto musíte mať správne nastavené poistenie vozidla používaného na podnikanie, inak celú opravu flotily zaplatíte zo zisku firmy.
Jediným spôsobom, ako zachrániť rozpočet pri vzájomnej zrážke firemných vozidiel, je uplatnenie škody z havarijného poistenia každého jedného poškodeného auta samostatne. Kasko poistenie totiž kryje škody na vlastnom vozidle bez ohľadu na to, kto škodu spôsobil a komu patrí druhé havarované auto. Firma však musí počítať s tým, že pri každom aute zaplatí dohodnutú spoluúčasť a stratí bonus na kasko zmluvách pre dané vozidlá. Preto pre mladých podnikateľov platí: hľadať lacné poistenie auta je rozumné, no pri firemných flotilách sa nikdy neoplatí šetriť na havarijnom krytí a asistenčných službách.
V praxi platí, že každá reťazová nehoda a PZP riešenie závisia od detailného popisu udalosti. Prečítajte si ešte odpovede na najčastejšie otázky, ktoré vodiči po hromadných zrážkach riešia.
Často kladené otázky o reťazových nehodách a PZP
Kto mi zaplatí opravu predku a zadku, ak som bol stredným autom v kolóne?
Ak ste stáli na mieste a do auta pred vami vás natlačil náraz zozadu, celú opravu prednej aj zadnej časti vozidla platí PZP vodiča, ktorý do vás zozadu narazil. Ak ste však najprv sami nedobrzdili a narazili do predného auta vlastnou vinou, z vinníkovho PZP dostanete zaplatený iba poškodený zadok. Opravu svojho predku si musíte zaplatiť sami alebo z vlastného havarijného poistenia.
Musím k reťazovej nehode volať políciu, aj keď nikto nie je zranený?
Ak sa všetci účastníci reťazovej nehody bez výhrad dohodnú na vine, nedošlo k zraneniu, neunikli nebezpečné látky a nebola poškodená cesta ani majetok tretej osoby, políciu volať nemusíte. Pri reťazových nehodách troch a viacerých áut sa však vodiči takmer nikdy nezhodnú na presnom poradí nárazov. Ak vznikne akýkoľvek spor o zavinenie, privolanie polície na čísle 158 je vašou zákonnou povinnosťou.
Čo ak celková škoda na autách presiahne zákonný limit 1 300 000 eur?
Ak súčet všetkých škôd presiahne zákonný limit poistného plnenia, poisťovňa pristúpi k pomernému kráteniu podľa § 11 zákona o PZP. Každému poškodenému vyplatí len pomernú časť jeho nároku. Zvyšnú sumu si musíte uplatniť priamo u vinníka nehody v občianskoprávnom konaní.
Môžem si dať auto opraviť z vlastnej havarijky a nečakať na vinníka?
Áno, je to najrýchlejšia cesta, ako mať auto opäť pojazdné. Nahlásite škodu svojej havarijnej poisťovni, tá auto preplatí a následne si celú sumu vymôže regresom z PZP vinníka. Zaplatenú spoluúčasť vám po ukončení policajného vyšetrovania preplatí vinníkova poisťovňa ako vecnú škodu. Podrobný postup nájdete v článku, kde rozoberáme postup po havárii krok za krokom.
Dostanem pokutu alebo regres, ak som nehodu nenahlásil do 15 dní, lebo som ležal v nemocnici?
Poisťovňa nemôže uplatniť sankčný regres za oneskorené nahlásenie škody, ak na to existovali vážne a preukázateľné zdravotné či objektívne dôvody. Hospitalizácia alebo ťažký úraz po nehode sú zákonným ospravedlnením. Po prepustení z nemocnice však musíte škodu nahlásiť bezodkladne.