Havarijné poistenie a jazda mimo spevnenej cesty: Kde končí krytie
Medzi motoristami prevláda rozšírený omyl, že ak vlastnia moderné SUV alebo vozidlo s pohonom všetkých štyroch kolies, kasko ich chráni bez ohľadu na to, kadiaľ jazdia. Realita poistných zmlúv je neúprosná. Havarijné poistenie a jazda mimo spevnenej cesty predstavujú kombináciu, pri ktorej likvidátori škôd skúmajú každý detail trasy. Pohon 4×4 v technickom preukaze neznamená automatický nárok na poistné plnenie uprostred lesa či rozmočeného poľa. Poisťovne neposudzujú schopnosti vášho automobilu, ale právny status komunikácie a dodržanie zmluvných podmienok.
Základným pravidlom dobrovoľného poistenia majetku podľa § 788 Občianskeho zákonníka je krytie náhodných udalostí pri bežnej prevádzke. Ak sa rozhodnete vyraziť mimo zmapovaných trás, vstupujete do priestoru poistných výluk, obmedzení asistenčných služieb a prísnych zákonných zákazov. Správne nastavené havarijné poistenie vozidla vás dokáže podržať pri nečakanej prekážke na štrkovej ceste, no pri vedomom riskovaní v hlbokom teréne zostanú náklady na opravu výlučne na vašich pleciach.
Účelová komunikácia verzus terén: čo kryje havarijné poistenie pri jazde mimo spevnenej cesty?
Kľúčový spor pri likvidácii poistnej udalosti nastáva pri posudzovaní miesta, kde k škode došlo. Slovenský právny poriadok nepracuje s laickým pojmom „nespevnená cesta“. Zákon č. 135/1961 Zb. o pozemných komunikáciách (cestný zákon) v § 1 kategorizuje siete do štyroch tried: diaľnice, cesty, miestne komunikácie a účelové komunikácie. Podľa § 22 tohto zákona účelové komunikácie slúžia na spojenie výrobných objektov, poľnohospodárskych a lesných pozemkov s ostatnými komunikáciami. Tieto cesty môžu byť a často aj sú nespevnené, štrkové, hlinité či panelové.
Pokiaľ sa pohybujete po verejne prístupnej účelovej komunikácii, ktorá spája pozemky a je zrejmým dopravným koridorom, spravidla sa na vás vzťahuje štandardné krytie. Akonáhle však vozidlom zídete z vyjazdenej trasy na voľnú lúku, do lesného porastu, na breh rieky alebo stavenisko bez ciest, ocitáte sa vo voľnom teréne. Pre poisťovňu ide o miesto, ktoré nie je určené na premávku motorových vozidiel, čo zakladá okamžitý dôvod na zamietnutie poistného plnenia pre hrubé porušenie všeobecných poistných podmienok.
Rozdiel medzi zjazdnou cestou a nespevnenou plochou
Účelová komunikácia má zreteľné teleso, vyjazdený profil a je spôsobilá na jazdu aspoň pre určité kategórie vozidiel. Voľný terén naproti tomu nemá charakter cesty, hoci po ňom v suchom období dokáže prejsť aj bežný osobný automobil. Likvidátor pri posudzovaní vychádza zo satelitných snímok, katastrálnych máp a policajnej správy. Ak škoda vznikla prejazdom cez neupravený porast, poistná zmluva škodu nepokryje, pretože vodič nekonal s náležitou opatrnosťou a vozidlo použil na účely, na ktoré nie je konštrukčne určené.
Prístupová cesta k rodinnému domu: nespevnená parcela v katastri
Desiatky tisíc majiteľov rodinných domov na Slovensku denne dochádzajú k svojim nehnuteľnostiam po nespevnených parcelách. Často ide o zhutnený štrk, makadam alebo provizórne vyjazdenú poľnú cestu, ktorá je v katastri nehnuteľností zapísaná ako ostatná plocha alebo zastavané územie s vecným bremenom práva prechodu a prejazdu. V takýchto situáciách sa vodiči často pýtajú, ako funguje havarijné poistenie a jazda mimo spevnenej cesty, ak si poškodia podvozok doslova niekoľko metrov pred vlastnou bránou.
Rozhodujúcim faktorom je právny stav prístupu. Ak ide o oficiálnu parcelu slúžiacu ako prístupová komunikácia, poistenie škodu kryje rovnako ako na asfaltovej mestskej ulici. Typickým rizikom sú tu skryté kamene po zimnej údržbe alebo hlboké rigoly vymyté prudkým dažďom. Ak však prístup vedie cez cudzí poľnohospodársky pozemok bez právneho titulu, likvidačné oddelenie môže skúmať oprávnenosť vášho vjazdu.
Dôkazné bremeno pri škode pred domom
Pri nahlasovaní škodovej udalosti na nespevnenej prístupovej ceste pripravte list vlastníctva alebo doklad o vecnom bremene. Poisťovateľ nesmie krátiť plnenie len preto, že obec nestihla komunikáciu vyasfaltovať. Problém nastáva v momente, keď po ceste prechádzate napriek vedomiu, že je dlhodobo v dezolátnom stave a podvozok si poškodíte opakovaným nárazom na rovnakom mieste. Vtedy poisťovňa argumentuje zanedbaním prevencie škody.
Nespevnená zvážnica v lese: je to ešte cesta alebo už zakázaný terén?
Víkendové výjazdy do prírody a prejazdy lesnými porastami patria k najrizikovejším situáciám. Lesná zvážnica slúži lesnej technike na zvoz dreva, no z pohľadu bežného vodiča často vyzerá ako široká štrková či kamenistá cesta. Z právneho hľadiska tu však platí prísny režim, ktorý definuje zákon č. 326/2005 Z. z. o lesoch. Podľa § 31 ods. 1 písm. d) tohto zákona je na lesných pozemkoch zakázaný vjazd a státie motorovým vozidlom bez súhlasu vlastníka, správcu alebo obhospodarovateľa lesa.
Tento zákaz platí celoplošne. Nevyžaduje osadenie žiadnej fyzickej závory ani dopravnej značky priamo na začiatku zvážnice. Ak sa na takejto ceste stane nehoda, pretrhnete olejovú vaňu o skalu alebo skĺznete do rokliny, poisťovňa automaticky preveruje legálnosť vjazdu. Ak vodič nepredloží povolenie na vjazd, poisťovateľ využije § 799 ods. 1 a 2 Občianskeho zákonníka, ktorý umožňuje primerane znížiť alebo úplne odmietnuť poistné plnenie, ak porušenie právnych predpisov malo podstatný vplyv na vznik škody.
Ochrana prírody a prísne zóny
Ešte prísnejší režim prináša zákon č. 543/2002 Z. z. o ochrane prírody a krajiny. V zmysle § 13 ods. 1 písm. a) je v druhom a vyššom stupni ochrany zakázaný vjazd a státie motorovým vozidlom mimo diaľnice, cesty, miestnej komunikácie a vyhradených miest. Prejazd cez chránenú krajinnú oblasť alebo národný park po nespevnenej zvážnici bez výnimky orgánu ochrany prírody znamená porušenie zákona. Likvidátor pri takejto škode vyhodnotí konanie vodiča ako hrubú nedbanlivosť a nárok na poistné plnenie zamietne.
Poľná cesta so zákazom vjazdu: ako reaguje kasko poistenie na porušenie predpisov?
Mnohé poľné cesty sú pri napojení na hlavnú cestu označené dopravnou značkou B1 (Zákaz vjazdu všetkých vozidiel) doplnenou dodatkovou tabuľkou „Okrem dopravnej obsluhy“ alebo „Vjazd len na povolenie PD“. Vodiči tieto značky často ignorujú v snahe skrátiť si trasu alebo vyhnúť sa kolóne. Ak na takomto úseku vznikne poistná udalosť, vedomé ignorovanie dopravného značenia má pre likvidáciu fatálne následky.
Havarijné poistenie a jazda mimo spevnenej cesty so sebou nesú povinnosť dodržiavať pravidlá cestnej premávky. Ak vodič nerešpektuje zákazovú značku, dopúšťa sa priestupku. Podľa § 799 ods. 2 Občianskeho zákonníka poistiteľ môže znížiť plnenie, ak malo porušenie povinnosti podstatný vplyv na vznik škody. Pri ignorovaní zákazu vjazdu poisťovne bežne krátia plnenie o 20 % až 50 %, v závažných prípadoch pristupujú k nulovému plneniu s odôvodnením, že vozidlo sa na mieste vôbec nemalo nachádzať.
Vplyv na zákonnú poistku
Ak na poľnej ceste so zákazom vjazdu poškodíte cudzie vozidlo, oplotenie alebo poľnohospodársky stroj, nastupuje poistenie zodpovednosti za škodu spôsobenú prevádzkou vozidla. Poisťovňa síce poškodenému škodu z PZP vyplatí, no voči vinníkovi môže uplatniť regresný nárok. Znamená to, že vyplatené peniaze bude vymáhať späť od vodiča, ktorý vedome porušil zákaz vjazdu a spôsobil nehodu na mieste vylúčenom z bežnej premávky.
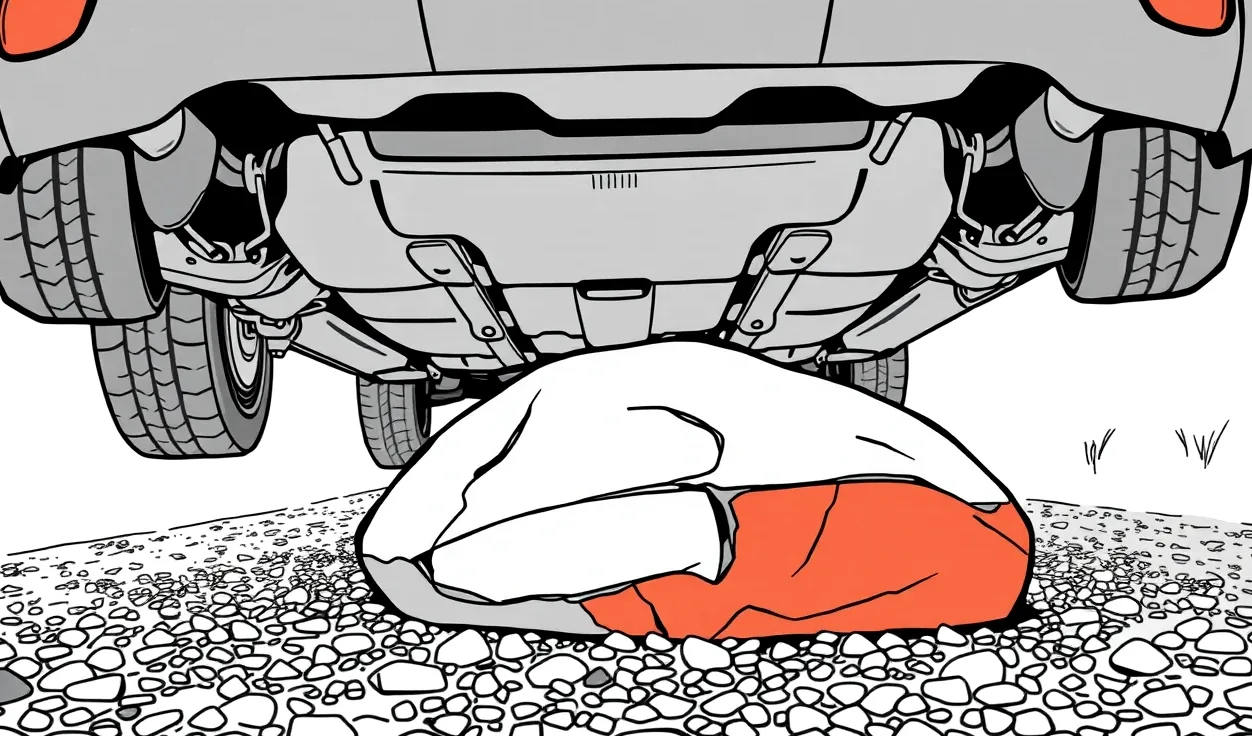
Havarijná poistka a poškodenie podvozka na nespevnenom povrchu
Mechanické poškodenie spodnej časti automobilu patrí k najfrekventovanejším incidentom mimo asfaltu. Na nerovnom podklade hrozí okamžité prerazenie olejovej vane, poškodenie automatickej prevodovky, roztrhnutie výfukového potrubia, poškodenie katalyzátora alebo zničenie drahého filtra pevných častíc (DPF). Samotná cena poistenia auta síce zahŕňa krytie havárie, no poisťovne prísne rozlišujú medzi náhlym stretom s prekážkou a neprimeraným štýlom jazdy.
Ak narazíte na osamelý vyčnievajúci balvan na účelovej ceste, ide o stret s prekážkou a klasickú poistnú udalosť. Likvidátor však dôkladne preverí rozsah škôd na motore. Ak vodič po prerazení olejovej vane nezastavil okamžite vozidlo, ale pokračoval v jazde ďalších niekoľko kilometrov so svietiacou kontrolkou tlaku oleja, motor sa zadrie. V takomto prípade poisťovňa uhradí len výmenu samotnej vane a olejovej náplne. Zadretý motor označí za následnú škodu spôsobenú nesprávnou obsluhou a ignorovaním výstražných kontroliek, ktorú z plnenia vylúči.
Poškodenie kolies a podvozkových častí
Samostatnou kapitolou sú pneumatiky a disky. Štandardné kasko nekryje samotné prerezanie plášťa na ostrom kameni na poľnej ceste, pokiaľ nedošlo k súčasnému poškodeniu zavesenia kolesa, tlmičov či karosérie. Ako funguje poškodenie pneumatiky a disku na ceste, sa podrobne skúma aj pri prejazde nespevnených úsekov. Ak je poškodená iba guma, poisťovňa plnenie zamietne, pretože pneumatika sa považuje za spotrebný materiál podliehajúci bežnému opotrebeniu.
Rybárske a poľovnícke výjazdy k vode po poľných cestách
Rybári a poľovníci pravidelne využívajú poľné cesty vedúce k brehom riek, rybníkov a priehrad. Tieto trasy bývajú podmáčané, rozbahnené a plné hlbokých koľají od ťažkých poľnohospodárskych mechanizmov. V takomto prostredí často dochádza k situáciám, kedy sa vozidlo zosunie do melioračnej priekopy, uviazne na bruchu podvozka alebo sa poškodí o skryté naplavené pne stromov.
Podstatné pri týchto výjazdoch je, či vodič disponuje platným povolením na vjazd. Členovia rybárskej stráže alebo poľovného združenia zvyčajne majú výnimky na vjazd do revírov. Ak túto výnimku viete predložiť, poistná zmluva platí v plnom rozsahu účelovej komunikácie. Problémom však zostáva brodenie rozliatej vody. Ak sa rozhodnete prejsť cez zaplavený úsek poľnej cesty a motor nasaje vodu, žiadna poisťovňa škodu nepreplatí. Hydrodynamický šok a ohnutie ojníc motora sú vo všeobecných poistných podmienkach zaradené medzi explicitné výluky.
Stret so zverou na poľných trasách
Pri prejazde poľných a lesných ciest vzniká enormné riziko zrážky s divou zverou. Zatiaľ čo na bežnej ceste je nárok nespochybniteľný, na účelovej ceste musíte dokázať, že ste išli povolenou rýchlosťou primeranou stavu cesty. Problematiku podrobne rozoberá havarijné poistenie verzus pripoistenie na zver, kde sa rozlišuje, či bolo vozidlo poškodené priamym stretom alebo sa vodič zveri vyhol a narazil do stromu.
Kempovanie a parkovanie na nespevnenej lúke a riziko vandalizmu
Letné kempovanie na brehoch vodných nádrží alebo stanovanie na súkromných lúkach počas festivalov so sebou prináša špecifické poistné riziká. Keď odparkujete vozidlo na nespevnenom trávnatom povrchu a cez noc ho poškodí padnutý konár, prejde po ňom iné neopatrné auto alebo sa stane terčom vandalov, likvidácia škody závisí od štatútu parkovacej plochy.
Pokiaľ ide o oficiálne vymedzený autokemping alebo organizátorom vyhradené festivalové parkovisko na lúke, plocha sa považuje za dočasne určenú na parkovanie motorových vozidiel. Havarijné poistenie a jazda mimo spevnenej cesty v tomto kontexte kryje aj vandalizmus či pád stromu. Ak však auto odstavíte na divoko na chránenej lúke v rozpore so zákonmi o ochrane prírody, poisťovňa môže uplatniť výluku z dôvodu nezákonného konania poisteného.
Škoda spôsobená neznámym páchateľom v kempe
Ak vám počas stanovania niekto prereže pneumatiky, poškriabe lak kľúčom alebo preliači dvere, ide o vandalizmus krytý kaskom. Kľúčovou podmienkou je privolanie Polície SR a spísanie zápisnice. Ako správne postupovať, keď nastane škodová udalosť bez ďalších osôb, je dôležité vedieť vopred, pretože bez policajného protokolu poisťovňa vandalizmus neuzná a škodu prekvalifikuje na vlastné zavinenie so započítaním plnej spoluúčasti.
Havarijné poistenie a jazda mimo spevnenej cesty pri amatérskom off-roade
Jazda na terénnych polygónoch, účasť na zrazoch majiteľov terénnych vozidiel alebo amatérske off-road súťaže lákajú čoraz viac majiteľov vozidiel s pohonom 4×4. Zmluvné podmienky všetkých poisťovní na slovenskom trhu však v tomto smere hovoria jasnou rečou: akákoľvek účasť na motoristických súťažiach, tréningových jazdách, rýchlostných skúškach alebo jazdách na uzavretých terénnych okruhoch je striktnou výlukou z poistenia.
Táto výluka sa vzťahuje aj na amatérske zápolenia, kde nejde o oficiálne meraný čas, ale o prekonávanie terénnych prekážok v koryte rieky, v pieskovni či na blatistom svahu. Poisťovne monitorujú sociálne siete a zrazy. Ak likvidátor zistí, že vozidlo bolo poškodené, prevrátené na strechu alebo zatopené počas takejto akcie, nárok na plnenie zaniká bez ohľadu na to, aké drahé poistenie máte uzatvorené. Poškodenia vzniknuté extrémnym krížením náprav, preťažením diferenciálov či zničením spojky pri vyslobodzovaní nie sú považované za poistnú udalosť, ale za vedomé preťaženie materiálu.
Homologácia verzus poistné podmienky
Mnoho majiteľov terénnych špeciálov argumentuje tým, že ich automobil je z výroby konštruovaný na prekonávanie náročného terénu a má príslušnú homologáciu. Pre poistnú zmluvu to však nič nemení. Poisťovacie podmienky stoja nad technickými parametrami vozidla. Ak podmienky vylučujú jazdu mimo verejných pozemných komunikácií, homologácia terénneho vozidla vám nárok na poistné plnenie nezabezpečí.
Odťah a vyslobodenie z terénu: limity bežnej techniky
Keď vozidlo uviazne v hlbokom blate, snežnom záveji alebo sa prevráti na nespevnenej ceste, motorista sa spolieha na asistenčné služby svojej poisťovne. Tu však prichádza tvrdé vytriezvenie z reality. Bežná zmluvná odťahová technika disponuje štandardnými cestnými odťahovými vozidlami. Vodič odťahovky nie je povinný ani oprávnený riskovať uviaznutie vlastného vozidla v ťažkom a nespevnenom teréne.
Asistenčné podmienky spravidla garantujú zásah a vyslobodenie len vtedy, ak sa vozidlo nachádza v bezprostrednom dosahu spevnenej komunikácie — v tolerancii približne 10 až 50 metrov od asfaltovej cesty. Pokiaľ zapadnete kilometer hlboko v lese na rozbahnenej poľnej ceste, bežná asistencia k vám jednoducho nepríde. Poisťovňa vám v lepšom prípade sprostredkuje špeciálnu techniku (lesný traktor, ťažký vyprosťovací špeciál s navijakom), no účet za takýto zásah zaplatíte vy.
Finančné stropy na vyslobodzovacie práce
Finančný limit asistenčných služieb na špeciálne vyslobodzovacie práce býva zmluvne ohraničený na sumu približne 100 až 200 eur na jednu poistnú udalosť. Realita v teréne je taká, že hodina práce ťažkého lesného kolesového traktora alebo špeciálneho odťahového vozidla stojí násobne viac. Ak vyslobodzovanie trvá niekoľko hodín a vyžaduje nasadenie dvoch navijakov, doplatok z vlastného vrecka môže presiahnuť 500 eur.
Nasledujúca tabuľka sumarizuje orientačné finančné náklady, limity krytia a spoluúčasť, s ktorými sa motorista stretáva pri škodách mimo asfaltu:
| Položka / Typ škody | Orientačná suma alebo limit | Krytie poisťovňou |
|---|---|---|
| Bežná spoluúčasť pri kasku (štandardný trh) | 5 % minimálne 150 € (alebo 10 % min. 300 €) | Odpočítava sa z každého poistného plnenia |
| Ročné poistné SUV / 4×4 vozidla | 350 až 1 100 € ročne | Závisí od ceny auta, veku vodiča a rozsahu rizík |
| Asistenčný limit na špeciálne vyslobodenie | 100 až 200 € na udalosť | Zvyšok nákladov hradí vodič na mieste |
| Tolerancia vzdialenosti od spevnenej cesty | 10 až 50 metrov | Mimo tohto pásma bežná odťahovka nezasahuje |
| Prerazená olejová vaňa + zadretie motora | 3 000 až 8 000 € | Vaňa krytá, motor vo výluke pre zanedbanie kontroly |
| Nasatie vody do sania pri brodení | 2 500 až 10 000 € | Striktná výluka — nulové plnenie |
Zamestnanecké a služobné autá na poľných cestách a zodpovednosť vodiča
Firemné vozidlá sa mimo spevnených ciest pohybujú denne. Ide o autá stavebných dozorov, geodetov, servisných technikov energetických sietí či obchodných zástupcov navštevujúcich poľnohospodárske družstvá. Ak zamestnanec na takejto ceste poškodí firemný automobil, vstupuje do hry Zákonník práce v kombinácii s firemnou poistnou zmluvou. Základná otázka znie: bol zamestnanec na nespevnenú cestu vyslaný na základe pracovného príkazu?
Pokiaľ zamestnanec plnil pracovné úlohy a pohyb po poľnej ceste bol nevyhnutný na dosiahnutie pracoviska (napríklad staveniska diaľnice), poistná udalosť sa likviduje z firemného kaska. Ak však poisťovňa skráti plnenie kvôli porušeniu predpisov (napríklad vjazd do lesa bez povolenia), zamestnávateľ môže od zamestnanca vymáhať náhradu vzniknutej škody. Podľa Zákonníka práce je táto náhrada pri neúmyselnom zavinení limitovaná štvornásobkom priemerného mesačného zárobku zamestnanca.
Súkromné použitie služobného auta v teréne
Ak má zamestnanec povolené používať firemné vozidlo aj na súkromné účely a cez víkend s ním zapadne na rybách alebo poškodí podvozok v lese, situácia je podstatne zložitejšia. Väčšina firemných car policy pravidiel explicitne zakazuje jazdu mimo pozemných komunikácií. Porušením interných smerníc zamestnanec preberá plnú zodpovednosť za vzniknutú škodu a zamestnávateľ od neho môže žiadať úhradu celej spoluúčasti aj vzniknutého krátenia poistného plnenia.
Územná platnosť kasko poistenia a jazda mimo spevnených ciest v zahraničí
Pri cestách do zahraničia mnohí motoristi vyhľadávajú balkánske šotoliny v Bosne, horské priesmyky v Rumunsku či opustené vojenské cesty v talianskych Alpách. Územná platnosť slovenského kasko poistenia spravidla pokrýva geografické územie Európy a prípadne celé územie Turecka. Geografické krytie však neznamená bezbrehú voľnosť v teréne.
Podmienky poistenia platia v zahraničí rovnako prísne ako na Slovensku. Ak je v Rumunsku horská zvážnica označená ako zákaz vjazdu pre bežnú dopravu, jej porušenie likvidátor vyhodnotí podľa tamojších predpisov. Záchranné akcie v odľahlom zahraničnom teréne sú extrémne drahé. Asistenčná služba zo Slovenska vám nezabezpečí špeciálny horský odťah z nadmorskej výšky 2 000 metrov zadarmo. V zahraničí je nevyhnutné mať uzatvorené aj kvalitné pripoistenie asistenčných služieb s vysokými limitmi.
Totálna škoda na horskej expedícii
Pri vážnych haváriách, kedy sa vozidlo zrúti zo svahu alebo je zaplavené pri prejazde rieky v zahraničí, dochádza k totálnej škode. Likvidácia totálnej škody prebieha tak, že poisťovateľ určí všeobecnú trhovú hodnotu vozidla bezprostredne pred udalosťou, odpočíta hodnotu použiteľných zvyškov (vraku) a zmluvnú spoluúčasť. Ak je vozidlo financované lízingom, rozdiel medzi trhovou cenou a zostatkom úveru pomáha chrániť pripoistenie GAP k havarijnému poisteniu. Ak však bola udalosť spôsobená zakázanou jazdou vo voľnom teréne, výluka z kaska automaticky ruší aj nárok na plnenie z GAP poistenia.
Ako nahlásiť a zdokumentovať škodu na mieste bez adresy
Základnou zákonnou povinnosťou poisteného podľa § 799 ods. 1 Občianskeho zákonníka je oznámiť poistnú udalosť poistiteľovi bez zbytočného odkladu. Všeobecné poistné podmienky slovenských poisťovní túto lehotu spravidla spresňujú na 15 dní pri udalosti na území Slovenska a 30 dní pri škode vzniknutej v zahraničí. Pri krádeži alebo požiari bývajú lehoty ešte kratšie, často do 5 dní. Včasné nahlásenie je podmienkou úspešnej likvidácie.
Správny postup a kroky likvidácie škodovej udalosti vyžadujú predovšetkým perfektnú dokumentáciu z miesta incidentu. Keďže poľná cesta nemá ulicu ani súpisné číslo domu, dôkazné bremeno leží kompletne na vás. Ak miesto nezdokumentujete ihneď a auto odtiahnete do servisu, poisťovňa môže odmietnuť plnenie pre nemožnosť overiť príčinnú súvislosť a rozsah škody.
Čo urobiť bezprostredne po nehode na poľnej ceste:
- Zaznamenajte presné GPS súradnice: Vytiahnite smartfón a uložte presnú polohu incidentu priamo z mapovej aplikácie. Tieto súradnice uvediete do poistného hlásenia.
- Zhotovte širokouhlé aj detailné fotografie: Odfoťte vozidlo zo všetkých štyroch strán tak, aby bolo vidieť charakter cesty, vyjazdené koľaje a okolitý terén. Následne urobte detailné zábery prekážky (balvan, peň, vyčnievajúci koreň) a poškodeného miesta na podvozku.
- Zachyťte stopy a únik kvapalín: Ak došlo k prerazeniu vane, odfoťte olejovú škvrnu a stopu na zemi, ktorá dokazuje, že ste po náraze okamžite zastavili a nepokračovali v jazde.
- Zabezpečte svedkov: Ak s vami boli spolujazdci, iní vodiči alebo poľnohospodári, zapíšte si ich mená, adresy a telefónne čísla. Ich svedectvo môže byť kľúčové pri spore o charakter komunikácie.
- Kontaktujte asistenčnú centrálu pred privolaním traktora: Nikdy neobjednávajte drahé vyťahovanie od miestnych poľnohospodárov bez predchádzajúceho súhlasu asistenčnej služby, inak vám náklady nepreplatia.
Pred začatím akejkoľvek opravy musí vozidlo prezrieť technik obhliadok poisťovne. Oprava vykonaná pred obhliadkou vedie k okamžitému zamietnutiu nároku na poistné plnenie.
V nasledujúcej tabuľke nájdete prehľad najdôležitejších zákonných a zmluvných termínov, ktoré musíte pri správe a likvidácii poistenia dodržať:
| Úkon a právny základ | Zákonná / zmluvná lehota | Dôsledok nedodržania termínu |
|---|---|---|
| Nahlásenie poistnej udalosti v SR (§ 799 ods. 1 OZ) | Bez zbytočného odkladu (zmluvne spravidla 15 dní) | Možné krátenie plnenia pre sťaženie vyšetrovania |
| Nahlásenie poistnej udalosti v zahraničí | Zmluvne spravidla do 30 dní | Riziko zamietnutia poistného plnenia |
| Výpoveď kaska ku koncu obdobia (§ 800 ods. 1 OZ) | Najmenej 6 týždňov pred výročím zmluvy | Zmluva pokračuje ďalší poistný rok |
| Výpoveď po uzavretí zmluvy (§ 800 ods. 2 OZ) | Do 2 mesiacov (s 8-dňovou výpovednou lehotou) | Po 2 mesiacoch platí štandardný ročný cyklus |
| Dodatočná lehota na nezaplatené poistné (§ 801 ods. 2 OZ) | Najmenej 1 mesiac od doručenia výzvy | Zánik poistenia pre neplatenie |
| Premlčanie nároku na plnenie (§ 101 a § 104 OZ) | 3 roky od vzniku poistnej udalosti | Nárok na súdne vymoženie plnenia zaniká |
Ak nastane komplikovaná poistná udalosť vzniknutá v zahraničí na horskej nespevnenej ceste, lehoty sú ešte neúprosnejšie a vyžadujú okamžitú komunikáciu s dispečingom.
Dohľad nad poistným trhom a postupmi likvidátorov vykonáva Národná banka Slovenska (NBS). Ak poisťovňa skráti plnenie neoprávnene, môžete podať sťažnosť priamo na NBS alebo využiť mimosúdne riešenie sporov.
Nezabúdajte tiež, že technická spôsobilosť vozidla zohráva primárnu úlohu. Jazda v náročnom teréne na ojazdených letných pneumatikách s hĺbkou dezénu pod zákonný limit znamená, že technický stav vozidla a poistné plnenie budú posudzované v neprospech vodiča.
Pri úžitkových terénnych automobiloch navyše rozhoduje kategória vozidla v technickom preukaze, pričom verzie N1 môžu mať odlišne definované podmienky spoluúčasti a asistenčných limitov pri pracovnom nasadení mimo spevnených komunikácií.
Mnohí motoristi volia kombinované produkty na jednej zmluve. Ako v praxi funguje havarijné poistenie spolu s PZP, je dôležité sledovať najmä z pohľadu asistenčných limitov, kde zlúčený asistenčný balík často ponúka vyššie finančné krytie na vyprostenie zapadnutého auta z ťažkého terénu.
Pamätajte, že zodpovedný prístup ku každému výjazdu mimo asfaltu vám ušetrí tisíce eur. Havarijné poistenie a jazda mimo spevnenej cesty môžu spoľahlivo fungovať len vtedy, ak rešpektujete zákony, poznáte presné výluky svojej zmluvy a nevydávate sa do voľného terénu bez rozvahy.
Často kladené otázky k jazde mimo spevnených ciest
Preplatí mi kasko prerazenú olejovú vaňu na poľnej ceste?
Áno, pokiaľ išlo o účelovú komunikáciu bez zákazu vjazdu a po náraze na kameň ste okamžite vypli motor. Ak budete v jazde pokračovať bez oleja a motor zadriete, poisťovňa uhradí len výmenu vane a poškodenie motora zamietne pre nesprávnu obsluhu.
Príde mi asistenčná služba na pomoc, ak uviaznem v hlbokom blate na lesnej ceste?
Iba v prípade, že je miesto bezpečne prístupné pre bežné odťahové vozidlo, zvyčajne do vzdialenosti 10 až 50 metrov od spevnenej cesty. Do hlbokého lesa bežná asistencia nepríde. Náklady na špeciálny lesný traktor nad asistenčný limit (zvyčajne 100 až 200 eur) si musíte zaplatiť sami.
Vzťahuje sa havarijná poistka na prejazd rozvodneného potoka alebo hlbokej mláky?
Nie. Poškodenie motora v dôsledku nasatia vody (hydrodynamický ráz) pri pokuse o brodenie vodného toku alebo hlbokej mláky patrí medzi základné výluky zo všetkých poistných zmlúv bez výnimky.
Čo ak k poškodeniu došlo na poľnej ceste so značkou zákaz vjazdu?
Poisťovňa v zmysle § 799 Občianskeho zákonníka poistné plnenie primerane skráti, obvykle o 20 % až 50 %, alebo ho úplne odmietne, pretože porušenie zákazu malo priamy vplyv na vznik poistnej udalosti.