Výmena poisťovne pri havarijnom poistení: Ako prejsť k lacnejšej zmluve
Presne 42 dní pred výročným dňom zmluvy rozhoduje o tom, či ušetríte stovky eur, alebo zostanete ďalší rok uviaznutí v predraženom kasku. Ak tento termín zmeškáte čo i len o jediný deň, stará zmluva automaticky pokračuje a novú ponuku môžete zahodiť do koša. Zmena poisťovne pri havarijnom poistení nie je automatický proces ako nákup v e-shope. Riadi sa prísnymi pravidlami Občianskeho zákonníka, kde každá chyba v dátume alebo doručení znamená zbytočné výdavky navyše.
Kasko nefunguje podľa zákona o PZP. Je to čisto dobrovoľný zmluvný vzťah, ktorý podlieha § 800 a § 801 Občianskeho zákonníka. Keď chcete platiť menej, musíte vedieť, kedy presne môžete starú zmluvu vypovedať, aké riziká prináša e-mailová komunikácia a ako správne načasovať dojednanie novej zmluvy. Ak hľadáte výhodnejšie havarijné poistenie online, prvým krokom je kontrola kalendára.
Ako prebieha zmena poisťovne pri havarijnom poistení cez elektronickú výpoveď?
Väčšina mladých vodičov dnes rieši všetko cez smartfón. Poslať výpoveď zmluvy e-mailom alebo cez mobilnú aplikáciu vyzerá jednoducho a rýchlo, no v poistnom práve sa skrýva obrovská pasca. Rozhodujúci totiž nie je moment, kedy správu odošlete vy, ale kedy ju poisťovňa preukázateľne prijme a zaeviduje.
Podľa § 800 ods. 1 Občianskeho zákonníka musíte výpoveď doručiť najmenej 6 týždňov pred koncom poistného obdobia. Týchto 42 dní je nepriestrelná lehota. Ak pošlete e-mail v piatok poobede a poisťovňa ho zaeviduje v pondelok – pričom termín uplynul v nedeľu – vaša výpoveď je neplatná. Stará zmluva pokračuje a vy musíte platiť poistné na ďalších 12 po sebe nasledujúcich kalendárnych mesiacov.
Lehota 6 týždňov a pravidlo doručenia
Mnoho motoristov si mýli dátum odoslania s dátumom doručenia. Poštová podacia pečiatka na obálke nestačí. Poisťovňa musí mať dokument fyzicky na stole alebo prijatý v podateľni najneskôr 42 dní pred dňom výročia. Výročný deň je dátum začiatku poistenia uvedený na vašej poistke – nie koniec kalendárneho roka.
Poisťovňa má zároveň povinnosť oznámiť vám novú výšku poistného na ďalšie obdobie najneskôr 10 týždňov pred výročím. Ak to spraví neskôr a vy zistíte, že vám poistka zdražela len mesiac pred koncom zmluvy, dostávate sa do pasce, pretože štandardnú 6-týždňovú lehotu už nestíhate. Preto sa odporúča vyžiadať si cenu novej zmluvy s predstihom a zistiť, aké krytie v zmluve ponechať.
Riziká výpovede cez e-mail a klientsky portál
Nie každá poisťovňa akceptuje obyčajný e-mail bez kvalifikovaného elektronického podpisu ako právoplatný úkon. Niektoré vyžadujú naskenovanú vlastnoručne podpísanú výpoveď, iné trvajú na autorizácii cez SMS kód v klientskej zóne. Ak pošlete len textovú správu z neznámej e-mailovej adresy, poisťovňa ju môže odignorovať. O neplatnosti výpovede sa dozviete až vtedy, keď vám po výročí pristane v schránke ďalšia faktúra.
Istotu máte iba vtedy, keď od poisťovne obdržíte písomnú akceptáciu výpovede. Pokiaľ potvrdenie nemáte do 3 pracovných dní od odoslania, okamžite kontaktujte infolinku alebo zašlite výpoveď doporučeným listom. Pre podrobnejšie postupy pri ukončovaní zmlúv si naštudujte, ako odstúpiť od poistnej zmluvy v zákonom stanovených situáciách.
| Dôvod ukončenia | Zákonná lehota na podanie | Dĺžka výpovednej lehoty | Dátum zániku poistenia |
|---|---|---|---|
| Výpoveď ku koncu poistného obdobia (§ 800 ods. 1) | Najmenej 6 týždňov (42 dní) pred výročím | Uplynutím poistného obdobia | Presne v deň výročia zmluvy o 24:00 |
| Výpoveď do 2 mesiacov od uzavretia (§ 800 ods. 2) | Do 2 mesiacov od podpisu zmluvy | 8 dní od doručenia | Uplynutím 8. dňa po doručení |
| Výpoveď po poistnej udalosti (§ 800) | Do 1 mesiaca od oznámenia plnenia či zamietnutia | 1 mesiac od doručenia | Uplynutím 1 mesiaca od doručenia |
| Nezaplatenie prvého poistného (§ 801 ods. 1) | Bez podania (automatický zánik) | Žiadna | Po 3 mesiacoch od splatnosti |
| Nezaplatenie bežného poistného (§ 801 ods. 2) | Bez podania (reakcia na výzvu) | 1 mesiac od výzvy | Márnym uplynutím mesačnej lehoty |
Prechod ku kasko poisteniu s inou spoluúčasťou: Oplatí sa franšíza?
Hlavným dôvodom, prečo mladých ľudí zaujíma zmena poisťovne pri havarijnom poistení, je cena. Cenu poistky však najvýraznejšie ovplyvňuje to, koľko peňazí zaplatíte z vlastného vrecka pri každej oprave. Poisťovne používajú rôzne mechanizmy: pevnú sumu, percentuálny podiel alebo integrálnu franšízu. Keď prechádzate k inej spoločnosti, lacnejšia ponuka na prvý pohľad môže znamenať, že pri prvej nehode prerobíte stovky eur.
Najčastejšie sa stretnete s kombináciou 5 % alebo 10 %, pričom zmluva stanovuje minimálnu pevnú čiastku. V podmienkach slovenských poisťovní je to štandardne 165 alebo 166 EUR. To znamená, že ak vám servis naúčtuje opravu nárazníka za 1 000 EUR, pri 10 % zaplatíte 166 EUR (pretože 10 % je 100 EUR, čo je menej ako stanovené minimum). Ak je škoda 3 000 EUR, vaša spoluúčasť je už 300 EUR.
Rozdiel medzi percentuálnou spoluúčasťou a franšízou
Zásadný rozdiel panuje medzi klasickou spoluúčasťou a integrálnou franšízou. Kým spoluúčasť platíte pri každej jednej škode bez ohľadu na jej výšku, pri integrálnej franšíze platí iný princíp: škody do dohodnutej sumy (napríklad 200 EUR) si platíte kompletne sami a poisťovňa vám nedá ani cent. Akonáhle však škoda túto hranicu presiahne čo i len o jediné euro, poisťovňa preplatí celú škodu v plnej výške bez akýchkoľvek zrážok.
Pre mladého šoféra v meste s ojazdeným autom môže byť franšíza lákavá, pretože dramaticky znižuje ročné poistné. Ak si oškriete disk o obrubník za 150 EUR, opravu vyriešite sami. Ak vám však auto zdemoluje nepozorný vodič za 4 000 EUR, nedostanete žiadnu zrážku. Konkrétne nastavenie ponúka napríklad aj kasko poistenie od UNIQA, kde si parametre volíte podľa rozpočtu.
| Typ modelu | Dojednané podmienky | Výška škody na aute | Platíte vy | Preplatí poisťovňa |
|---|---|---|---|---|
| Klasická percentuálna | 5 %, minimálne 165 EUR | 800 EUR (rozbité svetlo) | 165 EUR | 635 EUR |
| Klasická percentuálna | 10 %, minimálne 166 EUR | 2 500 EUR (plechy po nehode) | 250 EUR | 2 250 EUR |
| Integrálna franšíza | Limit 200 EUR | 180 EUR (preliačina dverí) | 180 EUR | 0 EUR |
| Integrálna franšíza | Limit 200 EUR | 1 500 EUR (poškodený nárazník a chladič) | 0 EUR | 1 500 EUR |
| Nulová spoluúčasť | 0 % bez obmedzenia | 1 000 EUR (vandalizmus) | 0 EUR | 1 000 EUR |
Ako vplýva spôsob výpočtu totálnej škody
Pozor si dajte na definíciu totálnej škody. Poisťovne neposudzujú totálku len vtedy, keď je auto rozpadnuté na kusy. Ekonomická totálna škoda nastáva vtedy, keď náklady na opravu presiahnu určité percento všeobecnej trhovej hodnoty vozidla (často 70 % až 80 %).
Pri výpočte plnenia platí prísny vzorec: trhová hodnota auta v čase nehody mínus hodnota predajných zvyškov vraku mínus vaša dohodnutá spoluúčasť. Ak máte drahšie alebo novšie auto, pred finančným prepadom vás ochráni iba samostatné pripoistenie GAP k havarijnému poisteniu. Bez neho dostanete pri zničení auta len zlomok pôvodnej ceny.
Čo robiť, ak nová poisťovňa odmietne havarijné poistenie po obhliadke?
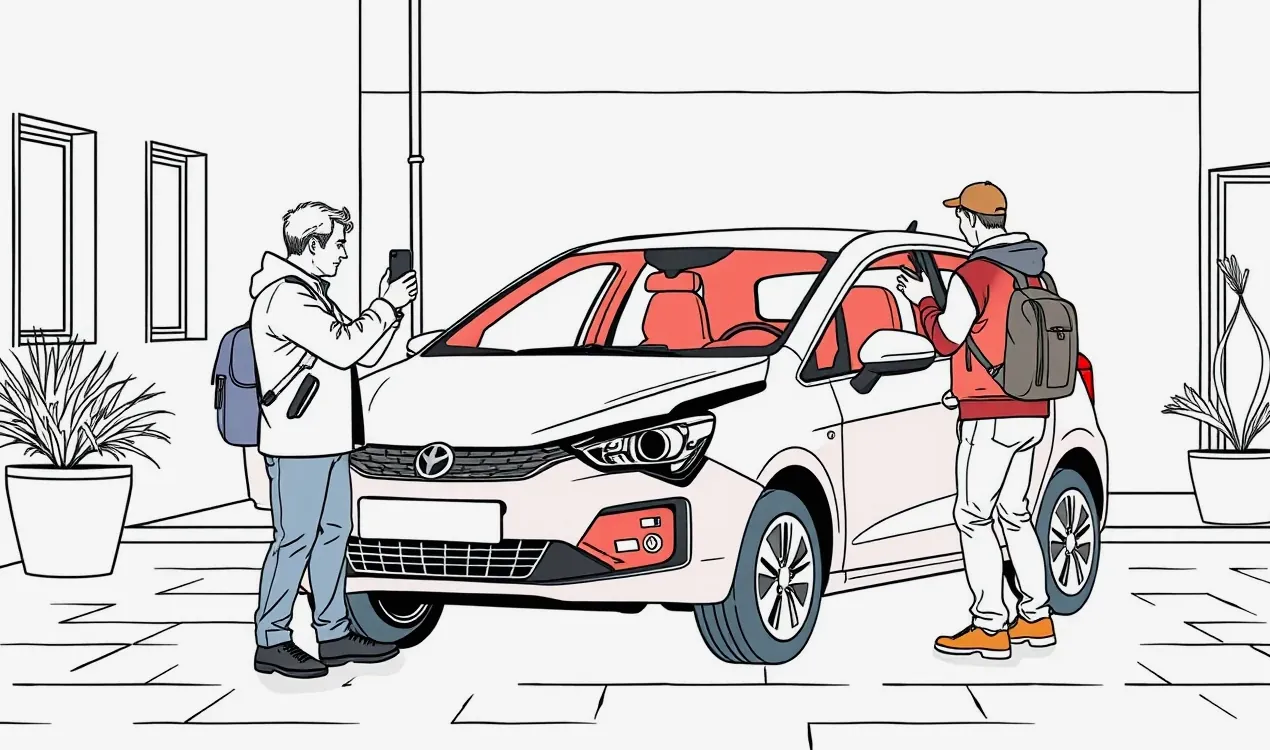
Predstavte si situáciu: starú zmluvu ste úspešne vypovedali, podpísali ste novú zmluvu, no o tri dni neskôr vám príde správa, že nová poisťovňa vozidlo do poistenia neprijíma. Toto je nočná mora každého poistníka. Zmena poisťovne pri havarijnom poistení totiž nadobúda plnú platnosť až po tom, čo vozidlo úspešne absolvuje vstupnú obhliadku.
Vstupná obhliadka nie je len formalita. Poisťovňa si detailne fotí stav karosérie, hrúbku laku, stav čelného skla, počet kľúčov a funkčnosť zabezpečovacích zariadení. Ak technik objaví rozsiahle neodborné opravy, koróziu nosných častí alebo poškodenia, ktoré neboli odstránené po predchádzajúcej nehode, poisťovňa má plné právo návrh zmluvy zamietnuť.
Dôvody zamietnutia a záchranný plán
Najčastejším dôvodom odmietnutia bývajú nevysporiadané staré škody. Ak ste v starej poisťovni nahlásili poistnú udalosť a nechali si vyplatiť peniaze formou rozpočtu (likvidácia rozpočtom), no auto ste neopravili v certifikovanom servise, nová poisťovňa tieto diely odmietne kryť. V horšom prípade neprijme auto vôbec, aby neriskovala, že budete starú škodu nárokovať znova.
Ak vás nová poisťovňa odmietne a stará zmluva už zanikla, auto zostáva nechránené. V takej chvíli musíte:
- Okamžite si vyžiadať písomný protokol z obhliadky so zoznamom výhrad technika.
- Osloviť alternatívnu poisťovňu, ktorá akceptuje výluky na konkrétne diely (napríklad poistí auto s výnimkou poškodeného nárazníka).
- Odstrániť nedostatky a absolvovať doobhliadku, aby sa krytie aktivovalo.
Aby ste predišli sporom pri posudzovaní opráv, sledujte, ako prebieha obhliadka a kalkulácia škody na vozidle v praxi.
Kedy vás nová havarijná poistka nezachráni kvôli STK a zanedbanej údržbe?
Mnoho šoférov si myslí, že ak majú uzatvorené kasko, poisťovňa zaplatí čokoľvek. Zmluvné podmienky však obsahujú tvrdé výluky. Dve najnebezpečnejšie skratky v technickom preukaze sú STK a EK. Neplatná technická a emisná kontrola dokáže premeniť tisícovú poistku na bezcenný zdrap papiera.
Aj úspešná zmena poisťovne pri havarijnom poistení je zbytočná, ak necháte prepadnúť kontrolu technického stavu. Poisťovne majú v zmluvných podmienkach jasne uvedené, že vozidlo prevádzkované na pozemných komunikáciách musí byť v riadnom technickom stave a spôsobilé na premávku.
Neplatná technická kontrola a krátenie plnenia
Ak havarujete a vaše vozidlo v danom momente nemalo platnú STK, poisťovňa zaháji skúmanie príčinnej súvislosti. Likvidátor zisťuje, či technický stav priamo spôsobil haváriu. Ak vám zlyhali brzdy alebo ste dostali šmyk na pneumatikách s hĺbkou dezénu pod zákonom stanovený limit, poisťovňa uplatní výluku a nevyplatí vôbec nič.
Aj v prípade, že nehoda nesúvisela s technickou chybou (napríklad stret so zverou na diaľnici), neplatná STK dáva likvidátorovi zámienku na krátenie poistného plnenia o 20 % až 50 %. Argumentom býva hrubé porušenie povinností poisteného starať sa o technickú spôsobilosť vozidla. Preto pri akejkoľvek obnove zmlúv skontrolujte platnosť osvedčení. Pre začínajúcich vodičov je kľúčové preveriť aj to, ako sa rieši poistenie auta krok za krokom po kúpe.
Ako riešiť zánik havarijného poistenia pri predaji a prepise auta?
Pri predaji motorového vozidla platia pre kasko iné princípy ako pri povinnom zmluvnom poistení. Kým PZP zaniká zápisom prevodu držby na inú osobu v evidencii vozidiel priamo zo zákona, havarijné poistenie zaniká zánikom poistného záujmu podľa Občianskeho zákonníka. Kupujúci nemôže automaticky prevziať vašu kasko zmluvu.
Ak auto predáte, nemôžete čakať na výročný deň zmluvy. Poistku ukončujete okamžite k dátumu prepisu. Nesprávny postup však vedie k tomu, že poisťovňa eviduje dlh na poistnom a nový majiteľ jazdí v nevedomosti bez ochrany.
Zánik poistného záujmu a vrátenie peňazí
Zmena poisťovne pri havarijnom poistení nastáva pri každej kúpe ojazdeného auta. Pôvodný vlastník požiada o ukončenie zmluvy z dôvodu predaja a nový vlastník uzatvára vlastnú poistku od nuly. Aby vám pôvodná poisťovňa vrátila nespotrebované poistné, musíte jej predložiť:
- Písomnú žiadosť o ukončenie zmluvy s uvedením čísla účtu vo formáte IBAN.
- Kópiu veľkého technického preukazu so záznamom o odhlásení alebo nový technický preukaz vystavený na kupujúceho.
- Kupno-predajnú zmluvu (niektoré poisťovne ju vyžadujú ako podporný doklad).
Poisťovňa má právo na poistné do dňa zániku poistenia. Zvyšnú čiastku, ktorú ste zaplatili vopred, vám musí vrátiť. Ak kupujete jazdené auto vy, naštudujte si, ako funguje poistenie pri kúpe ojazdeného vozidla, aby ste nezostali na ceste nechránení. Nezabudnite ani na doklady potrebné na zrušenie PZP, ktoré musíte poslať súbežne.
Aké limity má zmena havarijnej poistky pri historických autách a veteránoch?
Poistiť mladé auto z bazáru je jednoduché. Skutočný problém nastáva, ak vlastníte youngtimer alebo certifikovaný historický automobil na veteránskych číslach. Bežné komerčné poisťovne majú vo svojich interných smerniciach vek extrapolovaný najčastejšie na 10 až 15 rokov. Staršie vozidlo vám v bežnom online rozhraní jednoducho odmietnu naceniť.
Dôvod je čisto ekonomický: trhová cena starého auta podľa tabuliek klesá k nule, no cena náhradných dielov a klampiarskych prác rastie. Pri prvej kolízii by poisťovňa musela okamžite vyhlásiť ekonomickú totálnu škodu, čo vedie k neustálym sporom s majiteľmi, ktorí do renovácie vrazili tisíce eur.
Prečo bežné tabuľky pri veteránoch zlyhávajú
Pri bežnom kasku poisťovňa určuje hodnotu cez kalkulačné programy typu Eurotax. Tieto systémy vôbec nezohľadňujú historickú hodnotu, stav laku po renovácii ani unikátnosť modelu. Ak by ste starú Škodu 110 R poistili cez bežnú kasko zmluvu, pri totálke by vám vyplatili tristo eur mínus zvyšky vraku.
Pri prechode s takýmto autom musíte hľadať špecializované produkty. Poisťovňa bude vyžadovať:
- Znalecký posudok od certifikovaného znalca z odboru dopravy, ktorý určí všeobecnú hodnotu vozidla.
- Dohodnutú pevnú poistnú sumu, ktorá sa neodpisuje podľa bežných tabuliek amortizácie.
- Limitovaný ročný nájazd kilometrov (napríklad maximálne 3 000 až 5 000 km ročne).
- Parkovanie vo vykurovanej a zabezpečenej garáži.
V takýchto prípadoch sa často rieši aj to, či uzavrieť poistku na celé obdobie, alebo využiť pravidlá, ktoré ponúka zmluva na dobu určitú alebo neurčitú.
Ako riešiť spor pri zmene poisťovne a kedy pomôže Národná banka Slovenska?
Zmena poisťovne pri havarijnom poistení niekedy neprebehne hladko. Stará poisťovňa môže tvrdiť, že výpoveď prišla po lehote, bude od vás vymáhať poistné na ďalší rok a hroziť exekúciou. Ak ste si istí, že ste lehotu dodržali a máte v rukách podací lístok alebo elektronickú doručenku, musíte sa začať brániť.
Základným pravidlom je nikdy nenechať veci vyhniť. Ignorovanie výziev na zaplatenie spôsobí, že poisťovňa pošle pohľadávku inkasnej agentúre. Taktiež sa vyhnite chybe, kedy uzavriete novú zmluvu bez platného zrušenia starej. Inak vznikne omylom uzavreté druhé PZP či kasko, pričom platiť musíte obe, no plnenie vám dvakrát nikto neposkytne.
Interná reklamácia v poisťovni
Prvým formálnym krokom je podanie písomnej sťažnosti (reklamácie) priamo do poisťovne. V sťažnosti presne popíšte chronológiu: kedy bola výpoveď odoslaná, kedy prevzatá a priložte fotokópiu doručenky. Poisťovňa má na vybavenie sťažnosti zákonnú lehotu 30 dní, v zložitých prípadoch 60 dní.
V žiadosti žiadajte potvrdenie o zániku zmluvy k výročiu a vydanie dokladu o bezškodovom priebehu. Bez tohto papiera vám nová poisťovňa neuzná zľavu za jazdu bez nehôd. Ak neviete, ako systém zliav funguje, prečítajte si, ako získať potvrdenie o škodovom priebehu a ušetriť desiatky percent na poistnom.
Podnet na Národnú banku Slovenska
Ak poisťovňa vašu oprávnenú reklamáciu zamietne alebo na ňu vôbec nereaguje, vašou najvyššou inštanciou je Národná banka Slovenska (NBS). NBS vykonáva dohľad nad finančným trhom prostredníctvom svojho útvaru ochrany finančných spotrebiteľov.
Podnet na NBS môžete podať elektronicky cez formulár na ich webovom sídle. NBS síce nerozhoduje majetkové spory namiesto súdu, no má obrovskú páku: preskúma postup poisťovne, skontroluje dodržiavanie lehôt a v prípade systémových pochybení môže finančnej inštitúcii udeliť sankciu. Poisťovne berú konanie pred NBS mimoriadne vážne a v sporných prípadoch často ustúpia a potvrdia zánik zmluvy dohodou, aby sa vyhli kontrole.
Časté otázky o prechode k inej havarijnej poisťovni
Môžem zrušiť havarijné poistenie kedykoľvek počas roka, keď nájdem lacnejšiu ponuku?
Nie. Kasko môžete zrušiť iba v zákonom a zmluvou presne stanovených prípadoch. Najčastejšie ku koncu poistného obdobia s výpoveďou doručenou aspoň 6 týždňov vopred, do 2 mesiacov od uzavretia zmluvy (s 8-dňovou lehotou), do 1 mesiaca po poistnej udalosti, pri predaji auta alebo dohodou. Ak len tak prestanete platiť, zmluva zanikne pre neplatenie až po mesiacoch a poisťovňa bude dlžné poistné vymáhať.
Prenesie sa mi bonus za jazdu bez nehody automaticky do novej poisťovne?
Automaticky nie. Každá poisťovňa si vedie vlastné štatistiky a riadi sa vlastným systémom bonusov a malusov. Aby ste získali zľavu na novom kasku, musíte novej poisťovni doložiť písomné potvrdenie o škodovom priebehu od predchádzajúceho poistiteľa. To vám stará poisťovňa zašle po ukončení zmluvy na vyžiadanie.
Čo sa stane, ak nestihnem výpoveď 6 týždňov pred výročím?
Ak výpoveď dorazí do poisťovne čo i len 41 dní pred výročím, poisťovňa ju zamietne ako neplatnú. Zmluva sa automaticky predlžuje o ďalších 12 mesiacov. Jedinou možnosťou na skorší odchod je potom výpoveď po poistnej udalosti (ak nejaká nastane), dohoda oboch strán (poisťovňa na ňu nemusí pristúpiť) alebo zánik poistného záujmu pri predaji auta.
Mám auto financované cez lízing, môžem sám vymeniť poisťovňu?
Nie bez súhlasu lízingovej spoločnosti. Vozidlo na lízing je majetkom lízingovky a v zmluve je dojednaná takzvaná vinkulácia poistného plnenia v jej prospech. Pred zmenou poistenia musíte požiadať lízingovú spoločnosť o schválenie prepoistenia a nová zmluva musí obsahovať vinkulačnú doložku vystavenú pre danú finančnú inštitúciu.